Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Valuace v USA vysoko. S jednou podstatnou výjimkou

    Valuace v USA vysoko. S jednou podstatnou výjimkou

    16.03.2021 17:48

    Ať se podíváme na jakékoliv PE, žádné z nich nám již nějaký čas neukáže, že by valuace amerických akcií byly blízko nějakého historického standardu, o levnosti nemluvě. Naopak. Pokud přitom používáme PE při hodnocení atraktivity jednotlivých akcií, jde z mého pohledu o přílišnou zkratku, která toho s valuací nemá mnoho společného. U celého trhu dává PE asi větší smysl, ale do dokonalosti má také hodně daleko. Co ukazuje měřítko, které k ní má blíže?

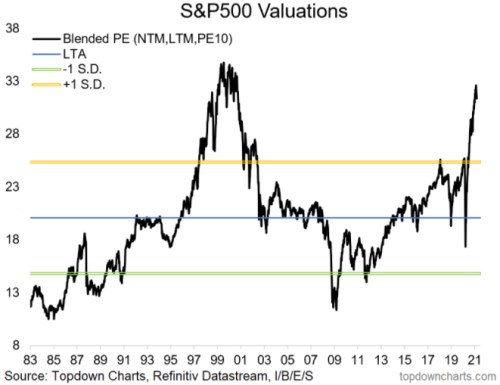
    1. Vysoko kam se podíváš: Jednu z mnoha variací „PE předraženosti“ ukazuje následující graf, jehož křivka dokonce ukazuje vývoj mixu různých PE (podle toho, k jakým ziskům jsou ceny akcií poměřeny).

    graf 1
    Zdroj: Twitter


    2. Králem je tok hotovosti: Říká se, že hotovost je králem (u nás z gramatických důvodů spíše královnou). Z valuačního hlediska je pak královnou tok hotovosti, a ne zisky. Konkrétně volný tok hotovosti FCF, který ukazuje, co firma/firmy skutečně vydělají. Od zisků se může odlišovat z více důvodů, včetně toho, že investice se nerovnají odpisům, firma musí investovat do pracovního kapitálu (či jí naopak tok hotovosti zvyšuje tak, jako u Amazonu) ... Jinak řečeno, ne všechny náklady nejsou skutečně výdaje, ne všechny výnosy jsou skutečné příjmy.

    Před časem jsem poukazoval na to, že pokud poměřujeme ceny amerických akcií k toku hotovosti, historické srovnání nevychází tak našponovaně, jako u PE. Základem tohoto mého tvrzení byla práce analytiků Goldman Sachs, následující tabulka ukazuje aktuální data:

    graf 2
    Zdroj: Twitter

    Z historického hlediska je tedy více, či méně našponováno vše, jen mimo poměru cen akcií a FCF, tedy P/FCF (v tabulce konkrétně poměr obrácený, nazývaný FCF výnos/yield). A také mimo ERP, tedy rizikové prémie trhu. Ta je podle tabulky nyní dokonce z historického hlediska dost vysoko (trh je z tohoto pohledu podhodnocen, má prostor pro růst v případě, že by MRP klesala)*. Vysoké PE a relativně nízké (či nevysoké) P/FCF pak znamená jediné – firmy nyní „těží“ ze zisků vice hotovosti, než bývalo obvyklé. Nebo přesněji řečeno nyní vydělávají více, než naznačují jejich zisky.

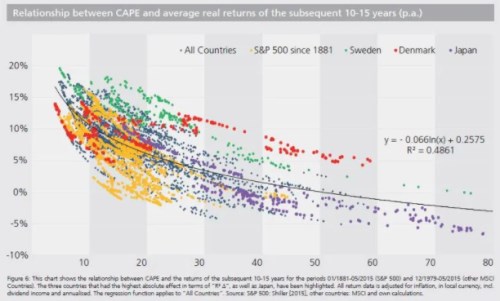
    3. Budoucí návratnost, PE a P/FCF: Následující graf od JPMorgan je jednou zvíce variací na jedno téma: Čím vyšší (nižší) jsou současné valuace, o to nižší (vyšší) je budoucí návratnost akcií. Jde o intuitivní vztah, protože ceny akcií P může táhnout nahoru růst ziskovosti E, nebo valuace. Pokud ty jsou hodně vysoko, zbývají zisky. Pokud jsou nízko, jsou na další rally dva.

    graf 3
    Zdroj: Twitter

    Pointa tohoto třetího bodu mé dnešní úvahy je ta, že pokud by v grafu bylo místo PE (či zde cyklicky upraveného PE jménem CAPE) P/FCF, implikoval by graf vyšší budoucí návratnosti (CAPE nyní dosahuje více než 30).


    * U ERP je ale v principu stejný problém, jako u PE – obvykle se počítá na základě zisků a ne FCF. Informace tu je pak v principu taková, že PE je vysoko kvůli nízkým bezrizikovým sazbám a pravděpodobně i vysokému očekávanému růstu zisků, ale ne kvůli nízkým rizikovým prémiím. Bez relevance to není, protože růst sazeb (oživení ekonomiky) by mohlo sice zvedat sazby, ale snižovat nejistotu a riziko a tudíž ony prémie. Další argument, proč růst sazeb nemusí automaticky znamenat pokles akcií.


    Čtěte více:

    Anatomie bubliny a návratnost akcií
    16.02.2021 17:21
    Bublina je každá jiná a všechny jsou zároveň stejné. Prolíná se jimi m...
    St. Louis Fed: Škodlivost bubliny a současná valuace trhu
    04.03.2021 12:18
    Po prasknutí internetové bubliny se americká ekonomika v roce 2001 pon...
    BNY Mellon a technologicko–finanční rotace
    04.03.2021 17:31
    Morningstar ve své analýze třech atraktivních akciích pana Buffetta pí...
    Víkendář: Trh má někdy pravdu. Někdy se směšně mýlí
    07.03.2021 9:21
    Známý investor Jeremy Grantham byl hostem FT a mimo jiné hovořil o tom...
    Atraktivní malé firmy
    11.03.2021 17:55
    Morningstar představuje 14 kvalitních menších firem, které podle ní ma...

    Váš názor
    •  
      18.03.2021 11:02

      Hlavní otázka (stejně jako u minulého článku na toto téma :) ) je, zda výše investic zůstala "normální", nebo v době nejistoty výrazně poklesla a FCF šlo díky tomu nahoru … pokud jsou investice standardní, pak ukazatel (jako jediný) není našponovaný … pokud nízké míra investic pomohla zlepšit FCF, tak je to jen zdání ...
      TomTop
    •  
      16.03.2021 18:51

      Myslím, že vyšší tok hotovosti může souviset s prodejem majetků. Hodně firem zjišťuje, že některý jejich majetek bude do budoucna nepotřebný a tak prodávají. Vzhledem k různé míře odepsanosti tohoto majetku potom tento tok hotovosti nekonresponduje s čistým ziskem. Toto je otázka roku 2020 a části 2021. V budoucnu by se naopak tento tok hotovosti mohl snížit, vzhledem k investicím, které bude vyžadovat doba pokoronavirová a proměna ekonomiky...
      qwer
      •  
        16.03.2021 20:11

        Ad hoc jistě souviset může. Pak však vyvstává otázka, za jakým účelem je nepotřebný majetek prodáván - potenciální expanze nebo odvrácení problému. Kdo investuje má info na úrovni due diligence. Třeba taková SoftBank Group čile nakupuje/prodává a současně je příliš velká než aby mohla padnout... Tyto vody jsou příliš kalné na to, aby jeden věděl. Jisté je to, že v krizi aplikované instrumenty co měly preventivně ochránit miliony jednotlivých subjektů od zkázy umožnily několika málo jiným získat váhu, kterou by v běžném konkurenčním prostředí nemohly nikdy dosáhnout, a k tomu tak zběsile rychle.
        Mudr.c
        •  
          17.03.2021 0:37

          Prodáván může být jako přebytečný. Například firma má velké množství kancelářských budov a rozhodne se víc lidi mít na home offisu, tak část budov odprodá. Proč se o ně starat prázdný. Nebo třeba firma odprodá část tankerů, protože se změní struktura námořní přepravy, atd. Nemusí jít jen o firmu v problémech. Jinak s tou poslední tvoji větou určitě souhlasím. Bohužel tak to je...
          qwer
    Aktuální komentáře
    11.10.2026
    9:18Víkendář: Slavné ekonomické omyly, které hodně pomohly
    10.10.2026
    9:10Víkendář: Umělá inteligence - a komu to prospěje?
    09.10.2026
    22:01Akcie rostly díky sázkám na silnou výsledkovou sezónu, ropa mírně polevila  
    18:06Zdání klame a paradox monetární politiky prováděné přes rozvahu
    16:39PODCAST Trhy & Bohatství s Tomášem Holubem: Proč se Česko zadlužuje i v době růstu a co to znamená pro naše peněženky?
    16:09Investoři utíkají do bezpečí. Do peněžních fondů nalili nejvíce peněz od pandemie  
    14:34Dluhopisový veterán mění názor. Poprvé za dekádu sází na růst amerických bondů  
    12:47Perly týdne: Přílišný pesimismus na akciích a taktická rally na zlatě
    12:06Akcie i dluhopisy v režii ropy. Závěr týdne v pozitivním módu  
    11:14OpenAI chce letos překonat 70 miliard dolarů anualizovaných tržeb
    10:56Traderův deník: Nepovedený obchod nemusí být hned pohromou  
    9:23Rozbřesk: Obce mají rekordní přebytky, bojují ale s nízkou efektivitou
    8:52CSG vyvíjí zbraň proti rojům dronů, HARDWARIO hlásí rekordní zisky a Revolut míří do USA  
    8:36Trump nakupoval akcie Mety i dluhopisy SpaceX. V srpnu provedl přes 500 obchodů
    6:07Akcie zatím drží nad vodou zisky. To se ale může změnit, varuje Dalio
    08.10.2026
    22:00Americké indexy čelí silným výprodejům  
    18:06Zdání klame. Necháte se oklamat i vy?
    17:21DOORNITE míří na burzu: Webinář s CEO Pavlem Šatným o firmě, plánech růstu i detailech IPO
    15:46Evropské bankovní akcie zažívají nejhorší dvoudenní pokles od března  
    14:27Německo zvýšilo odhad růstu ekonomiky. Pomáhají investice do infrastruktury i obrany

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data