Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Jediný sektor s historicky nízkou valuací a čekání na nákupní korekci

    Jediný sektor s historicky nízkou valuací a čekání na nákupní korekci

    16.09.2021 17:29

    Na celém americkém trhu je nyní jediný sektor, který se obchoduje s valuacemi nižšími, než je dlouhodobý standard. V opačné pozici je naopak sektorů řada. Dnes o nich, atypickém cyklu a akciích, u kterých se čeká na korekci.

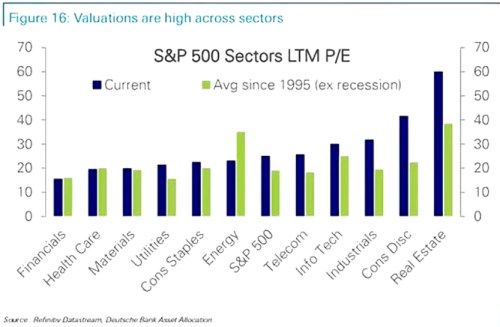
    1. Valuace sektorů: Následující graf od Deutsche Bank porovnává aktuální valuace jednotlivých sektorů v indexu SPX s jejich dlouhodobým průměrem od roku 1995. Průměr vylučuje recesi, otázkou ale pak je, proč by neměl vylučovat i bublinu – viz níže. Pracujme ale s tím, o co se s námi DB štědře dělí:
    01
    Zdroj: Twitter

    Jediným sektorem, který je pod oním průměrem, je energetika, na kterou doléhají zejména snahy o posun k větší udržitelnosti. A také související jevy, jako je ESG investování, viz i „Návratnost ESG investic a dlažba z dobrých úmyslů“. Blízko PE průměru jsou finance, zdravotní péče a materiály, na hony vzdáleny jsou mu naopak reality, zboží dlouhodobé spotřeby a průmysl. Ne tak moc nad průměrem jsou možná překvapivě IT a telekomunikace, ale zde bude asi hrát největší roli to, co jsem psal výše – průměr je nakopnut ignorováním recesí, ale zahrnutím bubliny.

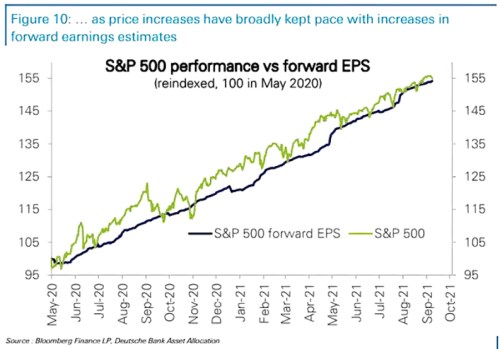
    2. Přebírání otěží: Cyklické chování trhu je obvykle takové, že po pádu jej táhnou nahoru obvykle valuace (rostou ceny P, zatímco aktuální zisky E jsou dole a roste tudíž násobek PE). Pak otěže přebírají zisky – roste E, zatímco PE klesá, ale ne dost na to, aby klesaly i ceny. Současný cyklus je atypický v tom, že po první fázi zisky otěže skutečně přebraly – viz druhý graf od DB srovnávající vývoj E s cenami akcií. Ale valuace zůstávají vysoko (graf první).
    02
    Zdroj: Twitter

    3. Čekání na korekci? S našponovanými valuacemi na trhu jako celku i u řady odvětví se objevují i úvahy o tom, že případná korekce by představovala příležitost pro nákup nyní valuačně ne moc atraktivních titulů. V podobném duchu vyznívá jedna z posledních analýz Morningstar, která hovoří o kvalitních akciích vhodných pro nákup, ovšem jen při poklesu jejich ceny. Jinak řečeno, o akciích, které jsou nyní blízko své férové hodnoty.

    K tomu bych si malou odbočkou dovolil poznamenat, že blízkost férové hodnotě ale neznamená neatraktivitu. Znamená „jen“, že akcie by měla na základě současných dostupných informací generovat svou požadovanou návratnost. Pokud vezmeme současné bezrizikové výnosy a nějakou standardní rizikovou prémii akcií, znamená to, že „průměrná“ a férově naceněná akcie by měla dlouhodobě vynášet nějakých 6 - 7 % ročně.

    Na zmíněný seznam od Morningstar se dostává Clorox, Coca Cola, Pepsi, Unilever, Novartis, Johnson and Johnson a Dominion. Nemalá část seznamu je tedy tvořena firmami se sektoru zboží běžné spotřeby, kde se ohledně růstu hraje o jednotky procentních bodů, či ještě méně. Příště bych se rád na tyto firmy podíval detailněji.


    Čtěte více:

    Slimmon: Akcie zase nahoru, pokud ovšem nepůjdou sazby dál dolů
    01.09.2021 14:34
    Andrew Slimmon z Morgan Stanley Investment Management pro Bloomberg Ma...
    Ochlazování globálního ziskového boomu
    01.09.2021 17:21
    Klasický akciový cyklus probíhá tak, že na jeho počátku táhnou ceny ak...
    Američané zvyšují svůj valuační náskok, Německo za Francií a Španělskem. A nakonec Itálie
    06.09.2021 17:18
    MacroMarketsDaily přichází s novým srovnáním valuace amerických, kanad...
    Přijde tvrdá korekce na akciích, varuje tým Deutsche Bank
    10.09.2021 16:01
    Kombinace vysokých valuací akcií a rychle postupujícího cyklu zisků zv...
    Americký trh jako celek není moc atraktivní, opak platí o malých společnostech, říká strategička BofA
    15.09.2021 12:38
    Jill Carey Hall z Bank of America má cíl pro index S&P 500 pro letošn...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    24.10.2026
    8:35Víkendář: Podobnost s rokem 1873, kdy praskla železniční bublina?
    23.10.2026
    17:27Táhnou trhy ekonomiku do recese?
    16:22Pomáhá ve skutečnosti šíření obav z AI těm, kteří jsou v popředí jejího rozvoje?
    14:43Traders Talk: Moneta bez mimořádné dividendy, technologické akcie pod tlakem. Kam se nyní dívat
    12:23Čína je pro nás minulostí, přiznal šéf Volva. Akcie automobilky se po výsledcích zřítily o 29 procent dolů
    11:38Nervozita kolem AI a hrozící ropa. Americké akcie vyčkávají, zatímco Evropa klesá  
    11:02Perly týdne: Anthropic skončí jako velice spekulativní akcie, trhy začaly regulovat AI
    9:54Na stáří si skrze DIP spoří už téměř 300 tisíc lidí
    9:40Akcie DOORNITE se začínají obchodovat na trhu Start. Otevírají nad upisovací cenou
    9:10Litner: Moneta výrazně překonala očekávání. Zklamáním je pouze chybějící mimořádná dividenda  
    8:54Rozbřesk: Služby zdražily víc, než na co si česká ekonomika vydělala
    8:51Trhy pod tlakem AI i drahé ropy. Moneta překvapila silnými výsledky, ale i absencí mimořádné dividendy  
    8:20Moneta zvýšila výhled zisku. Navyšuje odhad na letošní rok, drží dividendovou politiku
    7:55MONETA Money Bank, a.s.: Čistý zisk za tři čtvrtletí 2026 vzrostl na 5,5 mld. Kč
    6:01Umělá inteligence jako hrozba lidstvu?
    22.10.2026
    22:01Akcie prudce oslabily, technologický sektor zasáhl výprodej a trh přešel do režimu „risk off“  
    17:28AI přestane být poptávkovým tahounem zisků. Na vyšší růst celkové produktivity se zatím čeká
    16:30Nervozita kolem AI? Apple se stává bezpečným přístavem technologického sektoru  
    15:03Rostoucí zásoby a výprodej AI akcií srážejí ceny mědi
    13:25Meta: Reklamní stroj nadále financuje útok na špičku AI, účet ale začíná být opravdu velký  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data