Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Evropská ekonomika v letech 2022 a 2023 a vývoj na akciových trzích

    Evropská ekonomika v letech 2022 a 2023 a vývoj na akciových trzích

    06.12.2021 17:35

    Ve srovnání s americkými akciemi jsou nyní ty evropské od počátku roku 2020 o více než 20 % níže. Je to horší výkon, než předvedla třeba Kanada (asi o 13 % níže), ovšem lepší než u britských akcií (asi o 35 % níže). Celkově se ale opět nenaplnily predikce těch, kteří hovořili o relativně lepších výkonech akcií v Evropě. Dnes se podíváme, co o eurozóně ohledně makroprostředí predikuje banka Danske a připojíme pár akciových úvah týkajících se zejména zisků obchodovaných firem a jejich valuací.

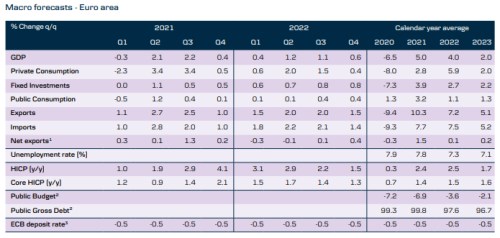
    1. Makroprojekce DB: Danske Bank v následující tabulce shrnuje své projekce vývoje v eurozóně v příštím roce. Zatímco v USA by HDP měl podle ekonomů banky růst o 5,4 % v letošním roce a následně o 3,5 % a 2,2 %, v eurozóně predikují 5 %, 4 % a 2 %. Zatímco v USA by se podle DB měla inflace i v roce 2023 držet něco nad 2 %, v eurozóně by měla klesnout něco pod ně (s tím, že nyní tu inflace ani zdaleka nedosahuje amerických hodnot). A ECB na sazby (proto) ani nešáhne:
    01
    Zdroj: Danske Bank

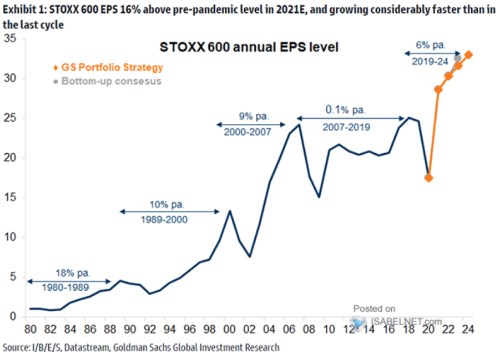
    2. Zisky ve scénáři GS: Před časem jsem tu poukazoval na projekce Goldman Sachs, podle kterých by se měly zisky evropských obchodovaných firem (konečně) zvednout nad maxima dosažená před finanční krizí (viz druhý graf). V následujících několika letech by jejich růst měl v průměru dosáhnout 6 % ročně (k základně roku 2019). Pokud by se evropská ekonomika ohledně ekonomické aktivity zhruba vyvíjela tak, jak predikuje DB, porostou tedy zisky obchodovaných firem výrazně rychleji. A docela bych si tipnul, že mnoho optimističtějších projekcí než těch od DB bychom u eurozóny nenašli.
    02
    Zdroj: Twitter

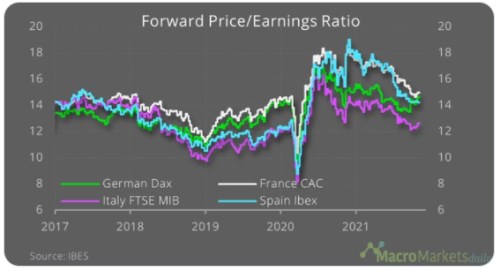
    3. Valuace na standardu 2017: Pokud by se nezměnily valuace (PE by bylo konstantní), ceny evropských akcií by rostly v souladu s tím, jak by se měnily firemní zisky. Ve scénáři GS tedy v průměru o nějakých 6 % ročně. PE ale historicky mívá tendenci v pozdějších fázích cyklu klesat a následující graf ukazuje, že tomu tak doposud je i v cyklu současném. Z maxim dosažených v roce 2020 se tak valuace největších evropských trhů posunuly v hodně hrubém průměru někam na strandard roku 2017:
    02
    Zdroj: Twitter

    4. A jeden zástupce medvědů: Evropské akcie již za sebou mají dlouhé roky střídajících se očekávání a zklamání, výše uvedené by celkově mohlo vyznívat třeba ne jako vyloženě býčí scénář, ale na tele by to snad stačilo. Ekonomika postupně přistane cca na potenciál, nenastanou ani silné dezinflační, ani inflační tlaky, takže ECB bude sazby držet i dál nízké. Pokud by to nedoprovázela vyšší volatilita, nízko by mohly být i rizikové prémie, valuace by se pak mohly stabilizovat a s oním růstem zisků by se o vyšší jednotky procent zvedaly i ceny akcií.

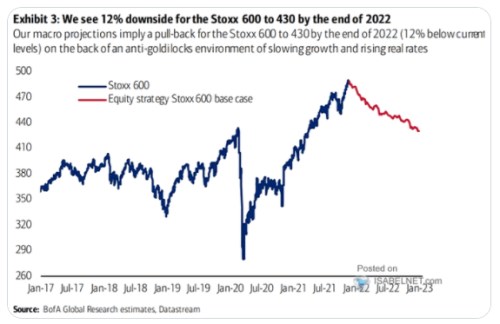
    Něčemu takovému moc nevěří třeba BofA, jejíž projekce jsme mohli vidět v Perlách týdne v následujícím grafu. Podle ekonomů této banky na evropské akcie totiž dolehne kombinace zpomalujícího růstu a rostoucích (reálných) sazeb.
    04

    Zdroj: Twitter


    Čtěte více:

    Promeškali jste akciovou rally? Podle UBS se vstup na trh stále vyplatí
    19.11.2021 14:16
    Investoři, kteří se obávají, že „promeškali rally“ na akciích, mohou s...
    ECB by na vzestup inflace neměla reagovat zpřísněním politiky, myslí si Christine Lagarde
    19.11.2021 13:03
    Evropská centrální banka (ECB) by na nynější vzestup inflace neměla r...
    Velké banky eurozóny nesplňují zelená očekávání ECB. Evropská pravidla proti greenwashingu přijdou zřejmě později
    22.11.2021 15:40
    Žádná z velkých bank v eurozóně nesplňuje očekávání Evropské centrální...
    Vyšší zisky povedou v roce 2022 k prodloužení býčího trhu, vyplývá z průzkumu mezi stratégy
    02.12.2021 5:53
    Americký akciový index S&P 500 naroste od nynějška do konce roku 2022...
    Inflace v eurozóně podle šéfky ECB možná dosáhla vrcholu a měla by začít klesat
    03.12.2021 11:02
    Inflace v eurozóně už možná dosáhla svého vrcholu a začne brzy klesat....

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    21.11.2026
    9:37Víkendář: Pokud nebude AI spotřebovávat veškerý kyslík v místnosti, zbude ho více pro ostatní
    20.11.2026
    22:01Další propady Nvidie a technologií  
    17:07Velké akciové řešení
    16:13Gundlach: Systém je zmanipulovaný, připomíná to rok 2008
    15:19Změní umělá inteligence pohled a práci s ekonomickými daty?
    13:43AI proti wellness. Dva zcela rozdílné světy aktuálních IPO na obou stranách Atlantiku
    13:08SK Hynix se stane největším akcionářem japonského konkurenta Kioxia
    12:10Perly týdne: Po kauze NVIDIA ještě lepší AI výhled v USA. A jaký bude rok 2027 celkově?
    11:33Výplach na technologiích pokračuje, dolů obrátil i Anthropic  
    10:50AMD pod tlakem. Zpráva o možných vazbách na čínské firmy sráží akcie dolů
    10:34AI a vlády ženou evropský dluhopisový trh na rekord. Objem letošních emisí překonal 2 biliony eur  
    9:34Rozbřesk: ECB varuje před AI boomem na dluh, který není vidět?
    8:58AI výprodej pokračuje navzdory úspěchu Anthropicu. Futures míří dále do rudého  
    6:06Morse: Ropa za padesát a Čína rostoucí o 0 %
    19.11.2026
    22:24Z IPO hned milionářem? Amazon, Nvidia nebo Google ukazují, že první den na burze fakt není to nejdůležitější
    17:23Co vlastně nyní trhy čekají od VW?
    16:13Walmartu klesl zisk, tržby ale překonaly očekávání
    16:01Historické IPO Anthropic: Akcie otevřely o více jak 30 procent výše nad 111 dolary a z postu největšího úpisu světa sesadily SpaceX. Trh v růstu nevydržel
    14:57SAB Finance a.s.: Oznámení o zvýšení základního kapitálu společnosti SAB Finance a.s.
    14:23Eisman: AI už potřebuje jinou diagnózu. 10 – 30% omezení investic by mohlo spíše prospět

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data