Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Jsou po korekci technologické akcie levné?

    Jsou po korekci technologické akcie levné?

    15.03.2022 16:04

    Na podzim minulého roku jsem tu poukazoval na jednu podstatnou, ale trochu opomíjenou věc. Zatímco často používané valuační násobky typu PE (poměr cen akcií a zisků na akcii) byly minimálně z historického hlediska hodně vysoko, u poměru cen akcií k toku hotovosti k takovým extrémům podle některých analýz nedosahovalo. Právě ukazatele založené na toku hotovosti jsou přitom zdaleka nejrelevantnější. Od podzimu znatelně kleslo PE celého trhu, ale my se dnes zaměříma na to, co násobky založené na cash flow nyní říkají o nestále zhusta probíraných technologiích.

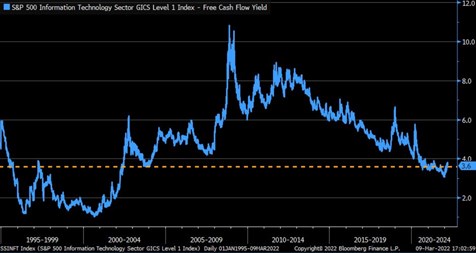
    Následující graf ukazuje vývoj výnosu měřeného na základě volného toku hotovosti FCF. Co to konkrétně je? Obrácený poměr cen akcií a toho, co firma vydělá po investicích. Takže pokud nějaká společnosti na provozním toku hotovosti vydělá 100 dolarů a z toho zainvestuje 50 dolarů, zbyde jí FCF 50 dolarů. Pokud by její kapitalizace dosahovala 1000 dolarů, je výnos FCF 5 %. Pokud by firma celé FCF vyplatila na dividendách, rovnal by se FCF výnos mnohem častěji používanému dividendovému výnosu. Ten je sice jednodušší spočítat, ale má tu nevýhodu, že nemusí přesně reflektovat schopnost firmy generovat hotovost pro akcionáře.

    Takže podle následujícího grafu je nyní FCF výnos technologií téměř u 4 %, dlouhodobý průměr se nachází někde kolem 3,6 %. Takže podle tohoto měřítka jsou nyní technologické firmy se svými valuacemi cca na historickém standardu měřeném od roku 1995. Tedy standardu zahrnujícím jak technologickou bublinu, kdy se FCF výnos pohyboval až pod 1 %, tak období následující, kdy se dostal až nad 8 %:
    17
    Zdroj: Twitter

    Jako vždy v podobných případech je samozřejmě otázkou relevance historického vývoje a „porovnatelné“ období. Pokud bychom například tvrdili, že relevantnější je zde období po finanční krizi, onen standard FCF výnosu se nám posune znatelně nahoru, někam k 6 %. A pak jsme samozřejmě výrazně pod ním, což by indikovalo předraženost tohoto segmentu trhu. Podobně jako tomu je u PE, respektive u jeho obrácené hodnoty EP, tedy ziskového výnosu.

    Z fundamentálního pohledu je přitom FCF výnos dán požadovanou návratností a očekávaným růstem FCF*. Období nízkého výnosu zobrazené v grafu tak bylo obdobím, kdy investoři od technologií požadovali velmi málo (kvůli nízkým bezrizikovým sazbám a/nebo nízkým rizikovým prémiím). A/nebo u nich očekávali hodně, co se týče budoucího růstu. Tudíž pokud je nyní FCF výnos technologií z perspektivy období po roce stále dost nízko, znamená to, že nyní je stále mimořádně nízko poměr požadovaná návratnost/očekávaný (dlouhodobější) růst.

    *PE je pak dáno ještě tím, jaký je poměr zisků E k FCF, respektive k FCFE, což je přímo tok hotovosti na vlastní jmění. Od FCF se liší v tom, že FCF může být použito třeba na splátku dluhů, či akvizice a teprve residuum je FCFE. Technicky čisté by pak bylo porovnání FCFE s cenami akcií a kapitaliazcí a FCF s hodnotou celé firmy.


    Čtěte více:

    Evropské peněžní momentum prudce slábne. Co akcie?
    08.03.2022 18:21
    Index STOXX 600 za poslední měsíc oslabuje o 9 %, za poslední rok je s...
    Akcie jako reálné aktivum odolné inflaci?
    09.03.2022 17:46
    Z ekonomů, analytiků a investorů se často stávají historici. Děje se t...
    Co to vlastně je dividendová akcie? A jak si typicky vedla v období vyšší inflace?
    10.03.2022 16:44
    Před časem jsem se tu věnoval akciím firem s potenciálem pro rychle ro...
    43 důvodů k poklesu na cestě nahoru
    11.03.2022 16:18
    Ritholtz Wealth Management přišel s hezkým obrázkem, který ukazuje výv...
    Produkční mizera
    14.03.2022 17:30
    Ekonomická aktivita v Evropě se během roku 2020 propadla až o téměř 15...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    19.11.2026
    17:23Co vlastně nyní trhy čekají od VW?
    16:13Walmartu klesl zisk, tržby ale překonaly očekávání
    16:01Historické IPO Anthropicu: Akcie otevřely o více jak 30 procent výše nad 111 dolary a z postu největšího úpisu světa sesadily SpaceX
    14:57SAB Finance a.s.: Oznámení o zvýšení základního kapitálu společnosti SAB Finance a.s.
    14:23Eisman: AI už potřebuje jinou diagnózu. 10 – 30% omezení investic by mohlo spíše prospět
    13:22Alibaba vykázala desetiprocentní růst tržeb, investorům to nestačí
    12:25Allwyn zvýšil upravený hrubý provozní zisk o šest procent
    12:07Goldman Sachs: Býčí trh nekončí. AI už ale nebude táhnout akcie jako dosud  
    11:23Anthropic se postavil negativnímu sentimentu. Kdo bude silnější?  
    10:25Kdo nahradí Huanga? Nvidia oslovila šéfa Armu, který ve firmě už působil
    9:56IEA: Válka s Íránem narušila obchod s ropou a plynem nejvíce v historii
    9:06Rozbřesk: Česko pořád mezi premianty EU, inflace ale brzy vzroste
    8:39IPO Anthropicu, hledání nového CEO v Nvidii, snížený výhled Novartisu. Evropa otevře v plusu  
    8:27Rekordní IPO. Anthropic získal od investorů přes 107 miliard dolarů
    6:01ANT IPO: Co musí Anthropic splnit, aby zachránil AI trade?  
    18.11.2026
    22:00Americké indexy bez jasného směru před očekávaným IPO společnosti Anthropic  
    17:57Význam impulsů a další dění na akciích a zlatu
    15:50Branislav Soták: Byznys Nvidie bude ze setrvačnosti dál produkovat brutální čísla, pachuť ale zůstává  
    15:10Waller z Fedu volá po razantním zvýšení sazeb
    14:57Raiffeisenbank a.s.: Výplata úrokového výnosu dluhopisů XS2821764326 a XS2821774390

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    14:30USA - Index filadelfského Fedu
    14:30USA - Nové žádosti o dávky v nezam.