Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Z pohledu vývoje po roce 1950 se nyní peněžní nabídka dostala do extrému

    Z pohledu vývoje po roce 1950 se nyní peněžní nabídka dostala do extrému

    01.05.2023 19:47

    Některé indikátory vývoje peněžní nabídky nyní v USA ukazují na dlouho nevídaný vývoj. Finanční podmínky v extrémnější pozici ale nejsou. K tomu pár slov o dlouhodobějších změnách a trendech v peněžní nabídce a u vývoje v ekonomice.

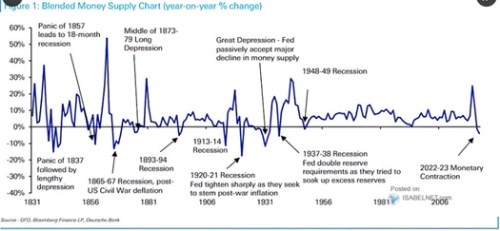
    1 . Peněžní nabídka: Následující graf od Deutsche Bank ukazuje hodně dlouhodobý vývoj peněžní nabídky v USA. Ekonomové banky k tomu používají smíšený indikátor, nejde tedy jen o jeden peněžní agregát. A jejich pointa je zřejmě hlavně v tom, že nyní opět dochází ke kontrakci peněžní nabídky. Porovnatelné s tou v roce 1937:
     
    Z pohledu vývoje po roce 1950 se nyní peněžní nabídka dostala do extrému
    Zdroj: Twitter

    Jaká je relevance peněžní nabídky? Třeba Jeremy Siegel podle svých slov stále hledí na vývoj peněžního agregátu M2. A ten podle ekonoma patří k argumentům proti dalšímu utahování monetární politiky v USA. Larry Summers zase míní, že poté, co Fed začal vyplácet úroky z povinných a nadměrných bankovních rezerv, vypovídací hodnota M2 znatelně klesla. Deutsche v grafu vyznačuje i významné recese a období ekonomických tenzí, ty se přitom kryjí právě s obdobími, kdy bankou používaný indikátor vývoje peněžní nabídky klesá. V tomto duchu bychom tedy hleděli na další známku blížící se recese.

    2 . Finanční podmínky: Na rozdíl od peněžní nabídky jsou ale dnes poměrně široce sledovány zejména finanční podmínky v americké ekonomice. A některé studie dokazují, že z hlediska vývoje v ekonomice jsou skutečně relevantnější než třeba sazby. Jejich pohyb přitom může jít proti sazbám, jak tomu bylo třeba na podzim minulého roku. Finanční podmínky se totiž uvolňovaly a dělaly tak práci „proti Fedu“. Únor a březen letošního roku přinesly utahování podmínek, ale poslední cca měsíc opět jejich uvolnění. Nyní jsou tak na podobné úrovni, jako v květnu, či srpnu minulého roku. Jinak řečeno, samotné sazby by budily dojem větší utaženosti podmínek, než některé indexy finančních podmínek. A určitě tu na rozdíl od grafu nedochází k žádnému extrémnějšímu jevu. 

    3 . Dlouhodobější změny a trendy: V grafu můžeme mimochodem také pozorovat dvě celkem jasně oddělená období. Po konci druhé světové války totiž dochází k výraznému uklidnění peněžní nabídky. Toto druhé období pak ve své první části přineslo i vysokou inflaci sedmdesátých let, její monetární krocení. A následně přichází část druhá, která bývá nazývána Velkým uklidněním. Tedy obdobím začínajícím někdy v polovině osmdesátých let a trvajícím do finanční krize, či až roku 2020 (podle definice „klidu“). 

    I v tomto uklidněném období se dá samozřejmě poukázat na řadu monetárních přešlapů. Ale srovnání s tím, co se dělo s peněžní nabídkou v onom prvním období před rokem 1950, má určitou vypovídací schopnost. Všimněme si i období Velké deprese, které Deutsche „friedmanovsky“ komentuje s tím, že Fed „pasivně přijal výrazný pokles peněžní nabídky“. 


    Čtěte více:

    Monetární přesuny v čase a inflace v největších vyspělých ekonomikách
    24.04.2023 17:11
    Inflace ve vyspělých zemích se po období téměř jednolitého růstu opět ...
    Co říká cyklická část trhu o dalším vývoji?
    25.04.2023 17:19
    V prvním a druhém čtvrtletí minulého roku americký reálný produkt kle...
    Menší společnosti stále s nízkými valuacemi. Co říká historie o jejich následné návratnosti?
    26.04.2023 17:10
    Již nějaký ten pátek mají akcie menších společností v USA poměrně nízk...
    Akcie kolem inflačního a sazbového vrcholu
    27.04.2023 17:20
    Před časem jsme se dívali na to, jak se americké akcie obvykle chovají...
    Výnosy vládních dluhopisů se na akciovém trhu přetahují s růstovými očekáváními. Jaký je výsledek?
    28.04.2023 17:10
    Měl by se akciový trh radovat z klesajících výnosů dlouhodobých vládní...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    20.11.2026
    22:01Další propady Nvidie a technologií  
    17:07Velké akciové řešení
    16:13Gundlach: Systém je zmanipulovaný, připomíná to rok 2008
    15:19Změní umělá inteligence pohled a práci s ekonomickými daty?
    13:43AI proti wellness. Dva zcela rozdílné světy aktuálních IPO na obou stranách Atlantiku
    13:08SK Hynix se stane největším akcionářem japonského konkurenta Kioxia
    12:10Perly týdne: Po kauze NVIDIA ještě lepší AI výhled v USA. A jaký bude rok 2027 celkově?
    11:33Výplach na technologiích pokračuje, dolů obrátil i Anthropic  
    10:50AMD pod tlakem. Zpráva o možných vazbách na čínské firmy sráží akcie dolů
    10:34AI a vlády ženou evropský dluhopisový trh na rekord. Objem letošních emisí překonal 2 biliony eur  
    9:34Rozbřesk: ECB varuje před AI boomem na dluh, který není vidět?
    8:58AI výprodej pokračuje navzdory úspěchu Anthropicu. Futures míří dále do rudého  
    6:06Morse: Ropa za padesát a Čína rostoucí o 0 %
    19.11.2026
    22:24Z IPO hned milionářem? Amazon, Nvidia nebo Google ukazují, že první den na burze fakt není to nejdůležitější
    17:23Co vlastně nyní trhy čekají od VW?
    16:13Walmartu klesl zisk, tržby ale překonaly očekávání
    16:01Historické IPO Anthropic: Akcie otevřely o více jak 30 procent výše nad 111 dolary a z postu největšího úpisu světa sesadily SpaceX. Trh v růstu nevydržel
    14:57SAB Finance a.s.: Oznámení o zvýšení základního kapitálu společnosti SAB Finance a.s.
    14:23Eisman: AI už potřebuje jinou diagnózu. 10 – 30% omezení investic by mohlo spíše prospět
    13:22Alibaba vykázala desetiprocentní růst tržeb, investorům to nestačí

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data