Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Příštích deset let na akciích podle CAPE

    Příštích deset let na akciích podle CAPE

    27.09.2023 17:33

    Mezi valuacemi a budoucí návratností panuje historicky docela zajímavý vztah, mezi očekávaný zisky a návratností to je už horší (viz včerejší úvaha). Dnes se podíváme na vztah první, ale s méně častěji používaným valuačním měřítkem, kterým je tzv. CAPE.

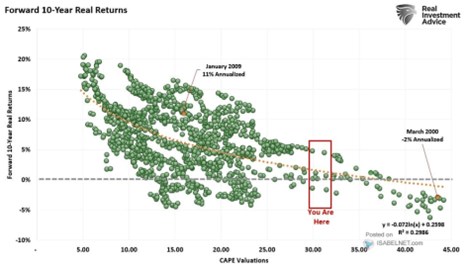
    S CAPE, tedy cyklicky upraveným poměrem cen k ziskům, přišel před řadou let profesor Shiller ve snaze očistit PE od cyklických vlivů. Používá tak průměr zisků za několik let a již hodně dlouho se hovoří o tom, že CAPE je hodně vysoko. Což ukazuje i následující graf, který dává toto valuační měřítko dohromady s následnou desetiletou návratností akciového trhu:
    kk
    Zdroj: X

    Podle některých názorů vypovídající hodnota CAPE, respektive jeho delších časových řad, klesá. Například se změnami v účetních standardech a postupech. Graf k tomu neukazuje nijak zářnou korelaci (vyšší je v případě, kdy se použije tzv. forward PE). Nicméně i tento graf by proloženou křivkou potvrzoval, že čím vyšší valuace, o to nižší budoucí návratnost a naopak. Podle proložené přímky by se pak měla v následujících deseti letech pohybovat konkrétně pod 5 % ročně. S ohledem na uvedené jde ale spíše o zajímavost.

    Já bych dokonce tíhnul spíše k té interpretaci, že CAPE jako nějaký indikátor budoucí ziskovosti v podstatě nefunguje, snad vyjma extrémů a to zejména těch s nejvyššími hodnotami. Nyní se zhruba nacházíme na jejich hranici, pokud by mělo být CAPE ještě vyšší, už by se podle historie (!) dal nějaký negativní vztah odvozovat. Pokud by naopak CAPE klesalo, dostáváme se spíše do oblasti „vše je možné“. Například u CAPE mezi 15 – 20 nachází širokou škálu návratností, od více než 15 % (v reálném vyjádření) ke ztrátám dosahujícím téměř 5 %.

    Graf tak docela připomíná ten včerejší se zisky. I u něj se totiž vyjma extrémů dá hovořit spíše o tom, že tu žádná korelace, neřkuli vztah v podstatě není. Ohledně relevance samotného CAPE pak platí i to, co jsem tu psal nedávno ve vztahu k PE. Nejsou to totiž zisky, co přímo určuje hodnotu akcie a firmy, ale tok hotovosti pro akcionáře. A zdá se, že zisky jsou nyní v tomto ohledu „výživnější“ – poměr volného cash flow k nim roste a příčinou mohou být nižší výdaje na investice. Pokud tomu tak skutečně je, investoři jsou ochotni platit za jednotku zisků více bez toho, aby se změnila požadovaná návratnost, či očekávaný růst. Více v „Drahost“ současného trhu, valuační hry a stínohry (viz odkaz pod článkem).


    Čtěte více:

    Signály (ne)recese
    18.09.2023 17:53
    O recesi v USA se hovoří už dlouhou řadu měsíců a ne nadarmo se tak ří...
    Co by podle historických zkušeností přinesl akciím (cyklický) pokles sazeb?
    19.09.2023 17:33
    Časování trhu je věc ošidná a jsem dalek toho, abych k němu zde někoho...
    „Drahost“ současného trhu, valuační hry a stínohry
    20.09.2023 17:45
    Dnes se podíváme na podle mne nejdůležitější valuační tabulku, která k...
    Dvě valuační mezery a mimořádná síla současných příběhů na trhu
    21.09.2023 17:40
    Včera jsem mimo jiné poukazoval na docela znatelný rozdíl mezi poměry ...
    Monetární politika v následujících letech - mezi mírně pod a mírně nad je velký rozdíl
    22.09.2023 17:24
    Ekonomové Bank of America i Goldman Sachs přišli s predikcemi dalšího ...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    30.10.2026
    17:02Rekordní obliba akcií v amerických domácnostech. Které peníze budou nyní „chytré“?
    16:12ExxonMobil a Chevron prudce zvýšily zisky
    15:45Výsledky Reddit: Reklamní stroj šlape, Google však zavírá bránu k novým uživatelům  
    14:08Jakub Blaha: Poptávka po serverech exploduje, Intel ji však neumí proměnit v peníze  
    13:40Binance zmrazila aktiva po zřejmě hackerském útoku. Hlavním podezřelým je KLDR
    12:53Ekonomika eurozóny překvapila odolností. Růst překonal očekávání navzdory drahým energiím
    12:46Perly týdne: USA jsou obětí svého vlastního úspěchu, v Číně velký automobilový útlum
    12:11Jan Bureš: HDP čeká na nové impulsy, co na něj ČNB?
    11:58Technologie dostávají další rány od Amazonu a Intelu, trh se nemá o co opřít  
    11:15Výsledky Amazonu: AWS nadále zrychluje, ale …  
    10:12Růst české ekonomiky zpomalil na 1,6 %. Nejvíce pomáhá spotřeba domácností
    10:08Rozbřesk: Prosincové zvýšení sazeb zůstává ve hře, euro reagovalo růstem
    9:47Silné úrokové výnosy pomohly Erste k lepším u zisku. Hlavní otázkou zůstává Polsko  
    8:54Erste překonala odhady, trhy ale zaměstnává AI výprodej, hackerský útok na kryptoměny i dražší ropa  
    8:543M FUND MSI SICAV a.s: Pololetní finanční zpráva společnosti
    8:53Amazon minul odhady trhu, pokles akcií nezastavil ani silný růst cloudu
    8:38Vyšší zisk, lepší úrokové výnosy i ambicióznější cíle u Erste Bank brzdí opatrný výhled úvěrů
    29.10.2026
    21:01Rotace na trhu zasáhla vítěze AI boomu, Alphabet spustil výprodej technologických akcií  
    18:25Druhá derivace zlata
    16:45Preview Erste: Banka potvrdí růst klíčových výnosů, zisk ale bude stagnovat  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data