Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Dají se skloubit predikce Goldman Sachs pro příští rok a pro následujících deset let?

    Dají se skloubit predikce Goldman Sachs pro příští rok a pro následujících deset let?

    22.11.2024 17:33

    Příští rok to vypadá na pokračující růst ziskovosti obchodovaných firem a udržení vysokých valuačních násobků. Tudíž dohromady slušný růst cen akcií. Tedy alespoň podle predikcí Goldman Sachs. A podle stejné banky (a historické korelace) by ale současné vysoké valuace měly v delším období implikovat hodně nízkou návratnost amerických akcií. Jak se to rýmuje?

    Nedávno jsme tu poukazovali na to, že pro příštích deset let GS očekává průměrnou roční návratnost amerických akcií ve výši pouhých 3 %. Pro příštím rok banka čeká ale návratnost asi 10 % (viz včerejší článek). To znamená, že následujících devět let by průměr měl být ještě pod 3 %. Tak, aby deset let zahrnující i příští rok odpovídalo onomu 3 % průměru.

    V roce letošním GS očekává zisky na akcii ve výši 241 dolarů, v roce 268 dolarů, pro rok 2026 288 dolarů na akcii. Podobný růst zisků je výrazně pod konsenzem - ten očekává zvýšení ziskovosti vysoko nad 10 % (GS je blízko historickému standardu – dlouhodobě rostou zisky v průměru o 6 – 7 % ročně). Oněch 6500 bodů pro příští rok (tedy cca 10 % návratnost trhu) tedy odráží zmíněný růst zisků a pokračující vysoké valuační násobky.

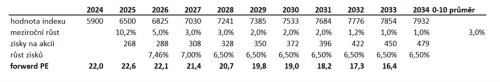
    Udělejme nyní následující úvahu: Předpokládejme, že zisky budou v příštím roce růst podle GS a pak budou konvergovat k 6,5 % ročnímu růstu. Tedy historickému standardu. K tomu se naplní predikce GS ohledně dlouhodobé návratnosti. Co to vše implikuje ohledně desetiletého vývoje valuačních násobků?

    Pokud by index S&P 500 měl v následujících deseti letech růst v průměru o 3 % ročně, v roce 2034 by měl být u 7930 bodů. V následující tabulce se tam dostaneme zobrazeným postupným poklesem tempa indexu růstu na 1 %. Zisky na akcii rostou zmíněným způsobem. A to vše implikuje, že forward PE by kleslo ze současných mimořádně vysokých hodnot na 16,4:
    pop

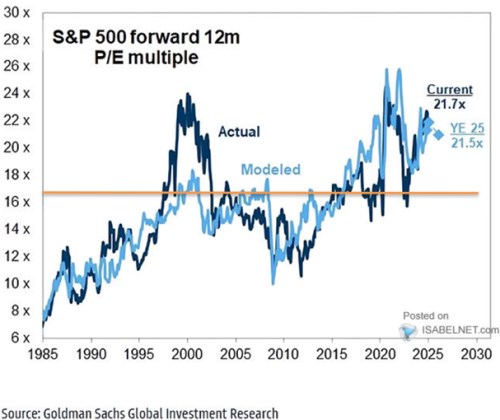
    Pokud by zisky rostly rychleji, pokles PE by v tomto scénáři byl ještě větší. Pokud by naopak zisky celkově rostly pomaleji, na dosažení popsaného růstu celého trhu by bylo třeba vyšších úrovní valuací. Jde samozřejmě o jeden z mnoha scénářů, jak by se dalo dostat k dlouhodobým úrovním trhů implikovaným současnými vysokými valuacemi/GS. Jak oněch výsledných 16,4 bodů zapadá do historických zkušeností?

    Odpověď naznačuje následující graf. Úrovně PE mezi 16 – 17 nejsou z dlouhodobého hlediska žádným troškařením spíše standard. Jinak řečeno, (i) pokud by trh rostl deset let v průměru o 3 % ročně a (ii) zisky se dostaly na historický růstový standard (rostly ve srovnání s trhem více než dvojnásobně), PE koriguje během deseti let na úrovně blízké nějakému standardu po roce 2000 (a vysoko nad úrovně standardní před rokem 2000):
    aaa
    Zdroj: X


    Čtěte více:

    Trh moc rychle a přehnaně reaguje na spekulace, vzkazuje šéf Fedu v Chicagu
    22.11.2024 14:54
    Prezident Federal Reserve Bank of Chicago Austan Goolsbee se domnívá, ...
    Prudké reakce na Trumpův výběr administrativy by mohly znamenat příležitost
    22.11.2024 13:06
    Nyní, když investoři naceňují rizika spojená s možnou změnou politiky ...
    Obchodní válka by poškodila USA i Evropskou unii, řekl šéf Bundesbank
    22.11.2024 15:16
    Případná nová obchodní válka mezi Spojenými státy a Evropskou unií by ...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    16.11.2026
    22:04Výprodej na Wall Street pokračuje  
    17:13PODCAST Týdenní výhled: V hlavní roli Nvidia, Anthropic i financování technologického boomu  
    16:16Raiffeisenbank a.s.: Výplata úrokového výnosu dluhopisu XS2406886973
    16:05Jak moc se bude další vývoj rýmovat s praskáním technologické bubliny?
    15:17Morgan Stanley: Maximálně navyšte podíl akcií. AI cyklus zdaleka nekončí  
    12:27Tento týden bude patřit Nvidii a Anthropicu a technologie jsou z toho dost nervózní  
    12:07UniCredit získala souhlas Bruselu k převzetí Commerzbank
    11:30Novo Nordisk hlásí povzbudivé výsledky u nižších dávek léku nové generace
    10:20Obstojí Anthropic na Wall Street? Rizik pro byznys společnosti je více
    9:07Rozbřesk: Bankovní rada ČNB není tak rozdělená, jak se zdálo
    8:54ČR zvažuje vyšší zdanění nikotinových sáčků, Anthropic míří k rekordnímu IPO a Nvidia čelí dalšímu tlaku  
    6:01Hubbard: Smutné důvody k optimismu při řešení dluhů
    15.11.2026
    9:18Víkendář: Měly by centrální banky preventivně reagovat na prudké zvyšování vládního zadlužení?
    14.11.2026
    13:56SpaceX a Tesla údajně pracují na plánu fúze. Oznámená by mohla být už koncem roku
    9:46Víkendář: Měl o dluzích pravdu Milton Friedman?
    13.11.2026
    22:02S&P 500 zaznamenal nejlepší týden od srpna; tech byl opět pod tlakem  
    17:09Nahrazování dolaru a páky na Spojené státy
    16:28Traders Talk: Nvidia se oklepává z paniky. Nasdaq bojuje o důležitou úroveň
    15:25Expanze Nubank pokračuje, brazilský fintech překonal očekávání
    13:42SAB Finance a.s.: Veřejná nabídka nových akcií SAB Finance a.s. – oznámení o výsledku úpisu a zastavení příjmu dalších žádostí

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    0:50JP - HDP, q/q
    3:00Čína - Maloobchodní tržby, y/y
    3:00Čína - Průmyslová výroba, y/y
    9:00CZ - PPI, y/y
    11:00EMU - Průmyslová výroba, y/y
    14:30USA - Empire State Manufacturing index