Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Kdo je v obchodní válce nejvíce na ráně? Taiwan a naše ekonomika

    Kdo je v obchodní válce nejvíce na ráně? Taiwan a naše ekonomika

    06.07.2018 18:17

    Globální obchodní tahanice, potyčky a války jsou z evidentních důvodů v popředí zájmu trhů i široké veřejnosti. Nejnovější díl této rozvíjející se ságy se točí kolem výhružek a negativních komentářů amerického prezidenta zaměřených proti Světové obchodní organizaci. Pohledů na to, kdo by eskalaci obchodního „násilí“ odnesl více a kdo méně, je řada. Podívejme se na jeden z těch zajímavějších.

    Je zřejmé, že americká vláda si na mušku bere zejména země jako Mexiko, Kanada, Čína a pak celé uskupení sdružené v EU. I bez zdlouhavých analýz je ale evidentní i to, že první vlna potyček by se rychle změnila v řadu druhotných a mnohdy nezamýšlených důsledků. Domino by se pak po výrobních vertikálách valilo po celé globální ekonomice.

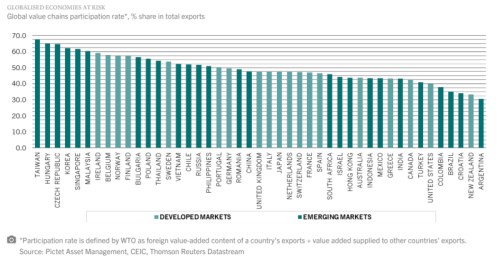
    Pictet Asset Management přišel před několika dny s odhadem citlivosti různých zemí na globální obchodní frikce. Výsledky jeho práce (nebo spíše práce WTO) jsou shrnuty v následujícím grafu. Ten by měl ukazovat, jak moc je daná země zaháčkovaná v globálních výrobně-obchodních vertikálách. Tato míra participace je konkrétně počítána jako součet zahraniční přidané hodnoty obsažené v exportech dané země a přidané hodnoty z dané země obsažené v exportech jiných zemí. Jinak řečeno, čísla jsou tím vyšší, čím více přidané hodnoty odjinud je v exportech dané země a čím více její přidané hodnoty je v exportech jiných zemí. A naopak.
    0

    Jak v komentáři ke grafu píší na FTAlphaville, asi nepřekvapí, že na první pozici je Taiwan. Další místa již určitým překvapením být mohou. Alespoň pro ty, kteří nejsou srozuměni s tím, jak moc je otevřená naše (a maďarská) ekonomika. ČR a Maďarsko se totiž s hodně podobnými hodnotami dělí o druhé a třetí místo. Za námi jsou opět borci z Asie, konkrétně Korea, Singapur a Malajsie. Mimochodem Pictet nás podle grafu stále řadí mezi rozvíjející se země. První vyspělou ekonomikou v žebříčku je Irsko, v závěsu za ním se nachází Belgie a Norsko s Finskem.

    Kam se naopak vrtnout, pokud bychom hledali zemi/trh s nejmenší citlivostí na praskliny v globálním hodnotovém řetězci? Podle grafu je na tom v tomto ohledu nejlépe Argentina. Sami si ale také hodně vystačí na Novém Zélandu. V Evropě je na tom nejlépe Chorvatsko (každoroční záplava turistů asi na obchodní frikce také nebude tak citlivá). Za pozornost stojí i to, že relativně málo citlivé by z tohoto pohledu měly být i samotné Spojené státy. Tedy země, odkud se zvuk polnice vyzývající k obchodní válce ozývá jako první a nejhlasitější.

    Pokud trochu rozvedu svou úvahu z minulého makropříspěvku, pak nejlepším scénářem v této oblasti není vyhnutí se obchodním válkám a návrat k předchozímu „míru“. Je jím hrozbou války vyvolaná eliminace, či alespoň znatelné snížení a vyrovnání existujících cel. O tomto cíli se ale bohužel v Evropě, ani Číně zatím nehovoří. Vše je prezentováno jen jako agresivní a hloupý výpad americké vlády.

    Jenže to je krátkozraký přístup, který mylně hází všechny nápady současných amerických (anti)elit do jednoho pytle. Jeho změna by vyžadovala notnou dávku sebereflexe namísto neustálého ukazování prstem a někdy až povýšeneckého nálepkování. Pobrexitový vývoj v EU bohužel spíše ukazuje, že této sebereflexní „komodity“ je na našem kontinentu stále nedostatek. Nicméně pokud se začneme zase bít v prsa a volat, že z Unie odejdeme, měli bychom se v první řadě ujistit, že my jí máme dost.

    Ještě krátce k obchodním potyčkám: Pictet ve hře čísel a snaze nějak kvantifikovat dopad obchodních frikcí tvrdí, že 10 % tarify týkající se amerického obchodu by zvedly globální inflaci o 0,7 procentního bodu, snížily korporátní zisky o 2,5 % a PE by kleslo o 15 %. Ceny akcií by tedy korigovaly o 15 – 20 %. Nejvíce by pak trpěly cyklické akcie, čínští exportéři a také „drahé sektory, jako dlouhodobá spotřeba“.


    Čtěte více:

    Ropný cyklus se bude točit dál, trend je v rukou nových technologií
    22.06.2018 18:15
    Tezí týkajících se dalšího vývoje na ropném trhu je habaděj. Jednu z t...
    V evropské ekonomice to začíná být zajímavé
    25.06.2018 18:23
    O víkendu jsem si četl tři analýzy investičních bank, každá z nich se ...
    Dlouhodobá návratnost akcií bude slušná. Kartami by zamíchala recese, či technologický boom
    29.06.2018 18:46
    V globální ekonomice je velmi pravděpodobně už hodně dlouho převis zam...
    Globální ekonomika a pravé příčiny hrozící obchodní války
    02.07.2018 18:13
    Jak se bude v delším období vyvíjet situace v americké, evropské a čín...

    Váš názor
    • Je to nesmysl
      09.07.2018 6:01

      To, že máme jednu z nejvíce otevrřených ekonomik, vůbec neznamená, že nás hodně ovlivní obchodní válka převážně mezi USA a Asií a západní Evropou. S USA máme obchodní výměnu velmi nízkou, v řádu 5%, a dokonce i výrobní řetězce, do nichž jsme zapojeni, vyvážejí drtivou většinou věcí jinde. Nakonec i Škoda Auto, která tvoří pětinu českého HDP, vůbec do Severní Ameriky nevyváží. Česko by naopak bylo dost dobrým bezpečným přístavem, kdyby se to rozjelo.
      Lumídek
    • Slabost
      08.07.2018 17:25

      No tak to máme dobrý, asi to hezky slíznem jestli se to rozjede. Moc nechápu ambivalentní postoj pana Soustružníka a jemu podobných v EU jako třeba Merkelové, kteří si naivně myslí, že když před siláckými gesty toho narcisty Trumpa strčí hlavu do písku, tak se to samo přežene. Budou zklamaní.
      Ricochet
      • Re: Slabost
        09.07.2018 8:55

        Zřejmě jste vůbec nepochopil, o čem píšu, a následně mi vkládáte "do úst" něco, co vůbec netvrdím.
        JS
    Aktuální komentáře
    09.11.2026
    17:13Na technologický ekonomický boom musí být dva
    16:15PODCAST Týdenní výhled: Šéf Nvidie obětí špionáže? Na řadě jsou výsledky neocloudů  
    15:54Nástupce Lagardeové by mohl být znám ještě letos. Ve hře jsou dva favorité
    15:033M FUND MSI SICAV a.s: Výplata úrokového výnosu
    14:50Jen běžná tržní korekce. Párty pokračuje?
    12:27Akciové trhy začínají týden v zeleném i přes problémy Nvidie  
    12:03Technologie v korekci. Šance, nebo začátek většího problému?  
    10:32SAB Finance a.s.: Veřejná nabídka nových akcií SAB Finance a.s. – třetí fáze úpisu
    10:30Klíčový muž AI v problémech. Co by (nejen) pro Nvidii znamenal odchod Jensena Huanga?
    10:29Nezaměstnanost zůstává na pěti procentech. Zima ji posune výše
    9:06Rozbřesk: Trhy svůj názor na ČNB poopravily, dál však sázejí na růst sazeb
    8:52Vláda zvažuje sektorovou daň pro banky i energetiky. Šéf Nvidie se stal možná cílem čínské špionáže  
    6:01Měl Fed zvýšit sazby a vrací se do éry Alana Greenspana?
    08.11.2026
    8:37Víkendář: Současný investiční boom nemusí nutně skončit propadem
    07.11.2026
    8:31Víkendář: Co vlastně položilo základ krize třicátých let a jaký může být vztah k dnešku
    06.11.2026
    22:05Pátek přinesl na Wall Street mírné uklidnění
    17:22Zlaté hrady z písku
    17:17Footshop a.s.: Vnitřní informace - Zveřejnění výsledků za 1.– 3. čtvrtletí 2026
    16:16Traders Talk: Výplach jako příležitost? Jak reagovat podle investičního horizontu
    15:21Růst zaměstnanosti v zámoří zrychlil, ale nechává finanční trhy v klidu

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    2:30Čína - CPI, y/y
    10:00CZ - Nezaměstnanost