Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    QE2 a obavy z deflace, která nepřichází

    QE2 a obavy z deflace, která nepřichází

    16.11.2010 19:39
    Autor: Rostislav Plíva, Patria Finance

    Je to zhruba něco málo přes týden, co nejvyšší měnová autorita Spojených států, Federální rezervní systém, rozjel další kolo měnových injekcí tzv. QE2. Nehodlám rozebírat to, že Fed si musí najít jiné způsoby, jak dostat do systému peníze, když už prostší nástroje jako snižování sazeb nejsou možné, spíše se hodlám zaměřit na to, s jakým zdůvodněním Fed přišel a jaké podpory se mu dostalo od „liberálních“ (rozuměj levicových) médií, jakým je například New York Times, či ekonomů v nich píšících jako třeba Paul Krugman.

    Ospravedlněním pro horečnaté zvyšování peněžní báze má být údajné nebezpečí deflace. Zatím ale ceny nijak závratně neklesají a už vůbec ne ty, jejichž pokles by měl podle Fedu způsobit budoucí deflaci. Je až s podivem, jak mnoho mainstreamových ekonomů bije na poplach před deflační pastí, do které se mohou Spojené státy dostat. Někteří rádi současnou situaci přirovnávají k „Japonské ztracené dekádě“, jako právě již zmiňovaný Krugman ve svém blogu: http://krugman.blogs.nytimes.com/2010/10/18/just-call-him-bernanke-sama/

    Viz. jeho graf:
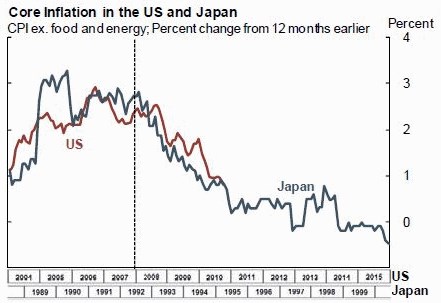
    Krugman

    Argumentace klesající křivkou CPI, tedy indexem spotřebních cen, je jistě zajímavá a pro neznalého člověka snad i výmluvná, ale i zde platí Churchillovo „Věřím jen těm statistikám, které si sám zfalšuji.“

    Sám Krugman používá takzvané „jádrové CPI“. Řekněte sami, co je to za „jádro“, když tento „jádrový“ ukazatel neobsahuje ceny potravin a energií.

    Zde je první problém. Ceny energií pro domácnosti podle statistik samotné vlády USA za posledních 12 měsíců narostly o více než 5 %. Ceny potravin i přes narůstající zájem o levné potraviny v takzvaných „Dollar stores" vrostly o 1,4 %, což, i když je relativně malé číslo, je stále více, než onen „jádrový CPI“ a přispěly by tedy k jeho zvýšení. Podle některých údajů může být dané číslo ještě vyšší (http://www.cnbc.com/id/40135092)

    Problém číslo dvě se odrazil v posledních třech měsících na akciovém trhu. Deflační spirála by jistě byla poznat na trhu aktiv stejně rychle a vzhledem k možnostem reakce a dostupným technologiím dokonce mnohem rychleji, než na trhu spotřebního zboží. Více než 20% nárůst hlavních amerických akciových indexů za poslední tři měsíce je jako protiargument sám o sobě dosti výmluvný. Ze stejného důvodu, tedy rychlé reakce na měnové stimuly nejsou pravděpodobně akcie zahrnovány do žádného indikátoru spotřebních cen, třebaže z hlediska ekonomie by tam jako „budoucí“ spotřeba mohly být. Není také náhodou, že kromě akcií i jiná třída aktiv, nemovitosti, které jsou jistě svým způsobem spotřebovávány, byla dříve z indikátoru CPI vyloučena. Postaral se o to bývalý president Fedu Greenspan, který se nejprve zasazoval o vyloučení cen starších nemovitostí a později prosazoval i vyloučení cen nových nemovitostí. Bezprecedentní nárůst cen domů, ke kterému došlo v posledních dvaceti letech a který byl důsledkem uvolněné měnové politiky, by ho totiž jistě odsunul z pozice monetárního guru. Pokud by byl zobrazen v nárůstu CPI, tak by totiž ukázal, že nemalá část hospodářského růstu USA a růstu bohatství domácností během jeho éry, byla spíše jen nominální, než reálná a právě proto zadělávala na problémy, kterým musíme čelit dnes.

    Problém číslo tři souvisí se samotným zaznamenáváním a měřením nárůstu cen jen podle koše spotřebního zboží. Zatímco onen „jádrový CPI“ nezahrnující mnoho věcí základní spotřeby neroste, tak PPI, tedy index cen producentů, v USA za posledních 12 měsíců vzrostl o rovná 4 %. Ještě hůře je na tom index cen „surových vstupů“, který za stejné období přidal přes 20 %. Se znalostmi o průbězích hospodářských cyklů lze říci, že nás prakticky s jistotou v blízké budoucnosti čeká konec jednoho z nich. Blížící se konec se totiž téměř vždy začne projevovat nárůsty cen, které jsou nejvzdálenější od konečné spotřeby a postupně se tyto nárůsty posouvají blíže ke konečné spotřebě. Ve chvíli, kdy tam již dosáhnou, začíná recese spojená s nezaměstnaností.

    Mám-li si zavěštit já, tak to, čeho se z dlouhodobého hlediska obávám, je stagflace. Tedy ekonomický pokles spojený zároveň s inflací. Něco podobného, co se stalo v 70. letech. V té době se to svedlo na chamtivé arabské šejky a drahou ropu bez ohledu na to, jakým ekonomickým nesmyslem toto vysvětlení bylo. Jsem zvědavý, kdo bude obětním beránkem dnes.

    (všechny statistické údaje lze nalézt na stánkách Fedu v St. Louis: http://stlouisfed.org/, který vřele doporučuji jako zdroj zajímavých informací.)


    Váš názor
    • Palec nahoru
      17.11.2010 9:06

      Pěkný článek. Plíva je jeden z mála lidí, kteří dělají práci, které rozumějí.
      HoFFmaNN
    •  
      16.11.2010 22:58

      Gee, jde to i bez fiba a spol. Díky. Ale stejně si myslím, že s nezaměstnaností to bude spíš jako v době Dlouhé deprese v předminulém století. I tehdy nastávala změna paradigmatu - jedna velmoc, ve které právě docházelo k industriální revoluci, střídala druhou - nebyla vyčerpávána válkami jako Evropa (obč. válku měly S.S. už za sebou). Stejně jako nyní se řešil obrovský nárůst peněz, které se dostávaly do ekonomiky (francouzské reparace z prusko-francouzské války), což uspíšilo demonetizaci stříbra a přechod ke zlatému standardu. Krize propukla 1873 krachem na Vídeňské burze a nastalá panika ukončila železnicovou horečku. Pád Union Générale 1882 způsobil kolaps fr. akciového trhu, nastalo období deflace s dlouhou ohromnou nezaěstnaností. Nezaměstnaní ovšem nebyli po konci této dlouhé krize přijati nazpět do svých oborů, které se mezitím masívně modernizovaly a nepotřebovaly tolik lidské síly, ale vznikaly obory nové - hlavně služby, které byly do té doby vyhrazeny pohodlí feudálů a zbohatlíků. Nějaký takovýto skok zřejmě bude muset nastat i nyní a není možné si myslet, že nezaměstnanost by se měla co nejrychleji vyřešit, a neustále sledovat její počty. Nano-, bio- a jiné technologie asi moc pracovních míst nepřinesou, takže mě zatím napadají zas jenom ty služby. Zřejmě výroby a služby pro stárnoucí baby-boomers (a pak přesídlení na jinou planetu ;-)
      Kalka.
      •  
        17.11.2010 11:18

        Přesídlení je viruální scifi pro následující produktivní generace, které nenjadou uplatnění či zaměstnání. Peníze se již dnes velmi virtualizují a virtuální peníze budou pro všechny tyto lidi nevytvářející hodnoty medikamentem. Jejich činností bude tzv.zábava na virtuálních sítích, za viruální peníze, výměnou za sociální smír. Podle hesla "kdo chatuje, právě v tu chvíli nic nepotřebuje" (v Čechách budou někteří chatařit, dokud jim nedojdou fyzické peníze). Jinak obsahová linie článku je výstižná.
        Mudrc
    Aktuální komentáře
    09.10.2026
    18:06Zdání klame a paradox monetární politiky prováděné přes rozvahu
    16:39PODCAST Trhy & Bohatství s Tomášem Holubem: Proč se Česko zadlužuje i v době růstu a co to znamená pro naše peněženky?
    16:09Investoři utíkají do bezpečí. Do peněžních fondů nalili nejvíce peněz od pandemie  
    14:34Dluhopisový veterán mění názor. Poprvé za dekádu sází na růst amerických bondů  
    12:47Perly týdne: Přílišný pesimismus na akciích a taktická rally na zlatě
    12:06Akcie i dluhopisy v režii ropy. Závěr týdne v pozitivním módu  
    11:14OpenAI chce letos překonat 70 miliard dolarů anualizovaných tržeb
    10:56Traderův deník: Nepovedený obchod nemusí být hned pohromou  
    9:23Rozbřesk: Obce mají rekordní přebytky, bojují ale s nízkou efektivitou
    8:52CSG vyvíjí zbraň proti rojům dronů, HARDWARIO hlásí rekordní zisky a Revolut míří do USA  
    8:36Trump nakupoval akcie Mety i dluhopisy SpaceX. V srpnu provedl přes 500 obchodů
    6:07Akcie zatím drží nad vodou zisky. To se ale může změnit, varuje Dalio
    08.10.2026
    22:00Americké indexy čelí silným výprodejům  
    18:06Zdání klame. Necháte se oklamat i vy?
    17:21DOORNITE míří na burzu: Webinář s CEO Pavlem Šatným o firmě, plánech růstu i detailech IPO
    15:46Evropské bankovní akcie zažívají nejhorší dvoudenní pokles od března  
    14:27Německo zvýšilo odhad růstu ekonomiky. Pomáhají investice do infrastruktury i obrany
    14:03Bezprecedentní obrat na dluhopisovém trhu: Rekordní objem firemních dluhopisů se obchoduje pod vládními výnosy  
    12:57PepsiCo se spoléhá na zahraniční trhy, celoroční výhled zisku kvůli pomalejšímu obratu doma snižuje
    12:14Nvidia a Micron táhnou ziskovost amerických firem. Samy vytvoří více než třetinu růstu S&P 500

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    16:00USA - Index spotř. důvěry Mich. university