V této sérii se nyní budeme věnovat tomu, v jakém „stavu“ jsou vybrané sektory z indexu S&P 500. Jde tak o rozšíření obecného pohledu na sektorový cyklický vývoj prezentovaného v „Investování během útlumu a recese (a paradox defenzivních sektorů) a Chování sektorů během cyklu – počátek a střední fáze). Dnes si nevybereme nic jiného než absolutního vítěze pokrmového vývoje, tedy sektor zbytného zboží. K tomu přidáme jeho cyklický protějšek - sektor zboží běžné spotřeby. Výkon toho prvního byl za posledních 5 let o cca 125 % lepší než výkon celého indexu S&P 500. Zboží běžné spotřeby se naopak řadí mezi otloukány, protože je nějakých 50 % za celým indexem. Tento vývoj tedy sedí na obvyklé chování trhů popsané ve zmíněných článcích. Je tu ale řada faktů, které by nám v souvislosti se sektorovým chováním trhu v posledních letech neměly uniknout.
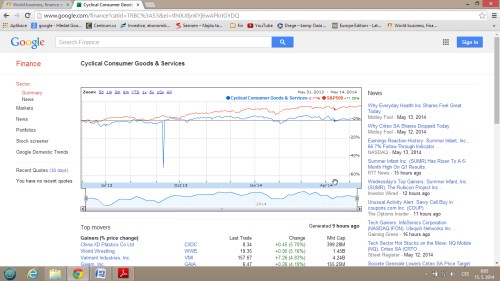
Sektoru zbytného, či chcete-li cyklického zboží a služeb podle kapitalizace vévodí společnosti Stores, Motor Corp, The Company , .com, Corporation, The , Corporation, Twenty-First Century Fox, , Motor Company , Time , či Motor. Zatímco tato skupina skupina firem dosáhla za posledních pět let výjimečných akciových výsledků, poslední rok už ale vyznívá jinak. Je to jeden z indikátorů toho, že i když býčí trh nemusí být u konce, jeho vnitřní mechanika se mění. Jinak řečeno, býk nám stárne. Jak ukazuje následující graf, S&P 500 si za poslední rok připisuje asi 13 %, zatímco náš sektor je cca na nule:
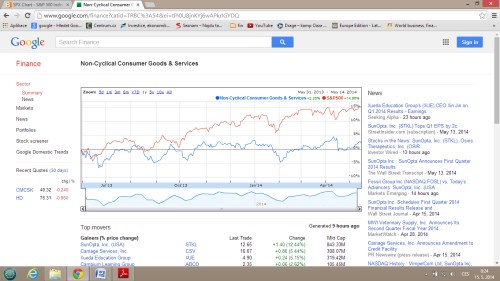
Ani sektor zboží krátkodobé spotřeby si za posledních 12 měsíců nevede nijak oslnivě – je ale alespoň na černé nule. Zde kapitalizací dominují společnosti jako The Company, The Company, Fomento Economico Mexicano SAB, Anheuser Busch , International, , , Ambev, , či Group.
Základní anatomií pohybu ceny akcie, sektoru, či indexu je jeho rozdělení na vývoj zisků a vývoj valuace (násobku, za jaký se cena obchoduje relativně k oněm ziskům). Růst ceny tažený zisky můžeme obecně považovat za jakéhosi vrabce v hrsti. Pokud roste cena díky zvyšující se valuaci, je to spíše holub na střeše. Co tento pohled říká o našich dvou sektorech?
U zbytného zboží se dnes PE pohybuje mírně nad 17, u druhého sektoru asi na 17,6. Cesty těchto PE jsou ale dosti rozdílné: Pro první sektor je to valuace z pohledu posledních asi 8 let spíše vyšší. Necyklické zboží se naopak svou současnou valuací dostává na úrovně let 2006 a 2007, kde byla v celku standardem. Z hlediska historie se tak zdá, že ze sektoru zbytného zboží už bylo na straně valuací vyždímáno skutečně hodně a nyní by měly otěže dalšího růstu převzít zisky (měli bychom se posunout k oněm vrabcům v hrsti). U cyklického zboží z hlediska historie valuace tak napjaté nejsou. Můžeme se ale pokusit i o fundamentálnější pohled, kdy namísto historie posuzujeme budoucnost. Instantním způsobem to lze učinit na základě PEG násobku, tedy poměru PE a očekávaného růstu. Tento násobek má své vady – je nelineární (nereaguje lineárně na změny očekávaného růstu, či požadované návratnosti) a PE mimo růstu závisí i na požadované návratnosti a výplatním poměru. Ale přesto PEG ukazuje alespoň to, jak jsou nyní nastavena očekávání na trhu.
U zbytného zboží se dlouhodobý očekávaný růst podle Thomson Reuters pohybuje v posledních třech letech cca na 15 % (v posledních měsících se o něco zvýšil). To byl standard někdy do roku 2004, pak na pár let očekávání o pár procentních bodů klesla. U necyklického zboží je vývoj rozdílný: Necelých 15 % dlouhodobějšího očekávaného růstu bylo jako maxima dosaženo někdy v letech 97 – 98, od té doby vidíme soustavný pokles na současných cca 9 %.
Čtenář tedy už jistě tuší, že vše je trochu jinak. Pokud totiž dáme do poměru PE a ony očekávané růsty, dosahuje nyní PEG u zbytného zboží hodnoty cca 1,1. Necyklické zboží je ale se svým PEG na hodnotě 2! Tento pohled tedy vykresluje dosti rozdílný obrázek od pohledu na prostý cenový vývoj, či PE. Necyklické zboží sice není z historického hlediska svou valuací nijak vysoko. Pokud ale přihlédneme k tomu, že mu znatelně klesá očekávaný růst, platí spíše opak. Naopak zbytné zboží je z hlediska PE (porovnání s minulostí) poměrně našponované. Poměr PE a očekávaného růstu ale ukazuje, že po roce 2010 tento poměr pevně osciluje kolem hodnoty 1 (která někdy bývá poměrně zavádějícím způsobem vydávána za jakýsi univerzální PEG ideál). Jinak řečeno, vzhledem k očekávanému růstu není cyklické zboží nijak zvlášť cenově napjaté.
Na závěr ještě krátká poznámka k oněm očekávaným růstům, konkrétně k onomu dlouhodobému poklesu u necyklického zboží. Poptávka po tomto zboží krátkodobé spotřeby je během cyklu relativně stabilní. Na vyspělých trzích je ale zároveň patrná celková stagnace odrážející velkou saturaci kombinovanou s poměrně intenzivní konkurencí. Firmy se tak snaží zlepšit svůj růstový výhled orientací na rozvíjející se trhy, kde se ale v poslední době makroekonomická situace spíše zhoršuje. Z krátkodobějšího hlediska není zanedbatelné ani riziko měnových výkyvů a jejich dopadu na zisky mateřských společností. V saturovaném odvětví s vysokou intenzitou konkurence pak není překvapivé, že společnosti se snaží o snižování nákladů, popřípadě na fůze a akvizice. Ale to nelze činit donekonečna. Do značné míry tak z dlouhodobého hlediska hovoříme o potenciálu reklam na holicí strojky s dvaceti břity, či prádlo ještě bělejší (popř. černější) než minule. Jsme tedy u oniománie.