Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Krugman: SuperMario Evropu nezachrání

    Krugman: SuperMario Evropu nezachrání

    03.02.2015 17:45
    Autor: Redakce, Patria.cz

    Mario Draghi dosáhl se svým kvantitativním uvolňováním politického triumfu. Program je větší a jeho konec je otevřenější, než se čekalo. Cílem bylo nakopnout očekávání, přesvědčit trhy, že došlo k fundamentálnímu posunu směrem k agresivitě. Trhy se podle toho skutečně zachovaly. Jak moc toho bylo dosaženo? Skutečně mě to zajímalo a tak jsem si udělal pár rychlých odhadů. Mimochodem, zdá se, že hodně lidí používá pro podobné účely swapové sazby, které ukazují, jaká bude očekávaná inflace za pět let. Tedy v letech 2020–2025. Proč by to ale mělo být směrodatné? Je mnohem přirozenější používat spready mezi indexovanými a nominálními dluhopisy.

    Podíval jsem se tedy na německé dluhopisy, protože ty by měly být v Evropě tím nejbezpečnějším aktivem. Před týdnem dluhopisové trhy ukazovaly, že implikovaná inflace během následujících pěti let bude dosahovat 0,3 %. Nyní to je asi 0,5 %. U pětileté inflace tedy došlo k růstu o 0,2 procentního bodu. Podobný výpočet ukazuje, že desetiletá inflační očekávání se zvedla přibližně o 0,15 procentního bodu.

    Efekt změny v monetární politice můžeme odhadnout i na základě vývoje kurzu. K velkému posunu v úrokovém diferenciálu nedošlo, euro oslabilo asi o 2 %. To znamená, že očekávaná inflace v eurozóně v následujících deseti letech se zvedla přibližně o 0,2 procentního bodu. Zdá se tedy, že Draghiho velký krok zvedl inflační očekávání v Evropě asi o pětinu procentního bodu. Za daných okolností je to poměrně dost. Na druhou stranu je to poměrně málo na to, aby to samo o sobě celou situaci změnilo. Takže dobrá práce, ale na záchranu bude potřeba mnohem více.

    V čem tkví skutečná příčina rozdílu mezi výkonem americké a evropské ekonomiky? Jsou síly dlouhodobé stagnace v Evropě silnější? Je to fiskálním utahováním? Nebo monetární politikou? Podle mého názoru to vypadá, že ve hře je skutečně více faktorů a je dost těžké ukázat jedním směrem. Co se týče dlouhodobé stagnace, populace v produktivním věku dosáhla v Evropě svého vrcholu v roce 2009 a nyní se vydala stejným směrem jako v Japonsku. V USA její růst ztrácí na tempu, ale je stále pozitivní. Fiskální politika pak byla v eurozóně výrazně utaženější než v USA. Graf od MMF ukazuje odhady cyklicky upravené primární bilance (podíl na HDP). Ta odráží vládní výdaje bez úroků a je upravena o vliv ekonomického útlumu. V USA byla fiskální politika jednoznačně uvolněnější, zmíněná primární bilance se během celého období pohybuje v záporu, zatímco v eurozóně tomu tak bylo pouze několik let a deficity nebyly tak hluboké:
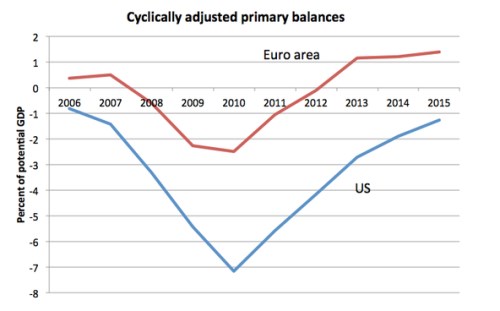
    krug

    Co se týče monetární politiky, Evropa utahovala ve chvíli, kdy Spojené státy uvolňovaly. Jádrová inflace se v eurozóně během posledních pěti let nedostala ani jednou nad cíl ve výši 2 %. Ale i přesto ECB v roce 2011, kdy rostly ceny komodit, dvakrát zvýšila sazby. Fed v té době pokračoval v kvantitativním uvolňování i přesto, že konzervativci zuřivě protestovali. Celkově se tedy Evropa chovala, jako kdyby hlavní riziko představovala inflace a dluh. Naopak si vůbec nevšímala rizika deflace a dlouhodobé ekonomické slabosti.

    Podobné uvažování přitom ani zdaleka nezmizelo. Monetární jestřábi se stále drží svých pozic, i když panuje deflace. Stále hledají nové a nové důvody, proč by mělo dojít ke zvýšení sazeb. Problémy Evropy nejsou žádnou záhadou, ale i tak je těžké na někoho ukázat prstem. Veškerá tamní ekonomická politika je totiž špatná a tak nelze říci, co uškodilo nejvíce.

    Zdroj: NYTimes, blog Paula Krugmana


    Čtěte více:

    Krugman: Údolí zoufalců a rozhodující rána zlatu
    14.01.2015 13:07
    Pravicoví ekonomové mají podivný pohled na historii. Tvrdí například, ...
    Krugman: Švýcarská chyba a záhada měnových kurzů
    23.01.2015 13:20
    Švýcarsko je známé svými hodinami a pevnou měnou. Jiné země mohou expe...

    Váš názor
    •  
      04.02.2015 8:39

      Jakákoliv devalvace ČNB nebude mít ani střednědobý dopad na inflaci... Co se pánové zaměřit na rychlost oběhu peněz?
      sgt.Mike
      •  
        04.02.2015 8:47

        To by se zase sociálním inženýrům nelíbilo, páč na chudinu je třeba přísnost:-)))
        Jesse
        •  
          04.02.2015 9:00

          Jj, nové heslo "zpomalíme kola co to jde"... Nové auto si koupíme jednou za život, boty jednou ročně - to bude produkce stoupat při kurzu 45Kč/euro :-D
          sgt.Mike
    •  
      03.02.2015 18:54

      Příčinou deflace v EU je dle mého názoru především vysoká nezaměstnanost. Nezaměstnaní nemohou moc utrácet a navíc nezaměstnanost působí i proti růstu mezd. I v ČR je nezaměstnanost vysoká, přestože se píše, jak je u nás nezaměstnanost nízká. Oficiálně uváděných 7,5% je podle staré metodiky okolo 9,5%. Počet nezaměstnaných evidovaných na úřadech práce se dlouhodobě pohybuje mezi 500000-600000. Počet ekonomicky aktivních obyvatel v ČR je zhruba polovina. Míra nezaměstnanosti = nezaměstnaní /(ekon. aktiv. + nezaměstnaní). To je zhruba 1/10. A to je hodně.
      Vasek218
      •  
        04.02.2015 6:18

        toto je důsledek, myslím si ale, že příčinou je stále větší rozevírání příjmových nůžek
        njfan
    Aktuální komentáře
    06.10.2026
    6:50FX strategie: Protivítr fouká ze zahraničí, prodejní tlaky na koruně zesilují  
    5:55Valuace padají, příležitosti rostou. Morgan Stanley vidí šanci v americkém průmyslu  
    05.10.2026
    17:26Podle Goldman Sachs jsou růstová očekávání na amerických akciích poměrně umírněná. Chyba v odhadu?
    16:29PODCAST Týdenní výhled: Pozornost dluhopisů se stáčí k evropské politice  
    15:29Euro padá na minima od května 2025. Trhy děsí Francie i politická nejistota ve Španělsku  
    13:03Tlak na trhu s ropou se bude dále zvyšovat, říká šéf Saudi Aramco
    12:37Start týdne je smíšený. Evropská politika je zátěž, japonské dluhopisy riziko  
    11:03Investice do umělé inteligence se přesouvají do fáze vybírání konkrétních akcií, velkým tématem se stávají AI agenti
    10:31Nálada v německém automobilovém průmyslu se výrazně zhoršila, uvedl institut Ifo
    10:08DOORNITE míří na burzu. Výrobce dveří a zárubní zahajuje IPO na trhu START, EBITDA v pololetí vzrostla o 59 %
    9:37Primoco letí vzhůru. Zisk přesáhl 100 milionů, ve hře jsou kontrakty za miliardy
    9:29Rozbřesk: Evropa má uvolňovat více „strategické nafty“, českou inflaci to zásadně neovlivní
    8:55Dveře na burzu dokořán: DOORNITE vstupuje na START, KB naopak jedno klíčové jméno zavírá za sebou  
    8:45Primoco UAV SE: Informace o předběžném vývoji tržeb v roce 2026
    8:41KKCG Real Estate Financing a.s.: Konsolidované mezitímní účetní závěrky ručitele za období končící 30.06.2026
    8:31Komerční banka, a.s.: Informace o rezignaci člena představenstva pana Etienne Loulergue.
    6:04Ark Invest: Přichází obdoba průmyslové revoluce. Bude mít dopady na ropu, sazby i celou ekonomiku
    04.10.2026
    9:40Víkendář: Finanční represe byla v minulosti významným nástrojem snižování vládních dluhů. Bude se to opakovat?
    03.10.2026
    9:32Víkendář: Všichni stále věří, že akciový trh nemůže dlouhodobě klesat. Změnila se ale doba?
    02.10.2026
    22:02Americké indexy uzavírají týden na historických maximech  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    8:00DE - Průmyslové objednávky, y/y
    9:00CZ - CPI, y/y
    11:00EMU - Maloobchodní tržby, y/y