Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Konec endogenní inflace a jeho dopad na obchodované společnosti

    Konec endogenní inflace a jeho dopad na obchodované společnosti

    20.07.2017 6:48
    Autor: Redakce, Patria.cz

    Ve vyspělých zemích je nyní inflace spojená zejména s vnějšími šoky, tedy hlavně s rostoucími cenami komodit či s oslabením měnového kurzu. Lze tak vůbec ještě hovořit o nějaké endogenní inflaci, kterou by táhl vnitřní ekonomický vývoj vyspělých zemí? Tedy o inflaci, kterou by táhl ekonomický růst vedoucí k plné zaměstnanosti a plnému využití kapacit, které by se následně projevilo růstem cen? Nebo je naopak možné, že k takové endogenní inflaci už nedochází, přestože se ekonomika blíží plné zaměstnanosti?

    Takové zmizení endogenní inflace by mohlo mít dva základní důvody. První z nich by byl cyklického charakteru a spočíval by v tom, že efekt Phillipsovy křivky by se dostavil až později, než bývalo běžné během předchozích cyklů. Stále by tak během expanze rostlo využití kapacit a zaměstnanost by se blížila zaměstnanosti plné. Jenže by se tak dělo v době, když už by docházelo k opětovnému zhoršování ekonomického výhledu. Firmy by tedy čelily tlakům na růst mezd, ale zároveň by kvůli horšímu výhledu nepromítaly vyšší mzdy do prodejních cen.

    Druhou příčinou možného zmizení endogenní inflace mohou být strukturální dlouhodobé síly. Ty na jednu stranu vedou k tomu, že slábne poptávka po průmyslovém zboží a průmysl jako celek tak čelí problému nadbytečných kapacit a není schopen zvyšovat koncové ceny. Ve službách zase proti zvyšování cen působí nové prodejní kanály (doprava, hotely, reality, finanční služby a tak dále).

    Pokud se skutečně ukáže, že endogenní inflace z vyspělých ekonomik mizí, centrální banky těchto zemí budou čelit vážnému problému. Nebudou už totiž moci založit svou politiku na vývoji celkové ani jádrové inflace, protože endogenní inflace by se neobjevovala ani na konci fáze expanze. Cílení inflace je sice běžnou praxí už desítky let, ale současný vývoj ve Spojených státech, eurozóně a Velké Británii kvůli výše uvedenému ukazuje, že tento princip už není relevantní.

    Je tedy možné, že v budoucnu budou muset centrální banky výši svých sazeb a další nástroje monetární politiky nastavovat podle jiných proměnných, než je vývoj inflace. Namísto toho budou možná používat vývoj cen investičních aktiv včetně akcií či nemovitostí. Alternativně se mohou řídit tím, v jaké fázi se podle nich ekonomika v danou chvíli nachází. Hlavní proměnnou se tak pro ně může stát například nezaměstnanost.

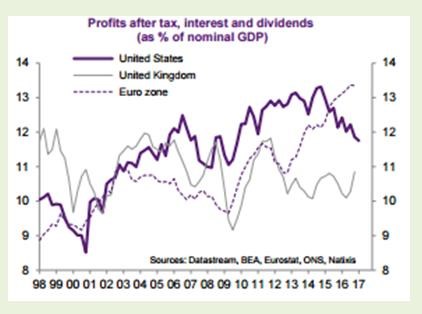
    Z investičního hlediska je významné, že pokud by firmy nebyly ani během fáze expanze schopny zvyšovat ceny, rostoucí mzdové tlaky by se přímo promítaly do poklesu jejich ziskovosti. Takový vývoj můžeme nyní pozorovat ve Spojených státech, zatímco v eurozóně ještě k výraznějšímu růstu mzdových tlaků nedošlo. Následující obrázek ukazuje změny v ziskovosti korporátního sektoru v USA, Velké Británii a eurozóně:
    Překlady 

    (Zdroj: Natixis)


    Čtěte více:

    El-Erian: Ceny akcií zatím táhla nahoru hlavně likvidita, druhá polovina roku přinese změnu
    07.07.2017 10:17
    Investoři mají za sebou velmi dobrou první polovinu letošního roku, uv...
    Hrozí prudké posilování eura?
    07.07.2017 16:58
    Pokud se obnoví důvěra v eurozónu, existuje velký potenciál pro posilo...
    Inflace na ústupu?
    12.07.2017 9:40
    Červnová inflace dopadla podle očekávání trhu a dále se tak vzdálila o...
    Znamenají poslední týdny významné oživení globální ekonomiky?
    14.07.2017 10:41
    Náš pravidelný měsíční pohled na vývoj globální ekonomické aktivity uk...
    Víkendář: Kanadská politická hvězda Trudeau o Trumpovi a migrační krizi
    16.07.2017 7:38
    Justin Trudeau je ve věku 45 let už 18 měsíců kanadským premiérem. Půs...
    Inflace v USA překvapila výraznějším poklesem. Obrat se zatím nekoná
    14.07.2017 14:58
    Spotřebitelské ceny ve Spojených státech za červen pouze stagnovaly. ...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    09.11.2026
    17:13Na technologický ekonomický boom musí být dva
    16:15PODCAST Týdenní výhled: Šéf Nvidie obětí špionáže? Na řadě jsou výsledky neocloudů  
    15:54Nástupce Lagardeové by mohl být znám ještě letos. Ve hře jsou dva favorité
    15:033M FUND MSI SICAV a.s: Výplata úrokového výnosu
    14:50Jen běžná tržní korekce. Párty pokračuje?
    12:27Akciové trhy začínají týden v zeleném i přes problémy Nvidie  
    12:03Technologie v korekci. Šance, nebo začátek většího problému?  
    10:32SAB Finance a.s.: Veřejná nabídka nových akcií SAB Finance a.s. – třetí fáze úpisu
    10:30Klíčový muž AI v problémech. Co by (nejen) pro Nvidii znamenal odchod Jensena Huanga?
    10:29Nezaměstnanost zůstává na pěti procentech. Zima ji posune výše
    9:06Rozbřesk: Trhy svůj názor na ČNB poopravily, dál však sázejí na růst sazeb
    8:52Vláda zvažuje sektorovou daň pro banky i energetiky. Šéf Nvidie se stal možná cílem čínské špionáže  
    6:01Měl Fed zvýšit sazby a vrací se do éry Alana Greenspana?
    08.11.2026
    8:37Víkendář: Současný investiční boom nemusí nutně skončit propadem
    07.11.2026
    8:31Víkendář: Co vlastně položilo základ krize třicátých let a jaký může být vztah k dnešku
    06.11.2026
    22:05Pátek přinesl na Wall Street mírné uklidnění
    17:22Zlaté hrady z písku
    17:17Footshop a.s.: Vnitřní informace - Zveřejnění výsledků za 1.– 3. čtvrtletí 2026
    16:16Traders Talk: Výplach jako příležitost? Jak reagovat podle investičního horizontu
    15:21Růst zaměstnanosti v zámoří zrychlil, ale nechává finanční trhy v klidu

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    9:00CZ - CPI, y/y
    14:30USA - CPI, m/m