Na trhu existuje jedna skupina akcií, kterou bychom mohli nazvat růstovými pastmi. O tomto druhu se na rozdíl od hodnotových pastí v podstatě nemluví, ale mělo by. Minulý týden jsem tu v rámci širšího pohledu na obchodované výrobce sportovní obuvi a oblečení hovořil o společnosti Under Armour. Ta se takovou růstovou pastí jednoznačně stala.
Růstová očekávání vrcholila někdy v roce 2015, pak přišlo prozření a akcie si doposud hledá své dno (viz oranžová křivka v následujícím grafu). Dnes bych se rád věnoval další růstové pasti. U ní se také hraje o to, zda po negativním šoku přijde vysněný obrat, či zda past již sklapla definitivně. Jde o celkem známou společnost GoPro.
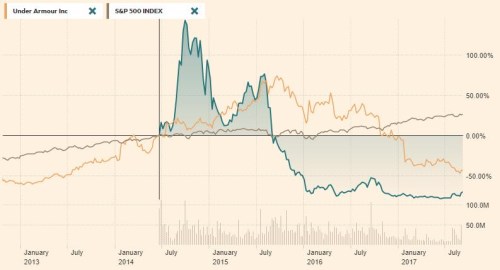
Zdroj: Financial Times
Jak ukazuje výše uvedený graf, sklapnutí kamerové pasti GoPro bylo pro investory mnohem bolestivější než u UA. V podstatě od počátku roku 2016 se pak akcie drží na dost stabilní úrovni, poslední dny a týdny ale přinesly na trh značný optimismus (v měřítku předchozích propadů jsou ale v grafu jen málo viditelným růstem).
Rick Munarriz na Fool.com tvrdí, že za současnou vlnkou optimismu stojí jednak zlepšený výhled pro zbytek roku a také reakce několika analytiků, kteří akcii zvedli doporučení. Stanley Kovler ze zvedl cenový cíl z 9,5 dolaru na 10,5 dolaru na akcii (nyní se ale už obchoduje za 10,7 dolaru), Paul Coster z J.P. Morgan ze 13 na 15 dolarů. Podle konsenzu na FT by letos měly tržby společnosti dosáhnout 1,34 miliard dolarů, minulý rok to bylo 1,2 miliardy dolarů. Ani v roce 2018 by ale firma neměla dosáhnout maximálních tržeb z roku 2015 (1,62 miliard dolarů).
GoPro se z růstové akcie transformovala na růstovou past. Není ale možné, že korekce přestřelila a nyní z ní je hodnotová investice? Náznak odpovědi přináší pohled na jádro jejího fundamentu. V roce 2015 generovala firma více než 100 milionů dolarů volného toku hotovosti, v roce 2014 to bylo 70 milionů, ale v roce 2016 se už na provozní úrovni zase propadla do záporných 100 milionů. A po investicích (tedy na volném cash flow) prodělala více než 150 milionů dolarů. Pokud by pak investor doufal, že letos to bude lepší, zklamu ho. Dosavadní čtvrtletní výsledky a výhled mohou poskytovat určitý optimismus na straně tržeb, ale tok hotovosti je stále hluboko v záporu. Kapitalizace firma je přitom po poslední rally na 1,6 miliardách dolarů!
Pro příklad si řekněme, jaký volný tok hotovosti by takovouto kapitalizaci ospravedlnil: Učinilo by tak například 100 milionů dolarů distribuovaných ročně akcionářům a dlouhodobě rostoucím asi o 2,5 %. Z toho mi tedy vychází, že akcie se obchoduje, jako by nyní byl vrcholový rok 2015, po kterém by už měl přijít jen mírný růst. Jenže jak bylo uvedeno výše, firma namísto vydělávání 100 milionů těžce prodělává. Tím nechci srážet snahy managementu o zlepšení, včetně posunu ke dronům (ty její jsou nyní prý druhé nejpopulárnější v USA). Nicméně o nějaké skryté hodnotě tu stále nemůže být ani řeči, past podle mne zatím drží pevně.
Neklameme sami sebe?
Tento titul nám vedle pohledu na to, jak fungují růstové pasti a jakou mají dynamiku, ukazuje ještě jednu významnou věc. Čtenář se může právem ptát, jak vlastně analytici mohou určit nějakou cílovou cenu (která by se měla odvíjet od hodnoty akcie), když firma těžce prodělává. Volbu mají dvojí:
Buď i zde vytvoří projekce volného toku hotovosti s tím, že ten dříve, či později dosáhne kladných hodnot a jeho současná hodnota ukáže na onu cílovou cenu. Nebo jdou mnohem jednodušší cestou. Vezmou nějaký finanční ukazatel (který není v záporu) a na něj nasadí nějaký násobek (ve stylu „tržby jsou 10, relevantní násobek je 10, hodnota je 100). Pokud se pak zlepší výhled, řeknou, že je namístě zvýšit násobek na 11 a cílovou cenu na 110.
Oba přístupy mají své mouchy i klady a v principu na nich není nic špatného. Jsou to ale stále jen nedokonalé nástroje, které nelze přeceňovat, protože pak propadáme sebeklamu. U růstových investic a potenciálních pastí to snad platí ze všech skupin akcií nejvíce. Pokud by se pak čtenář ptal, proč cílové ceny v některých případech vůbec existují, mohu mu nabídnout jen svou teorii: Protože po nich je poptávka. Jde o část celkové poptávky po často až nesmyslném zhušťování informací do slov, krátkých vět, či jednoho čísla. Evidentně nejde jen o nešvar politiky.