Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Proč o nejvýznamnějším kapitálovém trhu na světě soustavně tvrdíme dvě neslučitelné věci?

    Proč o nejvýznamnějším kapitálovém trhu na světě soustavně tvrdíme dvě neslučitelné věci?

    22.09.2017 18:12

    Některé věci jsou naprosto jasné. Tak jasné, že ani není třeba se o nich bavit. Jen pak občas zjistíme, že zase tak jasné nebyly a možná jsme o nich trochu uvažovat měli. Obzvláště v případě, kdy se dvě naprosto zřejmé věci od počátku navzájem vylučují. Jako ty dvě, o kterých bych rád hovořil dnes.

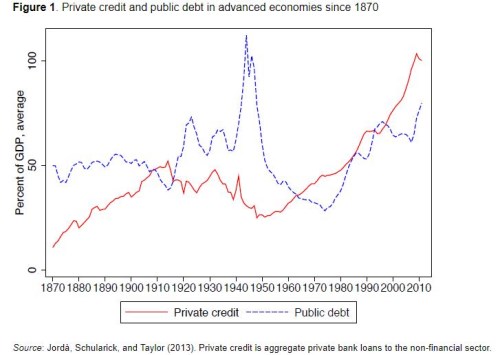
    První naprosto očividná věc se týká zadlužení, do kterého světová ekonomika upadá. Platí to jak o jejím vládním, tak soukromém sektoru. Jak ukazuje následující obrázek, pokud dáme stranou válečná a meziválečná léta, pohybujeme se nyní v dosti dlouhodobých extrémech a trend navíc směřuje i nadále nahoru:
    Soustružník  


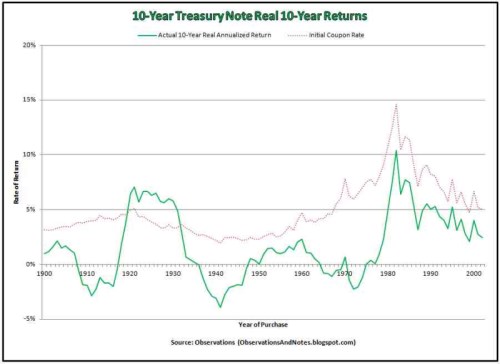
    První fakt tedy bývá shrnován jednoduše: Dluhů je příliš mnoho. Druhým faktem je obrovská poptávka po takzvaných bezpečných aktivech. Ta už dlouho tlačí dolů zejména výnosy obligací u zemí, které jsou z faktického, či setrvačného důvodu považovány za bezpečný přístav. Dobrým příkladem je vývoj na americkém trhu vládních obligací. Druhý obrázek nám podobně jako ten první ukazuje velmi dlouhou historii, v tomto případě vývoje tamních výnosů. Z ní je zřejmé, že od počátku osmdesátých let začíná docházet k několik desetiletí dlouhému trendovému poklesu reálných výnosů vládních obligací:
    Soustružník 

    Z druhého obrázku a v neposlední řadě z vývoje posledních let je tedy zřejmé, že poptávka po vládních dluhopisech je silnější, než jejich nabídka. Právě to tlačí jejich ceny obligací nahoru a výnosy dolů. Jinak řečeno, z tohoto pohledu je vládních obligací a tudíž vládního dluhu málo – investoři by jej chtěli více. A nejen institucionální investoři, ale asi všichni, kterých se dotýká nízké úročení vkladů a různých investičních nástrojů dané tím, že naše úspory není kam natlačit.

    Centrální banky zase takovou moc nemají, zbývá krize, či „vše je ok“

    Narážíme tedy na to, že podle prvního bodu je nabídka obligací příliš velká – dluhů je mnoho. Podle druhého je ovšem příliš malá. A nejde samozřejmě o nějaký detailní rozpor. Hovoříme tu totiž o nejdůležitější části globálních kapitálových trhů. Jak z toho ven? První únikovou cestou, kterou mnozí rádi využívají, je odkaz na centrální banky. Podle této teorie je dluhů skutečně příliš mnoho, situaci na trhu ale zkresluje expanzivní monetární politika hlavních centrálních bank. Ta přidává na poptávce po dluhopisech, bez ní by se ovšem plně projevilo to, že trhy nejsou dluhy schopny vstřebávat a výnosy by vystřelily nahoru (ceny dolů).

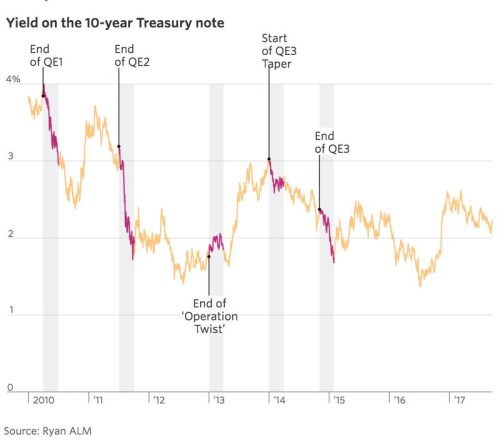
    Toto vysvětlení ale naráží na nejednu studii, která sice ukazuje určitý dopad QE, ale rozhodně ne dopad revoluční. Navíc lze podle mne výše zmíněné dost dobře rozporovat pouhým pohledem na to, jak se chovají výnosy vládních obligací v USA při zavedení a ukončování různých programů QE. Jak zde občas připomínám, ukončení stimulace často vede k, na první pohled kontraintuitivnímu, poklesu (!) výnosů (růstu cen). Příčina je ale velmi pravděpodobně jednoduchá: Rozhodující roli na trhu má stále poptávka soukromých subjektů, které při ukončení QE jen došly k názoru, že ekonomika a inflace opět zbrzdí (ono tu hraje velkou roli sebenaplňující se proroctví).
    Soustružník 

    Druhou únikovou cestou z uvedeného rozporu jsou krize. Tedy to, že dluhy jsou skutečně příliš vysoko, bezpečná útočiště si svou pověst drží jen setrvačností a trhy jednou prozřou. Pak nastane scénář „periferie eurozóny“. A možnost třetí je opakem té druhé: Dluhy nejsou ani zdaleka příliš vysoko, ekonomika je hravě utáhne a investoři při velké poptávce po nich žádnou plošnou chybu nedělají (i když v konkrétních případech se tak dít může). Jednou se odpověď možná dozvíme. Již dnes bychom ale měli vědět, že to co „víme“ („fakta“ z prvního a druhého uvedeného bodu), na sebe moc nesedí a těžko lze tvrdit jedno i druhé zároveň.


    Čtěte více:

    Bolestivý měnový mír, dvě divoké karty a eurodolar za 12 měsíců
    11.09.2017 20:17
    Indexy ekonomického překvapení CESI, které dává dohromady Citi, nyní ...
    Nejtrestanější akcie na trhu a dlouhá sága boje sportovních gigantů
    12.09.2017 11:54
    Adolf Dassler, přezdívaný Adi, může být považován za zakladatele jedno...
    Jedna hloupá otázka: Na co budou vlastně jezdit miliony elektromobilů?
    13.09.2017 18:41
    Tak se stále více zdá, že o osudu elektromobility nebude rozhodovat sp...
    Ještě hloupější otázka: Co budeme vlastně dělat v samořízených autech?
    14.09.2017 18:07
    Morgan Stanley přišel s investiční tezí, která si minimálně za kreati...
    Potřebujeme Newtonovu, Einsteinovu, či kvantovou ekonomii?
    15.09.2017 18:12
    Kniha „Einstein - Jeho život a vesmír“ od Waltera Isaacsona je pozoru...
    Je možné, že by se trhy a ekonomika vracely do Velkého uklidnění?
    18.09.2017 19:51
    Pokud trochu poodstoupíme od týdenních, měsíčních, či čtvrtletních čís...
    Obrovské IPO „pneumatikové Prady“ ukáže na moc prémiových valuačních kouzel
    19.09.2017 18:12
    Dnes si na úvod dovolím jednu hádanku: Jaké odvětví dodává významné so...
    Tvrdá růstová past a investiční sebeklam
    20.09.2017 17:53
    Na trhu existuje jedna skupina akcií, kterou bychom mohli nazvat růst...
    Tři akcie pro dlouhodobé investory, z toho jedna do elektrických šoků
    21.09.2017 18:46
    Na investičním webu Fool.com se poměrně často objevují doporučení a čl...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    03.11.2026
    11:35Disney utahuje opasky. Vedoucí manažeři musí osekat náklady až o pětinu
    10:20Akciové trhy padají před volbami a dalšími důležitými výsledky  
    10:01Nízké zásoby v Evropě mohou prodloužit napjatou situaci na trhu s plynem
    10:00Šéfové bank dál sází na AI, správci aktiv ale vidí rostoucí riziko bubliny
    8:51Rozbřesk: Levnější energie zatím koruně výraznější oddych nepřinesly, euru pomohly
    8:47CSG rozšiřuje výrobu munice, Wall Street řeší účet za AI revoluci  
    02.11.2026
    22:59Apple překonal odhady, tržby v Číně ale zklamaly
    17:30Optimismus ohledně AI nyní znamená určitou skepsi k převažujícím předpovědím
    16:49Americký průmysl vypadá solidně hlavně díky umělé inteligenci
    16:28PODCAST Týdenní výhled: Americké volby, sazby ČNB a test důvěry investic do AI  
    16:27Schodek rozpočtu narostl na 231 miliard. Česko hospodaří se čtvrtým nejvyšším říjnovým deficitem v historii
    15:05Midterms 2026: Demokraté útočí na republikánskou většinu v Kongresu. Rozhodnou Texas, Ohio, Iowa a Maine
    13:30Bloomberg: Strnad vnáší zvrat do sporu v rodině stojící za značkou Ray-Ban
    12:40Začátek týdne je sice zelený, ale rizik je stále ve hře víc než dost  
    11:09-31 procent. Akcie Alstomu hledají dno po problémových projektech, sníženém výhledu a záporném volném cash flow
    11:05Česká exportní banka, a.s.:Informace o výplatě výnosu s rozhodným dnem 1. listopadu 2026
    10:38Český průmysl překvapuje odolností. Nálada je nejlepší od začátku ruské agrese
    10:33Ryanairu klesl zisk, chystá úsporná opatření kvůli drahému palivu
    9:00Rozbřesk: Koruna vyčkává na inflaci a ČNB, eurodolar vstupuje do nového týdne pod hranicí 1,12
    8:52Primoco UAV SE: Investorská prezentace 3Q 2026

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    16:00USA - Nově otevřená prac. místa
    16:00USA - Průmyslové objednávky, m/m