Americký prezident Donald Trump kritizuje vysoké přebytky čínského obchodu a ty jsou předmětem obav i u těch, kteří se zaměřují na nerovnováhy v globální ekonomice. Jenže jak na populárním ekonomickém blogu The Conversable Economist poukazuje Timothy Taylor, během prvních měsíců letošního roku byla čínská obchodní bilance v záporu. Jinak řečeno, tato země už nedosahovala přebytků, ale deficitů. A tento vývoj může mít významný dopad na globální ekonomiku i trhy.
Například The Economist tvrdí, že „mizící přebytek běžného účtu Číny změní celou globální ekonomiku“. The South China Morning Post píše, že deficitu bylo dosaženo poprvé po 17 letech a „to by mohlo signalizovat významný posun“. Následující graf popisuje konkrétní historický vývoj běžného účtu Číny od konce devadesátých let:
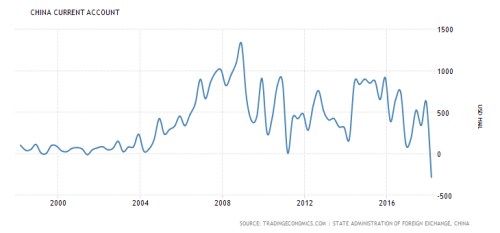
Taylor poukazuje na to, že reformy čínské ekonomiky a její prudký růst začaly již na konci sedmdesátých let, ale obchodní bilance byla blízko nuly až do přelomu tisíciletí. Obchodní přebytky prudce stouply až před Velkou recesí, pak po několik let procházely velkými fluktuacemi, ale trend směřoval dolů. A na počátku letošního roku se dostaly do záporu. Čínské exporty jsou obvykle v prvních měsících roku nižší a na obchodní bilanci je tudíž znát značná cykličnost. Pokud i letos exporty během roku zase porostou, Čína může ke konci roku opět zaznamenat přebytky. Ty by ale již měly být poměrně malé, píše Taylor.
„Již nějakou dobu tvrdím, že pokud obchodní přebytky považujeme za projev neférového chování v oblasti obchodu, je to známka ekonomické nevzdělanosti. Jestliže totiž někdo v něco takového věří, musí se například domnívat, že Čína se na konci devadesátých let a na počátku nového tisíciletí chovala naprosto férově, protože její deficity se blížily k nule. Pak ale najednou začala být značně neférová a nyní se opět vrací k férovému chování,“ míní Taylor.
Podle ekonoma je mnohem pravděpodobnější, že vzorec chování čínských přebytků úzce souvisí s jejím vstupem do Světové obchodní organizace v roce 2001. Před Velkou recesí do sebe navíc americká ekonomika procházející boomem nasávala mnoho zboží ze zahraničí včetně Číny, poté ale tento tlak opadl. A v neposlední řadě se nyní projevuje posun čínské ekonomiky směrem k vyšším dovozům služeb.
Co se děje s inflací?
Taylor se v jednom z nových příspěvků věnuje i matoucímu vývoji inflace, která se v USA ani zdaleka nechová podle historických norem a běžně přijímaných teorií. Ekonom zmiňuje slova Miltona Friedmana, který tvrdil, že „inflace je vždy a všude monetárním jevem v tom smyslu, že může být vytvořena jen rychlým růstem množství peněz, který převyšuje růst produktu“. Friedman ovšem už neřekl, že by „monetárním jevem byla i inflace nedostatečná“. Co tedy může stát za současnou nezvykle nízkou inflací? Taylor nabízí seznam několika vysvětlení, která podle něj dávají největší smysl:
Za prvé, technologický pokrok. Ten se projevuje například levnějším elektronickým zbožím a růstem významu internetových obchodů, který mimo jiné vede k obrovské konkurenci v obchodě. K tomu lze přidat nové služby jako Uber či Airbnb. Jenže ekonom poukazuje i na to, že celkově by se nové technologie musely projevovat rychlejším růstem produktivity americké ekonomiky, nicméně vývoj je spíše opačný. Taylor se tak ptá: „Proč by inflace měla nyní klesat, když produktivita neroste nijak rychleji než dříve?“
Druhým důvodem mohou být demografické změny, protože data jasně ukazují, že země se starší populací mají tendenci k nižší inflaci. Jasným příkladem je Japonsko, a to i díky zhoršování pracovních dovedností u starších lidí, kteří tak na pracovním trhu rozšiřují skupinu lidí s nižším vzděláním a pracovními dovednostmi a brzdí tím růst mezd. Starší lidé také mohou mít větší tendenci šetřit, což se projevuje na poptávce a tlaku proti růstu cen. V případě USA ale podle ekonoma není jasné, jak silný a relevantní tento faktor může být.
Dalším možným vysvětlením je globalizace, která přinesla příliv levného zboží ze zemí jako Čína. A v neposlední řadě centrální banky, které dlouhodobě sledovaly politiku nízké inflace. Přesněji řečeno politiku, která jednoznačně preferovala inflaci o něco nižší, než byl cíl. Olivier Blanchard zase říká, že dlouhé období nízké inflace samo o sobě přispívá k prodloužení svého věku tím, že klesá tendence k „poloautomatickému“ zvedání mezd a prodejních cen.
Taylor se domnívá, že k současné situaci může přispívat celá skupina faktorů a on sám se v této souvislosti podle svých slov obává nejvíce toho, že ekonomika si namísto inflace „našla jiný způsob, jak upustit páru“. A tím způsobem mohou být finanční nerovnováhy a bubliny na trzích s investičními aktivy.
Zdroj: The Converable Economist