Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Artus: Proč vlastně porostou USA rychleji než Evropa

    Artus: Proč vlastně porostou USA rychleji než Evropa

    17.06.2019 10:48
    Autor: Redakce, Patria.cz

    Proč je nyní růstový výhled Spojených států lepší než u eurozóny? Tuto otázku si klade hlavní ekonom investiční banky Natixis Patrick Artus s tím, že v obou zemích se dnes nezaměstnanost nachází blízko strukturálních úrovní. Ekonom se domnívá, že vysvětlení nenabízí ani monetární politika či růst reálných mezd, ani exporty.

    Lepší růstový výhled Spojených států je zřejmý například z vývoje PMI v obou ekonomikách – viz následující graf:

    1

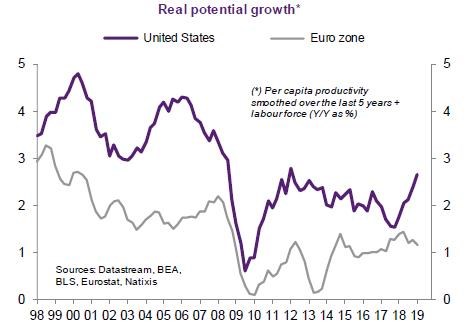
    Jak bylo zmíněno, v obou ekonomikách se nezaměstnanost nachází blízko jejich strukturálních úrovní, což znamená, že obě ekonomiky by měly růst v souladu se svým potenciálem. Ale jak podotýká Natixis, potenciál té americké se v současné době nachází znatelně nad potenciálem ekonomiky evropské. V následujícím grafu je vyznačen dlouhodobý vývoj potenciálního růstu založený na produktivitě a pracovní síle. Podle obrázku se potenciál eurozóny nyní pohybuje kolem 1 %, zatímco v USA stoupá směrem k 3 %:
    0


    Spojeným státům pak na poptávkové straně ekonomiky pomáhá fiskální stimulace, která brání tomu, aby růst klesl pod svůj potenciál. Evropa naopak podle Natixisu čelí negativnímu šoku na automobilovém trhu, který je pod tlakem „dieselových skandálů“ a plánovaného přechodu na elektromobilitu. K tomu se přidává pokles poptávky pod kapitálové zboží.

    Na příkladu eurozóny a Spojených států pak Natixis také poukazuje na to, že malá efektivita vysoce expanzivní monetární politiky vede ke vzniku nových ekonomických teorií a pohledů. V první řadě se množí názor, podle kterého je inflace v dlouhém období určena výší nominálních sazeb. Pokud se tedy sazby nacházejí soustavně nízko, drží se soustavně nízko i inflace.

    Stále častěji je také poukazováno na omezený dopad monetární politiky na objem nových úvěrů, cen aktiv a reálnou ekonomickou aktivitu. A následně zaznívá tvrzení, že by měla být více využívána fiskální politika. Alternativně se nabízí politika peněz z vrtulníků, kdy jsou nově vytvořené peníze poskytovány přímo ekonomickým subjektům, které je použijí na žádoucí zvýšení spotřeby.

    V neposlední řadě se ve Spojených státech intenzivně diskutuje o Moderní monetární teorii. Ta tvrdí, že fiskální politika by měla být použita k dlouhodobému udržení plné zaměstnanosti. Fiskální deficity by pak měly být financovány vytvářením nových peněz, které by mělo bránit růstu sazeb.

    Zdroj: Natixis


    Čtěte více:

    Američtí finanční šéfové se chystají na recesi v příštím roce
    13.06.2019 5:55
    Pokud jde o to, kdy skončí ojedinělá epocha amerického hospodářského r...
    Tesla byla investiční příležitostí. Ale jen pár dní
    14.06.2019 17:42
    Profesor financí na NYU Aswath Damodaran je ve světě investic známou p...
    Máme se radovat z případného snížení sazeb v USA?
    13.06.2019 18:02
    Nechci čtenáře příliš zklamat, takže hned na úvod napíšu, že na v nadp...
    Perský záliv už jednu válku tankerů prožil před 30 lety
    14.06.2019 16:55
    Útoky na šest tankerů poblíž Hormuzskéo průlivu jsou důkazem zraniteln...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    20.09.2026
    8:33Víkendář: AI rozhodující o komunismu a firmy jako otroci akcionářů
    19.09.2026
    9:19Víkendář: Yardeni snižuje cíl pro index S&P 500, pomáhat akciím budou stále hlavně zisky
    18.09.2026
    22:00Quadruple witching nepřinesl na Wall Street žádnou změnu; automobilky klesaly  
    17:15Stačilo by akciím to, s čím mohly být spokojené v minulosti?
    15:36Evropa chystá AI infrastrukturu za biliony. JPMorgan a Goldman Sachs se připravují na dluhopisovou horečku  
    13:49Dokážou Američané to, co Číně trvalo desetiletí?
    12:10Evropa si drží býčí výhled. Stratégové jsou nejoptimističtější od roku 2018  
    10:51Jestřábí Fed a levnější ropa pomáhají akciím nahoru  
    10:29Perly týdne: Postpravdivý akciový trh a nutnost bruslit tam, kde puk teprve bude
    9:59Šéf Colt CZ po necelých dvou letech odchází. Skupina hledá nového CEO
    9:49Rozbřesk: Koruna bez reakce na ČNB, eurodolar se vzpamatovává z jestřábího Fedu
    8:49Colt mění vedení, Lotyšsko jedná o nákupu houfnic od CSG. A globální trhy sledují Japonsko i AI financování  
    6:05Přesun rezerv ke zlatu neznamená automaticky ztrátu dominantní pozice dolaru
    17.09.2026
    22:01Akcie i dluhopisy rostly, ropa oslabila  
    17:32Všichni znají cestu, málokdo po ní kráčí
    16:56ČNB ponechává sazby beze změny a dveře otevřené
    16:16Solární elektrárny obětí svého vlastního úspěchu?
    14:31ČNB ponechala sazby beze změny
    13:39Britská centrální banka nechala sazbu na 3,75 procenta
    13:33UniCredit Bank Czech Republic and Slovakia, a.s.: Oznámení výplaty úrokového výnosu z HZL/ XS2541314584

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data