Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Přehřátá a podchlazená PE

    Přehřátá a podchlazená PE

    19.11.2019 17:25

    Jeden ze čtenářů mých příspěvků se zajímal o vztah mezi valuací rychle rostoucích společností (konkrétně PE násobkem) na straně jedné a odhady hodnoty provedenými na základě diskontovaného toku hotovosti na straně druhé. Podobné věci lze podle mne nejlépe demonstrovat na konkrétním příkladu.

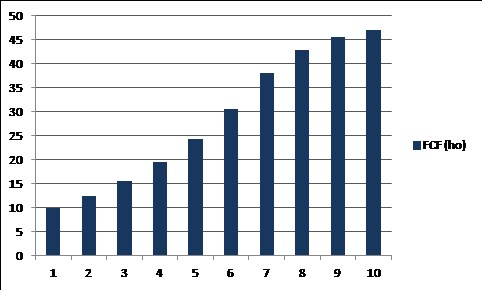
    V následujícím grafu je vyznačen vývoj dividend (může být i volné cash flow na vlastní jmění) u nějaké rychle rostoucí společnosti – její akcie. Začínáme na 10 Kč dividend, ty pak rostou o 25 % ročně a ke konci období růst klesá ke 3 % (cca 1 % reálný růst plus inflace na cca 2 %). Současná hodnota takového toku dividend by při 10% požadované návratnosti dosáhla 425 Kč. Poměr této hodnoty odhadované na základě DCF k dividendám roku 1 tak dosahuje 42,5, k dividendám roku 2 je to 34.
    0

    Dejme tomu, že na výplatu těchto dividend musí firma vydělávat dvojnásobek zisků (tj. polovinu zisků musí a bude muset soustavně reinvestovat na to, aby dosáhla onoho růstového profilu). V prvním roce by její zisky tedy dosahovaly 20 Kč, v druhém 26 Kč, atd. PE počítané ze zisků prvního roku by tak dosahovalo hodnoty 21, u roku 2 by bylo ve výši 17. A to je v principu vše, stačí už jen porovnat námi odhadovanou hodnotu s tržní cenou.

    Pokud by se cena této akcie nacházela na stejné výši jako náš odhad hodnoty, tato PE bychom tedy my, na základě tohoto odhadu, považovali za férová. Pokud by cena byla vyšší, vyšší by byly i násobky a my bychom cenu i valuace považovali za přehřáté. Pokud by byly naopak níže, podle nás by musely být „podchlazené“.

    Co kdyby cena akcie dosahovala 500, PE se tak pohybovalo na hodnotě 25, ale někdo by nám tvrdil, že je férové? Může tak činit v podstatě intuitivně, třeba s tím, že podobné firmy se obchodují s podobným násobkem. Podobnost ale mate a navíc i ony firmy mohou být předražené. Já tak doporučuji udělat si alespoň jednoduché DCF třeba v tom smyslu, jak bylo prezentováno výše. Pak se může ukázat, že onen někdo (i) je větší optimista ohledně růstu, či „dividendové vydatnosti“ zisků, nebo (ii) se domnívá, že by tu měla být nižší požadovaná návratnost (akcie je méně riziková, než si myslíme my). Pro něj je tak ono PE ve výši 25 skutečně férové.

    Jinak řečeno, férovost valuace a jejích výstupů není samozřejmě objektivní, stejně tak, jako není objektivní férová cena akcie. Kdyby něco takového existovalo, na trhu by neexistovaly bubliny. I když možná stejně ano – kdysi jsem četl o jednom experimentu, ve kterém tradeři dokázali vyhnat bublinu i na aktivu, jehož objektivní hodnota byla všem předem sdělena. Já sám tu někdy prezentuji věc z opačného konce – ukazuji, jak by se dividendy/tok hotovosti musely v budoucnu vyvíjet, aby ospravedlnily současnou kapitalizaci. Jde ale o jedno a to samé. Můj pohled vybízí namísto posuzování ceny či násobků k tomu, aby čtenář zhodnotil, zda je ono ospravedlňující cash flow realistické, či nikoliv.


    Čtěte více:

    Tesla vystřídala GM na postu nejhodnotnější americké automobilky
    25.10.2019 8:30
    Výrobce elektromobilů Tesla díky překvapivě příznivým hospodářským výs...
    Solární akcie a problémy se „správným“ akciovým rizikem
    31.10.2019 19:06
    Minulý týden jsme se tu věnovali dvěma solárním společnostem obchodova...
    Několik úvah o současných valuacích
    08.11.2019 17:28
    Dnes bych se po delší době rád věnoval tomu, jak se můžeme dívat na so...
    Dveře jsou otevřené: Nakoupit kvalitní akcie a zapomenout, že trh existuje
    14.11.2019 18:22
    Doporučení kupovat akcie kvalitních společností se na trhu objevuje pr...
    Evropa je fundamentálně plná extrémů
    14.11.2019 13:18
    Evropské akcie jsou v blízkosti nejvyšších hodnot za čtyři roky a tech...

    Váš názor
    • míra neurčitosti
      20.11.2019 9:22

      Bez diskontovaného cash flow se samozřejmě neobejdeme. Problémem je, že "ve fuknci budoucích výkonů je mnoho proměnných, které neznáme (nejsme insideři) a které teprve nastanou, takže jsou vždy nejisté". I při korektním výpočtu se tedy pohybujemev pravděpodobnosti méně než 75% u branže a méně než 50% u jednotlivé akcie.
    Aktuální komentáře
    04.11.2026
    17:12Osídlení Marsu a co by ospravedlnilo současnou kapitalizaci společnosti SpaceX?
    16:15Nová hrozba pro AI boom: Demokraté vystupují proti datovým centrům
    15:24Praha může být pro IPO Rohlíku jediným trhem, říká Tomáš Čupr
    14:23BMW znovu zhoršilo výhled. Krize v Číně a restrukturalizace tlačí automobilku k hranici ztráty
    14:14McDonald's vydělává více, ale Američané šetří. Návštěvnost restaurací dál klesá
    14:00Uber trápí málo řidičů a konflikt na Blízkém východě. Výsledky ani výhled tak nenadchly
    12:29AMD vrací investorům důvěru. Výhled míří výrazně nad očekávání trhu  
    11:05Novo Nordisk zlepšuje výhled. Poptávku táhnou Ozempic a pilulka Wegovy
    10:28Volby pozitivně překvapily, AMD také. Akcie i dluhopisy míří vzhůru  
    9:57Inflace lehce zvolnila, na přelomu roku však půjde rychle vzhůru
    9:09Rozbřesk: Demokraté pohodlně získávají kontrolu nad celým americkým Kongresem
    8:55Výhra demokratů mění náladu investorů. BMW zhoršilo výhled a Novo překvapilo pozitivně  
    8:48Komerční banka, a.s.: Informační povinnost
    7:04Modrá vlna se přivalila. Demokraté přebírají Kongres, Senát zcela ovládli. Trump výsledky uzná
    03.11.2026
    21:59Wall Street v den voleb zabrala; povolební statistika nahrává akciím  
    17:46Musí investoři „vydržet“ rok 2027?
    16:48FX Strategie: Koruna čeká na ČNB a americké volby, eurodolar sleduje Washington  
    16:04AI tituly táhnou index S&P 500 dolů. Širší trh ale naopak zažil nejlepší měsíc od roku 2009
    15:27Podnikatelské nálady v eurozóně indikují mírný růst
    14:25Jakub Blaha: Čísla z říše snů, ale výhled připomněl, že ani Palantir neroste do nebe  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    PL - Jednání NBP, základní sazba
    9:00CZ - CPI, y/y
    11:00EMU - CPI, y/y
    11:00EMU - Inflace, předběžný odhad, y/y
    16:00USA - Index ISM ve službách