Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Daly: Historická inflační vodítka

    Daly: Historická inflační vodítka

    20.05.2021 5:55
    Autor: Redakce, Patria.cz

    Ekonomické důsledky pandemie bývají někdy přirovnávány ke škodám, které jsou napáchány válkami. Jak ale na stránkách VoxEU poukazují Kevin Daly a Rositsa D. Chankova, historie ukazuje, že pandemie a války mívají ve skutečnosti rozdílné ekonomické důsledky. Jinak řečeno, analogie s válkou nemusí být právě přínosná.

    Ekonomové zkoumali historická data a v následujícím grafu ukazují typický vývoj inflace kolem období válečného konfliktu a pandemie:
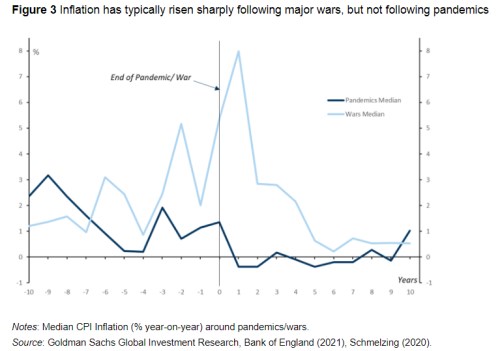
    inflace usa

    Data tedy ukazují, že války historicky vedou k růstu inflace, ovšem pandemie ne. K tomu ekonomové dodávají, že to samé platí o výnosech vládních obligací. Průměrný vývoj ale může skrývat některé významné inflace a proto byly analýze podrobeny konkrétní historická období.

    Například ohledně první světové války ekonomové tvrdí, že inflace se prudce zvedla po roce 1914 s tím, jak Německo, Velká Británie a Francie musely opustit Zlatý standard. Během pandemie španělské chřipky došlo k útlumu ekonomického růstu i inflace, ale „z dat je těžké určit, zda byl příčinou konec války či pandemie.“ Ekonomové pak odkazují na studii Roberta Barra, podle které měla tato pandemie na rozdíl od první světové války jen zanedbatelný dopad na inflaci. Před druhou světovou válkou docházelo v Evropě podobně jako před tou první ke zrychlování ekonomického růstu, a to částečně kvůli výdajům na armádu. Inflace se zvedla a zůstala vysoko ještě několik let po válce.

    Ekonomové dodávají, že války obvykle táhnou agregátní poptávku nahoru, pandemie působí opačně. Války ničí výrobní kapitál, což následně táhne nahoru investice a sazby. Pandemie fyzický kapitál neničí a v případě větší ztráty životů mohou vést k růstu poměru kapitálu k práci. Ten by měl tlačit sazby naopak dolů a reálné mzdy nahoru.

    K tomu ekonomové uvádějí, že je třeba opatrnosti při snaze odvodit nějaká obecná poučení z toho, co se stalo v historii. Současná pandemie se například výrazně liší v tom, jak mohutná byla vládní pomoc a stimulace. Na druhou stranu je ale možné tvrdit, že takové reakce bylo třeba kvůli mimořádnému propadu poptávky na straně soukromého sektoru. Každopádně historie naznačuje, že pandemie obecně inflační hrozbu nepředstavují. Na samotný závěr pak Daly zmiňuje, že vlády by mohly mít tendenci snažit se splatit dluhy ne přes fiskální utahování a rozpočtové přebytky, ale přes vyšší inflaci. Nicméně pravděpodobnost takového vývoje omezují nezávislé centrální banky.

    Zdroj: VoxEU


    Čtěte více:

    Gylfason: Proč někdo uvažuje o spojení Islandu s USA
    03.05.2021 6:05
    Economist Intelligence Unit se domnívá, že demokracie na Islandu je ze...
    Víkendář: Shiller o realitách, akciích a dluhopisech
    02.05.2021 9:12
    Jak vidí aktuální vývoj na americkém realitním trhu držitel Nobelovy c...
    Víkendář: Tři africká esa
    01.05.2021 9:24
    Potenciál pro prudký ekonomický rozvoj Afriky je podle některých názor...
    Poválečné a současné splácení dluhů, monetizace, dominance
    30.04.2021 17:25
    Co ve vztahu k současné situaci ukazuje poválečné splácení dluhů? Tímt...
    Berkshire Hathaway: Nejhorší dopady pandemie jsou za námi
    03.05.2021 8:31
    Společnost Berkshire Hathaway amerického miliardáře Warrena Buffetta v...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    18.09.2026
    15:36Evropa chystá AI infrastrukturu za biliony. JPMorgan a Goldman Sachs se připravují na dluhopisovou horečku  
    13:49Dokážou Američané to, co Číně trvalo desetiletí?
    12:10Evropa si drží býčí výhled. Stratégové jsou nejoptimističtější od roku 2018  
    10:51Jestřábí Fed a levnější ropa pomáhají akciím nahoru  
    10:29Perly týdne: Postpravdivý akciový trh a nutnost bruslit tam, kde puk teprve bude
    9:59Šéf Colt CZ po necelých dvou letech odchází. Skupina hledá nového CEO
    9:49Rozbřesk: Koruna bez reakce na ČNB, eurodolar se vzpamatovává z jestřábího Fedu
    8:49Colt mění vedení, Lotyšsko jedná o nákupu houfnic od CSG. A globální trhy sledují Japonsko i AI financování  
    6:05Přesun rezerv ke zlatu neznamená automaticky ztrátu dominantní pozice dolaru
    17.09.2026
    22:01Akcie i dluhopisy rostly, ropa oslabila  
    17:32Všichni znají cestu, málokdo po ní kráčí
    16:56ČNB ponechává sazby beze změny a dveře otevřené
    16:16Solární elektrárny obětí svého vlastního úspěchu?
    14:31ČNB ponechala sazby beze změny
    13:39Britská centrální banka nechala sazbu na 3,75 procenta
    13:33UniCredit Bank Czech Republic and Slovakia, a.s.: Oznámení výplaty úrokového výnosu z HZL/ XS2541314584
    13:21Do dvou let dvojnásobek. Melius Research jde proti proudu a sází na akcie Intelu  
    12:42Jestřábí Fed a levnější ropa pomáhají akciím nahoru  
    11:16Roche uspěla v klíčové studii u nádorového onemocnění krve. Přípravek Lunsumio má být motorem budoucího růstu
    10:57Schodek klesne o jednotky miliard, dohoda podle Macinky umožní schválit rozpočet

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    JP - Základní O/N úroková sazba
    1:30JP - CPI, y/y
    15:15USA - Průmyslová výroba, m/m