Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Italexit – matka všech krizí

    Italexit – matka všech krizí

    12.06.2018 13:29
    Autor: Redakce, Patria.cz

    Známý ekonom Barry Eichengreen už před deseti lety popsal scénář, ve kterém by Itálie odešla z eurozóny. V něm domácnosti a firmy očekávají převod depozit na liry, které poté oslabí svůj kurz k euru. Všichni se tak budou snažit převést své úspory do jiných zemí eurozóny. Následuje bankovní krize. K ní se přidá krize na trhu vládních obligací, protože investoři se budou chtít vyhnout převodu svých pohledávek na pohledávky denominované v lirách. ECB v takové situaci nepomůže. A pokud budou vládní finance napjaté, nepomůže bankám ani vláda. Půjde o „matku všech finančních krizí“. Stephen G. Cecchetti z Brandeis International Business School se na populární blogu Money and Banking věnuje tomuto procesu detailněji. 

    Cecchetti poukazuje na současný politický vývoj v Itálii a s ním spojený růst rizikových prémií italských vládních obligací. Vytvoření nové vlády sice situaci poněkud uklidnilo, ale „stále přetrvává nejistota ohledně setrvání Itálie u eura“. Zatím se nezdá, že by se rozjížděl run na banky a docházelo by k masovějším výběrům vkladů. „Nebylo by ale překvapivé, kdyby data ze systému Target 2 ukázala odliv peněz z italských bank. Bankovní unie ještě není dokončena a střadatelé tak mají motivaci k přesunu peněz ze zemí, které jsou politicky rizikovější, nebo se nachází v ekonomických problémech,“ píše ekonom a poukazuje na nedávné varování guvernéra Bank of Italy Visca, který řekl: „Nesmíme nikdy zapomenout, jak velkým rizikem je ztráta nenahraditelného aktiva jménem důvěra.“ 

    Pokud by Itálie měla odejít z eurozóny a chtěla se vyhnout panice, musela by tak učinit nečekaně během jedné noci. Musela by zavést omezení na tok kapitálu, a to možná na několik let. Lidé v Itálii by tím byli pobouřeni, zahraničí by bylo v obavách. Je také pochybné, zda by italská vláda byla schopna provést důvěryhodné oslabení kurzu nové měny. Rozpočtová omezení a tlaky by spíše nahrávaly scénáři vysoké inflace než depreciaci zlepšení konkurenceschopnosti. Itálie musí podle našich výpočtů refinancovat každý rok dluhy odpovídající v průměru 17 % HDP. Jakákoliv ztráta důvěry by tak znamenala i ztrátu fiskální udržitelnosti. 

    Itálie kvůli svým vysokým dluhům patří k zemím, které jsou náchylné na krize vyvolané sebenaplňujícím se proroctvím. Pokles důvěry v udržitelnost vládních financí totiž vede k růstu rizikových prémií, který sám o sobě tuto udržitelnost podkopává. Uvolnění fiskální politiky tak může mít za cíl podporu ekonomického růstu, ale v praxi může u těchto zemí spíše vyvolávat obavy z prudkého růstu dluhů či fiskální dominance. Extrémním příkladem jsou některé provincie v Argentině, které vydávaly nové dluhopisy připomínající svou formou bankovky (viz obrázek), platily jimi mzdy a podporovaly jejich používání při běžných platbách. 
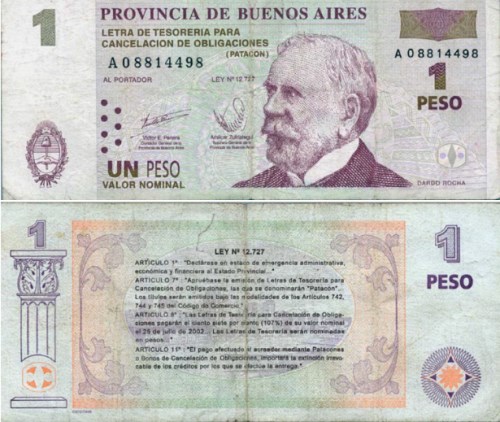
    001

    Zdroj: Money and Banking

    Není snad ani překvapivé, že v Itálii již některá hnutí navrhují vytváření podobných náhrad za běžné peníze, které by měly pomoci snížit daně a podle pravidel eurozóny by nepředstavovaly další dluhy. Ne náhodou se ale finanční trhy bojí různých forem fiskální dominance nad monetární politikou. „Největší hrozbou pro euro je politika. Euro ve Frankfurtu není to samé jako euro v Římě. A to ví každý. Eichengreen tvrdil, že žádná země, která uvažuje dlouhodobě, nebude ochotná utrpět obrovské ztráty spojené s odchodem z eurozóny. Jenže v praxi dochází k tomu, že během těžkých časů se výhled stává velmi krátkodobý a tak vznikají krize,“ uzavírá Cecchetti.

    Zdroj: Money and Banking


    Čtěte více:

    Jak investovat do „konce světa“
    10.06.2018 13:13
    Algebris Investments spravuje aktiva v hodnotě 12 miliard dolarů a ny...
    Víkendář: Bonbónový test a výhoda bohatých nad chudými
    10.06.2018 7:32
    Jedním z nejznámějších testů společenských věd je ten, který používá p...
    Víkendář: Evropu rozčílila americká neomalenost. Ale proč tak najednou?
    09.06.2018 7:43
    Politici v EU jsou podle The American Conservative pobouřeni komentáři...
    Švýcarsko v referendu rozhodne, jak tvořit peníze
    09.06.2018 13:04
    Švýcaři v referendu 10. června rozhodnou o návrhu suverénních peněz, t...
    Nový pohled do historie ukazuje, co asi tak čekat v následujících letech
    08.06.2018 19:15
    Před poslední finanční krizí se dlouho hovořilo o tom, že řada vyspělý...

    Váš názor
    • Kdo vám ještě může věřit a hlavně co ?
      12.06.2018 13:51

      Nakonec ale budete mít zase pravdu, ale kterou. Takhle jste to psali včera "..Zůstaneme v eurozóně. Italský slib žene vzhůru akcie a evropské banky..."
      anrchista
    Aktuální komentáře
    20.10.2026
    22:29Netflix doručil tržby v souladu s očekáváním, ve zbytku roku ale očekává další zpomalení růstu
    22:04Wall Street hledá pevnější půdu pod nohama. Rozhodnou výsledky a návratnost investic do AI  
    17:19Čekání na obrat v investičním boomu se nemusí vyplatit
    16:17Plyn v Evropě zdražil nejvíce od roku 2022. Trh se obává nové energetické krize  
    15:29Facebook, TikTok i YouTube pod tlakem. Austrálie chystá žaloby kvůli porušování zákazu pro mladistvé
    15:02Překonání odhadů ani oznámený zpětný odkup akcií nepomohl. Akcie GM po výsledcích klesají o sedm procent
    13:31Fidelity: Kde hledat příležitosti mimo technologické giganty
    12:07AMISTA investiční společnost, a.s.: TMR Fond SICAV a.s. - Pololetní finanční zpráva od 1. 1. 2026 do 30. 6. 2026
    12:01Preview Mety: Trh zajímá monetizace AI a síla reklamního byznysu
    11:35Propad hned po IPO. Obavy z neocloudu opět doléhají na trhy  
    11:31AMISTA investiční společnost, a.s.: INFOND investiční fond s prom. zákl. kapitálem, a.s. - Pololetní finanční zpráva od 1. 1. 2026 do 30. 6. 2026
    11:29AMISTA investiční společnost, a.s.: IFIS investiční fond a.s. - Pololetní finanční zpráva od 1. 1. 2026 do 30. 6. 2026
    11:27AMISTA investiční společnost, a.s.: COMES invest, invest. fond s proměn. zákl. kapitálem, a.s. - Pololetní finanční zpráva od 1. 1. 2026 do 30. 6. 2026
    11:25AMISTA investiční společnost, a.s.: ASOLERO SICAV a.s.: Pololetní finanční zpráva od 1. 1. 2026 do 30. 6. 2026
    11:23AMISTA investiční společnost, a.s.: FOCUS SICAV, a.s. - Pololetní finanční zpráva od 1. 1. 2026 do 30. 6. 2026
    11:19AMISTA investiční společnost, a.s.: Maloja Investment SICAV a.s. - Pololetní finanční zpráva od 1. 1. 2026 do 30. 6. 2026
    11:17AMISTA investiční společnost, a.s.: OUTULNY investiční fond s proměnným základním kapitálem, a.s.: Pololetní finanční zpráva od 1. 1. 2026 do 30. 6. 2026
    11:15AMISTA investiční společnost, a.s.: STING investiční fond s proměnným základním kapitálem, a.s. - Pololetní finanční zpráva od 1. 1. 2026 do 30. 6. 2026
    10:33FX Strategie: Koruna těží z jestřábí ČNB, euro brzdí Francie i drahá ropa  
    9:51Magyar směřuje k euru. Schodek Maďarska má klesnout na 4,9 procenta HDP

    Související komentáře
    Nejčtenější zprávy dne
      Nejčtenější zprávy týdne
      Nejdiskutovanější zprávy týdne
      Kalendář událostí
      ČasUdálost
      11:00DE - Index očekávání ZEW
      14:00HU - Jednání MNB, základní sazba