Včera jsme tu trochu pouvažovali nad suchem a vodou, dnes se budu v podstatě držet tématu. Všimněme si, že významné věci se často odvíjejí ve stylu spirál: jedna věc vede k druhé, ta zpětně posílí tu první, a již se to pěkně roztáčí. V ekonomii a ekonomice podobných vírů najdeme hodně, a to platí i za jejich hranicemi. Což je dobře patrné i na tom, jak se během veder chladíme, a tím obratem přispíváme k růstu teplot.
Následující graf od International Energy Agency ukazuje vývoj globálních klimatizačních kapacit u domácností a ve firemním sektoru (a počet klimatizačních jednotek). Zřejmý je hodně dlouhodobý růst, který má dokonce sklony k exponencialitě:
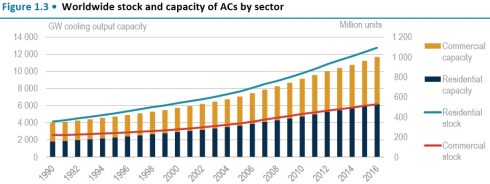
Na jednu stranu není popsaný vývoj ničím překvapivým – stoupající globální teploty, technologický pokrok a rostoucí příjmy jsou živnou půdou pro nákup klimatizací. Pokud ale zrovna nepatříme do tábora, který tvrdí, že k žádnému oteplování nedochází (či dochází, ale s lidskou činností to nemá co dělat), tak vnímáme, že stoupající počet klimatizací problém jen zhoršuje. Jak jsem zmínil v úvodu, jde jen o další z mnoha životních spirál, jenže tahle se netočí tím nejlepším směrem. A co hůř: Jde o zřejmě o příklad toho, jak „povrchová řešení“ celou věc jen zhoršují (něco to připomíná?).
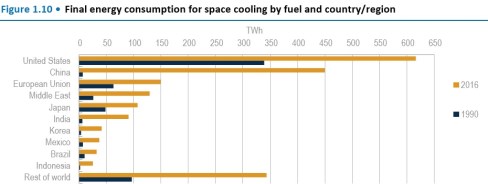
Nejde o žádné detaily, což je zřejmé i z druhého grafu od IEA. Ten porovnává spotřebu energie potřebné na ochlazování v roce 1990 a 2016. Hovoříme tu o mnoha stovkách TWh, a to nejen v Číně, ale i v USA (tyto země mají zhruba polovinu počtu globálních klimatizačních jednotek). Pro srovnání – v ČR jsme minulý rok spotřebovali asi 74 TWh elektrické energie – takže třeba v celé EU se podle grafu jen na klimatizaci ročně spotřebuje naše dvouletá spotřeba.
Ekonom Tim Taylor tvrdí, že pokud by se do roku 2030 zlepšila efektivita klimatizací o 30 %, odpovídalo by to výkonu 710 středně velkých uhelných elektráren. K tomu můžeme zlepšit stavby budov tak, aby s teplem/chladem lépe pracovali, hovoří se třeba o efektivnějším centrálním chlazení (tj. obdoba centrálního vytápění) a dalších technologiích. The Economist zase nedávno psal, že nejlepším způsobem, jak omezit skleníkové emise, není masový přechod na vegetariánství, rozšíření amazonských pralesů, či jízda na kole nahrazující jízdu autem a podobné metody. Podle časopisu je nejlepší právě prudké zvýšení efektivity klimatizací a klimatizování.
Pokud by se například vyměnila všechna plniva, která poškozují atmosféru, došlo by podle The Economist ke snížení skleníkových plynů odpovídajícímu 90 miliardám tun CO2. To by se násobilo zvýšenou energetickou účinností. Pokud by se namísto toho například polovina světové populace stala vegetariány, emise CO2 by klesly asi o 66 miliard tun. A třetinový růst počtu kilometrů ujetých na kole místo autem by omezil emise o 2,3 miliard tun.
I z toho je jasné, že tu skutečně nehovoříme o podřadném tématu. A základní rozpor zůstává: Povrchní a povrchové řešení = více klimatizace, skutečné řešení = méně klimatizace (a její zefektivnění). Můžeme tu také hovořit o problému nazývaném „neschopnost (či spíše neochota) koordinace“, či o externalitách – uvažování ve stylu „můj problém něco vyřeší a nestarám se o to, jak tím ovlivním celek“. Je ale dost dobře možné, že podobná logika již nemá velký prostor – až doposud jsme totiž v mnoha oblastech životního prostředí (i jinde) uvažovali ve stylu „to se zředí“. Jenže ono takhle nejde ředit donekonečna. Tím nehoruji pro ekoterorismus, ale mnoho malých změn, které v součtu udělají rozdíl – viz výše.
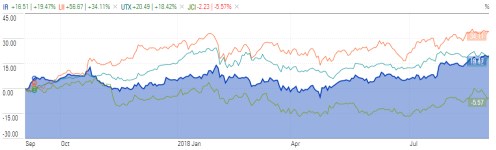
Jde samozřejmě i o investiční téma. Mezi společnosti, které jsou s vývojem v tomto subodvětví (či přesněji řečeno v tzv. HVAC - heating, ventilation, air conditioning) úzce spjaty, patří Comfort Systems, Ingersoll-Rand, Lennox International, United Corp, či Johnson Controls a příště se na některé podíváme. Jak ukazuje následující graf, cesty jejich akcií jsou za poslední rok dost rozdílné – Johnson je v záporu, Lennox si naopak připisuje více jak třetinu:
Zdroj: Morningstar