Sklon výnosové křivky, tedy rozdíl mezi krátkodobými a dlouhodobými sazbami, bývá považován za významný indikátor dalšího vývoje v ekonomice. Dnes pár bodů o tom, jak na tento indikátor působí prostředí nízkých sazeb, o akciích a bankách a o jedné související komoditní zajímavosti.
1 . Nízké sazby snižují predikční potenciál křivky: Paul Krugman (a určitě nejen on) již před lety poukazoval na to, že pokud se lepší ekonomický výhled, roste pravděpodobnost, že Fed bude v budoucnu zvedat sazby a s tím by měly růst i sazby dlouhodobé – měl by se zvedat dlouhý konec výnosové křivky, a tudíž by měl růst její sklon. A naopak – horší výhled zvyšuje pravděpodobnost budoucího snižování sazeb, dlouhý konec křivky míří dolů, sklon se snižuje. To je známý mechanismus, ale pan Krugman k tomu dodává, že pokud se sazby nachází u nuly a nemají již kam klesat, budoucí vývoj je omezen jen na jeden směr – nahoru. Pokud dotáhneme tuto úvahu ještě dále, můžeme o této asymetričnosti říci, že snižuje onu schopnost křivky predikovat budoucnost. Její sklon je totiž ovlivněn tím, že nemůže stejně tak nahoru, jako dolů.
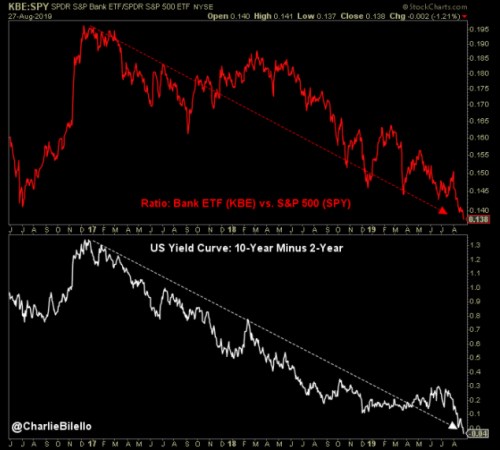
2 . 2021 jako opak let 2017 – 2019: Jak jsem poukazoval včera, podle některých názorů je namístě rotovat směrem k finančním titulům a jejich atraktivitu by mohl zvedat i rostoucí sklon výnosové křivky. A následně to, že se rozšíří rozdíl mezi sazbami placenými poskytovatelům finančních zdrojů a sazbami/návratností aktiv bank. Funguje ale tento vztah v praxi? Pohled na roky 2017 – 2019 ukazuje, že minimálně směrem dolů ano. Druhý z následujících dvou grafů popisuje pokles sklonu výnosové křivky (rozdíl ve výnosech desetiletých a dvouletých US vládních obligací). První graf ukazuje, jak se postupně horšila návratnost bankovních akcií relativně k celému trhu.
Zdroj:
3 . Dlouhodobě plus, krátkodobě pokles ziskovosti. Ekonomických studií zaměřených na vztah mezi ziskovostí bank a pozicí a sklonem křivky není (překvapivě) mnoho. Ta, jejímiž autory jsou Piergiorgio Alessandri a Benjamin Nelson z BIS, na datech z UK potvrzuje výše zmíněnou tezi: Čím vyšší sklon křivky, tím vyšší ziskovost bank, a to díky popsanému mechanismu (banky si půjčují za krátkodobější sazby a půjčují za dlouhodobější sazby). Pozitivně na ziskovost bank působí i růst sazeb, ale je tu jeden háček. Platí to dlouhodoběji, krátkodobě má růst sazeb efekt negativní. Důvodem jsou frikce při změnách cen/sazeb na straně aktiv a pasiv.
4 . Čím nižší sazby, tím silnější efekt: Tato studie (Claudio Borio, Leonardo Gambacorta a Boris Hofmann) je o tři roky mladší než výše zmíněná studie z roku 2012 a zaměřuje se na mezinárodní banky. Potvrzuje pozitivní dopad vyšších sazeb a většího sklonu křivky na ziskovost bank. A dodává jednu podstatnou věc: tento efekt je silnější v (výchozím) prostředí nízkých sazeb a ploché křivky.
5 . Půjdou-li sazby a sklon nahoru: Pokud tedy dáme stranou možnost negativního krátkodobého dopadu růstu sazeb na ziskovost bank (bod 3), nebo počítáme s tím, že akcie hledí hlavně na dlouhé období, měl by růst sazeb a zplošťování výnosové křivky skutečně přinést růst ziskovosti bank. Bod 2 navyšuje bankovní optimismus v tom, že by se to vše mělo projevit i na cenách akcií. A bod 4 naznačuje, že efekt by měl být v současném prostředí silný.
Otázkou je, zda to všechno už není v cenách bank odraženo. Při tom, jak velké je rozpětí ohledně očekávaného prvního zvýšení sazeb, ale těžko říci, co by měly ceny vůbec odrážet. Jak jsem psal před několika dny, například čeká první zvednutí sazeb až v roce 2025. Ale třeba TS Lombard už příští rok. A jak jsem psal včera, očekávání napřimování křivky jsou nyní na historických maximech.
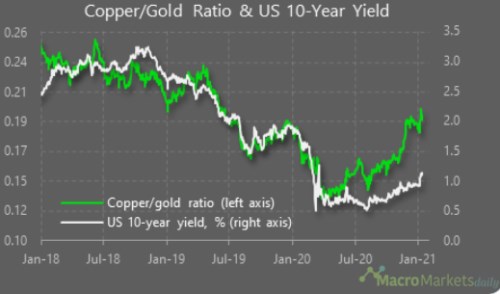
6 . Komoditní indikátor: Pokud bychom předpokládali, že by měla stále držet korelace mezi poměrem cen mědi a zlata na straně jedné a výnosy desetiletých vládních obligací na straně druhé (viz graf), měly by se výnosy dokonce už nyní místo 1+ % pohybovat někde na dvojnásobku. To je spíše taková zajímavost, která by na první pohled ve spojení s výše uvedeným naznačovala na velký potenciál růstu ziskovosti bank. Ale taky trochu připomíná, že kdyby byl růst výnosů zase hodně rychlý a vysoký, pro akcie jako celek by to asi podpůrný faktor nebyl.
Zdroj: