Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    „Inflace“ na kapitálových trzích a porovnávání hrušek s jablky

    „Inflace“ na kapitálových trzích a porovnávání hrušek s jablky

    15.04.2022 17:11

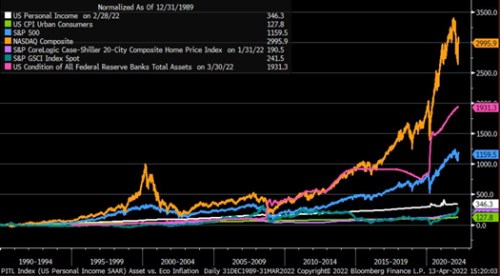
    „Inflace“ na akciovém trhu v posledních desetiletích výrazně převýšila inflaci v reálné ekonomice. Takto se vyjadřuje jedna odbornice a přikládá graf, který ukazuje jak akciový trh svým růstem vysoko převašuje růst spotřebitelských cen (a některých dalších proměnných). O podobných tématech včetně přelévání inflace na finanční trhy se hovoří již dlouhou řadu let, z mého pohledu jde ale často o úvahy značně problematické. Čistě proto, že míchají hrušky s jablky, porovnávají neporovnatelné.

    Vysoká nabídka likvidity a uvolněná monetární politika dlouho nevedly k výraznějšímu růstu spotřebitelských cen, doprovázely je ale někdy prudce rostoucí ceny investičních aktiv, včetně akcií. A následně úvahy o různém přelévání inflace tímto směrem. Je přitom nasnadě, že neadekvátní monetární politika může přispět k finančním nerovnováhám, či k tomu, aby se ceny akcií a dalších aktiv dostaly do bublinových rovin. Je tu ale jednoduché vrhnout se do ukvapených závěrů, což se pokusím demonstrovat na následujícícm příkladu:

    Dejme tomu, že inflace dosahuje jen 1 %, reálný růst ekonomiky 3 %. Nominální růst ekonomiky tedy dosahuje 4 %. Zisky společností pak rostou ještě rychleji, protože se strukturálně zvyšuje jejich podíl na celkových příjmech/produktu. Dejme tomu, že zisky v celé ekonomice tak rostou o 6 % ročně. A zisky obchodovaných firem rostou ještě rychleji, protože akciový trh je sektorově vychýlen směrem k odvětvím s vyšším růstem zisků, zejména k technologiím. Dejme tomu, že hovoříme o 8 – 10 % zvyšování ročně.

    I kdyby se neměnily valuace (poměry cen akcií k ziskům na akcii), tak akcie porostou o 10 % ročně kvůli tomu, že firmy rok co rok o 10 % více vydělají. V nízkoinflačním prostředí tento poměr 1 % inflace a 10 % růstu cen akcií může vyvolávat dojem, že se nafukuje bublina, či se inflace nějak přelává na akciový trh. Fundamentálně tu ale k žádnému excesu nedochází, ceny akcií jsou tam, kde mají být a nic se nikam nepřelévá. Typově přitom byla výše popsaná kombinace typická po dlouhou řadu let po finanční krizi.

    Je ale samozřejmě možné, že růst cen akcií půjde nad onen fundamentální rámec. Následující graf už konkrétně ukazuje, co se dělo za posledních cca 30 let. Za sebou jdou osobní příjmy, cenový index spotřeby ve městech, akciový index SPX, Nasdaq , ceny realit, komodity a aktiva Fedu:
    „Inflace“ na kapitálových trzích a porovnávání hrušek s jablky
    Zdroj: Twitter

    Pokud se zaměříme na index SPX, pak se z pomylsné nuly dostal během cca 30 let na 1159 bodů. Jak moc z toho zajistil růst zisků? To zjistíme jednoduše tím, že se podíváme na vývoj valuací. PE bylo na počátku devadesátých let kolem 15, nyní se pohybuje nad 20. Tedy asi o 40 % výše, zbytek růstu akciového trhu tedy zajistily zisky. I kdybychm předpokládali, že toto zvýšení valuací je ze 100 % inflační (fundamentáloně neopodstatněné), tak ročně jde o velmi nízkou „inflaci“. Rozhodně nižší, než inflace na trhu sezbožím a službami.

    Nejde mi to o to rozproudit další emocionální a tudíž zbytečnou až kontraproduktivní diskusi o monetární politice, nafukování bublin, inflaci a podobně. Čistě technicky chci jen poukázat na to, že je tu lehké míchat hrušky a jablka – nejde přímo srovnávat ceny zboží a služeb na straně jedné a ceny akcií na straně druhé. Když už, tak u akcií změny valuací. Zrovna tak by bylo pošetilé srovnávat v čase ceny chleba a rohlíků, když by gramáž rohlíků zůstávala stejná, ale hmotnost chleba se měnila.


    Čtěte více:

    Vysoká inflace, rostoucí sazby a udržitelnost současných valuací
    01.04.2022 17:47
    Nedávno jsem tu poukazoval na zhoršení celkového prostředí pro akcie. ...
    Komoditní a akciové cykly posledních 100 let
    04.04.2022 17:45
    Před časem jsem tu psal, že zatímco investice do akcií jsou investicem...
    Energetické a technologické cykly posledních 100 let
    05.04.2022 18:01
    Po řadu let byly energetické (ropa a plyn) společnosti jakýmsi protipó...
    Co předvedou zisky obchodovaných firem a jak tomu odpovídají valuace
    06.04.2022 17:43
    Jak se rýmují současné valuace amerických akcií s inflací a výnosy na...
    Goldman Sachs predikuje jednu hodně neobvyklou věc...
    07.04.2022 17:46
    Výnosová křivka u amerických vládních dluhopisů je na hraně inverze – ...
    Investiční strategie, taktika a dlouhodobá návratnost akciového trhu
    08.04.2022 17:40
    Když tak někdy poslouchám různé investiční stratégy, říkám si, že jde ...
    Co o akciích říká možná nejdůležitější číslo na trhu (a není to PE)?
    11.04.2022 17:42
    Pokud kupujeme pečivo a porovnáváme jeho ceny, smysl má dívat se na ce...
    Chování akciového trhu před recesí a německá škola 2.0
    12.04.2022 18:09
    O německou historickou školu v ekonomii asi zavadí jen nadšenci. Stála...
    Písek, skály a srovnání Polarisu s Fordem a Ferrari
    13.04.2022 18:16
    V americkém Utahu mají hodně skal a písku a na nich tam rádi dovádí ři...
    Atraktivita akcií ve srovnání s dluhopisy a marže obchodovaných firem na nevídaných hodnotách
    14.04.2022 16:54
    Před pár dny jsem tu poukazoval na jednu podstatnou věc: Pohled na val...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    20.09.2026
    8:33Víkendář: AI rozhodující o komunismu a firmy jako otroci akcionářů
    19.09.2026
    9:19Víkendář: Yardeni snižuje cíl pro index S&P 500, pomáhat akciím budou stále hlavně zisky
    18.09.2026
    22:00Quadruple witching nepřinesl na Wall Street žádnou změnu; automobilky klesaly  
    17:15Stačilo by akciím to, s čím mohly být spokojené v minulosti?
    15:36Evropa chystá AI infrastrukturu za biliony. JPMorgan a Goldman Sachs se připravují na dluhopisovou horečku  
    13:49Dokážou Američané to, co Číně trvalo desetiletí?
    12:10Evropa si drží býčí výhled. Stratégové jsou nejoptimističtější od roku 2018  
    10:51Jestřábí Fed a levnější ropa pomáhají akciím nahoru  
    10:29Perly týdne: Postpravdivý akciový trh a nutnost bruslit tam, kde puk teprve bude
    9:59Šéf Colt CZ po necelých dvou letech odchází. Skupina hledá nového CEO
    9:49Rozbřesk: Koruna bez reakce na ČNB, eurodolar se vzpamatovává z jestřábího Fedu
    8:49Colt mění vedení, Lotyšsko jedná o nákupu houfnic od CSG. A globální trhy sledují Japonsko i AI financování  
    6:05Přesun rezerv ke zlatu neznamená automaticky ztrátu dominantní pozice dolaru
    17.09.2026
    22:01Akcie i dluhopisy rostly, ropa oslabila  
    17:32Všichni znají cestu, málokdo po ní kráčí
    16:56ČNB ponechává sazby beze změny a dveře otevřené
    16:16Solární elektrárny obětí svého vlastního úspěchu?
    14:31ČNB ponechala sazby beze změny
    13:39Britská centrální banka nechala sazbu na 3,75 procenta
    13:33UniCredit Bank Czech Republic and Slovakia, a.s.: Oznámení výplaty úrokového výnosu z HZL/ XS2541314584

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data