Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Ne-recese a signály výnosové křivky

    Ne-recese a signály výnosové křivky

    04.03.2024 17:22

    Třeba ekonomové Goldman Sachs se domnívají, že americká ekonomika letos poroste tempem vysoko nad 2 %, o růstu hovoří o pomyslný konsenzus. Pokud bychom se ztotožnili s tezemi o skryté recesi let 2022/23, šlo by o fázi oživení a podle učebnicového cyklu by další recese byla hodně daleko. Dnes o skrytosti recese a signálech výnosové křivky.

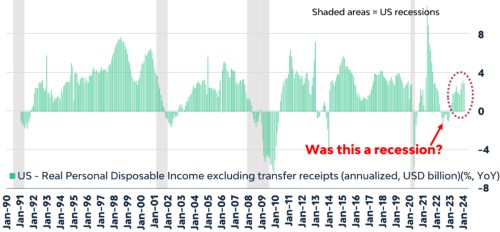
    Jeroem Blokland v následujícím grafu ukazuje vývoj reálných osobních disponibilních příjmů v USA (bez transferů). Předchozí tři recese probíhaly tak, že ony disponibilní příjmy zaostávaly za celkovou aktivitou/celkovými příjmy – do poklesu šly, ale o něco později. Což by sedělo na to, že zisky naopak mohou mít tendenci k předbíhání. Vyznačen je i pokles příjmů v roce 2022, který se ale nekryl s oficiálně vyhlášenou recesí:
    dd

    Tento obrázek tak zapadá do příběhů o tom, že v USA recese byla, jen nešlo o tu oficiálně vyhlášenou. Jedna varianta těchto tezí klade důraz na přelévání se recese z jedné části ekonomiky do druhé s tím, že na agregátní úrovni to ale vše vyšlo tak, že ekonomiky rostla (rok 2023). Jiné verze mohou klást důraz na onen vývoj v roce 2022, kdy recese oficiálně vyhlášena nebyla. V grafu ale také můžeme vidět, že něco podobného nastalo v letech 2013/14 – pokles příjmů bez oficiální recese.

    Na trhu se často hovoří o cyklu a do hodnocení dalšího vývoje tudíž promlouvají i ony úvahy, zda recese byla, nebo ne. V prvním případě by se dalo nyní hovořit o v podstatě klasické fázi oživení, v druhém by se na recesi stále „čekalo“. Čeká se přitom na ní už dlouho i kvůli vývoji výnosové křivky. O ní tu občas hovořím s tím, že tradičně je za indikaci brzkého nástupu recese považována její inverze. Tedy pokles výnosů dlouhodobých dluhopisů pod výnosy těch krátkodobých. Křivka již nějakou dobu v inverzi je a to bylo jedním z hlavních argumentů pro recesi v minulém roce.

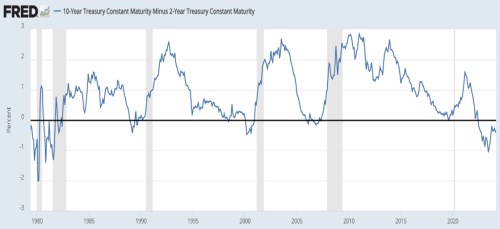
    Na jednu stranu se tedy dá tvrdit, že recese se sice oficiálně nedostavila, ale je to ono přesouvání z jednoho sektoru do druhého a také onen pokles zobrazený v prvním grafu. Ve výsledku by tedy inverze křivky opět předpověděla recesi, ta byla jen tentokrát skrytější. Jenže se pozorně podívejme na druhý graf a na vývoj kolem recesí předchozích:
    jj

    Zdroj: FRED

    Mustr posledních čtyř oficiálních recesí je celkem jednoznačný: Výnosy desetiletých dluhopisů se dostávají pod výnosy obligací dvouletých (inverze křivky). Pak se zase dostávají nad výnosy krátkodobé (deinverze). A teprve potom přichází recese. Z tohoto pohledu v posledních letech a čtvrtletích výnosová křivka recesi zatím neindikovala – je totiž stále v inverzi. O nějaké indikaci blížícího se útlumu má smysl hovořit až při deinverzi. Tedy pokud by držel onen mustr posledních pár desetiletí.


    Čtěte více:

    Ekonomický cyklus a zisky obchodovaných firem – historie a následující roky
    26.02.2024 17:39
    V roce 2023 zisky amerických obchodovaných firem zhruba stagnovaly, le...
    Relativita levnosti – malé firmy i Čína
    27.02.2024 17:24
    Malé firmy v USA jsou stále velmi levné. Tedy pokud jejich valuace měř...
    Proč jsou malé tak „levné“?
    28.02.2024 17:21
    Valuace akcií malých amerických firem (a také třeba čínského akciového...
    Na bublinu devadesátých let trh nesahá, investoři chtějí od akcií méně a méně
    01.03.2024 17:41
    Občas už lze zaslechnout úvahy, že akciové trhy se dostaly do stavu na...
    HSBC: Větší korekce na akciích už je nereálná
    04.03.2024 15:12
    Max Kettner z HSBC Global Research podle CNBC správně odhadl vývoj na ...
    Týdenní výhled: Začne se konečně americký trh práce ochlazovat?
    04.03.2024 11:59
    Během začínajícího týdne o sobě dají zase o něco víc vědět makroekonom...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    17.10.2026
    9:42Víkendář: Co je třeba udělat dřív, než by přišlo případné zklamání z umělé inteligence
    16.10.2026
    22:01Americké indexy strmě padají  
    16:14Bank of America: Čekají nás týdny averze k riziku. Dluhopisy, AI a volby zvyšují nervozitu
    14:41Cesta k „likvidaci dolaru“
    13:03Perly týdne: Pochyby o budoucnosti hyperscalerů a evropské Silicon Valley
    12:06Akcie se koncem týdne zvedají, ale polovodiče zůstávají nejisté. Dluhopisy zvládly vysoké PPI  
    11:44Výsledková sezóna v Evropě slibuje silné čtvrtletí. Barclays věří bankám, energetice i čipům  
    10:10Rozjetý americký IPO trh přibrzdil. Díky Anthropicu ale může být letošní rok stále mimořádný
    9:21Tesla představila sportovní vůz s raketovými tryskami
    8:51Po turbulentním týdnu přichází uklidnění. Investory podpořila umírněná rétorika Fedu  
    8:47Rozbřesk: Francouzský dluh pod politickým tlakem
    6:00Přijde restrukturalizace dluhů?
    15.10.2026
    22:00Wall Street se poprvé v týdnu vymanila ze silného prodejního tlaku  
    17:55Přijde fiskální dominance, kvantitativní utahování, nebo něco jiného?
    16:31Traders Talk: NASDAQ může spadnout až k 29 tisícům bodů. Kam se schovat?
    16:28Výrobní ceny v USA v září rostly nejrychleji za čtyři a půl roku
    15:13Jihokorejský index Kospi spadl do medvědího trhu  
    13:53Maďarsko po Orbánovi cílí na euro, rozhodnou ale rozpočtové škrty
    12:07CoreWeave děsí trhy. Akcie i dluhopisy signalizují pochybnosti o AI infrastruktuře  
    11:23Inflace nepotěšila, ale hlavní důvod propadu trhů je třeba hledat v sektoru polovodičů  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data