Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Ekonomům predikce recesí moc nejdou. Co k ní nyní říkají trhy vládních a korporátních dluhopisů?

    Ekonomům predikce recesí moc nejdou. Co k ní nyní říkají trhy vládních a korporátních dluhopisů?

    25.07.2024 17:54

    Říká se, že ekonomové předpověděli úspěšně devět z posledních pěti recesí. Jsou na tom lépe dluhopisové trhy? Pokud ano, co říkají nyní?

    Onu poznámku o predikční úspěšnosti u recesí pronesl Paul Samuelson a to v roce 1966. Poměr devět ku pěti se tak možná od té doby změnil, ale docela bych pochyboval, že k lepšímu. Stačí si jen vybavit minulý rok, kdy byla recese predikováno mimořádně často, ale mylně. Taková predikční neúspěšnost není z mého pohledu překvapivá, dokládá jen, že ekonomie tu není od dělání predikcí. A pokud jí někdo k tomu používá, měl by si tu být vědom jejích omezených možností.

    1 . Dluhopisy vládní
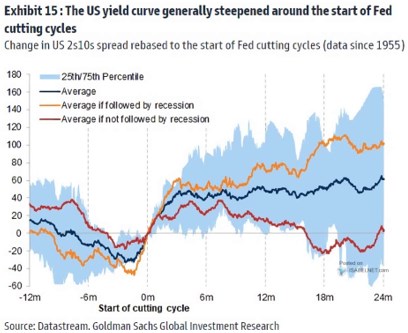
    : Trochu překvapivé bylo z mého pohledu ale přece jen to, jak často je za indikátor blížící se recese zmiňována inverze výnosové křivky. Nebudu zde znovu rozebírat detaily, jen připomenu, že posledních několik recesí indikovala ne inverze, ale deinvezre křivky – opětovné překlopení dlouhodobých výnosů dluhopisů nad ty krátkodobé. Ta to deinverze nyní stále nenastala a následující graf ukazuje, za jak dlouho po prvním snížení sazeb se v minulosti dostavila:

    sous1
    Zdroj: X

    Graf celkem jasně ukazuje, že křivka se zplošťuje už před prvním snížením sazeb a když k němu dojde je cca plochá – výnosy dlouhodobé jsou na podobné úrovni, jako ty krátkodobé. Pokud by nyní měly sazby jít dolů v září (viz i včerejší článek), už by mělo zplošťování probíhat. A také k tomu skutečně dochází. Podle grafu pak po poklesu sazeb probíhá výrazné napřimování křivky, které trvá, pokud se pak dostavuje recese. Pokud ne, dochází k zajímavému jevu – po více než roce nová inverze*. Suma sumárum – křivka nyní indikuje, že sazby by skutečně mohly jít dolů už brzy. A pokud k tomu dojde, křivka by měla dál napřimovat a to zase v minulosti indikovalo blížící se recesi.

    2 . Dluhopisy korporátní
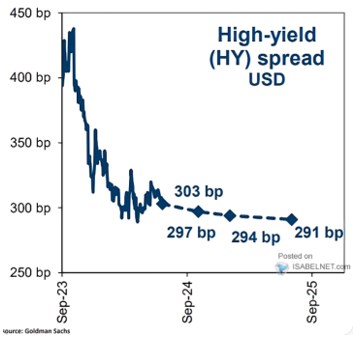
    : Nejen vládní dluhopisy reagují na blížící se recesi – ty korporátní v takové době vykazují silnou tendenci k růstu rizikových spreadů. Spready jsou přitom nyní na dost nízkých úrovních a následující graf ukazuje predikce jejich vývoje od Goldman Sachs. Podle nich by měly ještě klesat, což je v souladu s tím, že GS očekává znatelné posílení ekonomického růstu ve zbytku roku a nájezd na cca 2 %v roce příštím:
    sous2
    Zdroj: X

    Pokud by tedy bylo nadohled snížení sazeb a hlavně úplná deinverze výnosové křivky a pokud by se historie silně zrýmovala, recese by nemusela být zase tak daleko. S žádným z těchto „pokud“ se ale nezaobírají trhy korporátních dluhopisů, které svými spready útlum nevěští. Nemluvě o oněch predikcích z dílny GS. Takže opět: Tentokrát jinak?

    *Po roce 1980 došlo k jediné mini-inverzi, po které nepřišla recese, ale inverze druhá a recese teprve po ní. Goldman Sachs pracuje ale s daty od roku 1955.


    Čtěte více:

    Fidelity: Návrat do budoucnosti s hybridními elektromobily?
    25.07.2024 13:33
    Spotřebitelé si oblíbili hybridní elektromobily (EV) kvůli nižším nákl...
    SMMT: Výroba aut v Británii v pololetí klesla kvůli přechodu k elektromobilům
    25.07.2024 13:37
    Výroba osobních automobilů v Británii se v prvním pololetí meziročně s...
    Prodej chytrých telefonů v Číně ve druhém čtvrtletí stoupl o deset procent
    25.07.2024 13:40
    Prodej chytrých telefonů v Číně se ve druhém čtvrtletí zvýšil o deset ...
    Zisk Harley-Davidson díky poptávce po dražších motocyklech vzrostl o 23 pct.
    25.07.2024 14:07
    Americkému výrobci motocyklů Harley-Davidson vzrostl ve druhém čtvrtle...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    16.11.2026
    22:04Výprodej na Wall Street pokračuje  
    17:13PODCAST Týdenní výhled: V hlavní roli Nvidia, Anthropic i financování technologického boomu  
    16:16Raiffeisenbank a.s.: Výplata úrokového výnosu dluhopisu XS2406886973
    16:05Jak moc se bude další vývoj rýmovat s praskáním technologické bubliny?
    15:17Morgan Stanley: Maximálně navyšte podíl akcií. AI cyklus zdaleka nekončí  
    12:27Tento týden bude patřit Nvidii a Anthropicu a technologie jsou z toho dost nervózní  
    12:07UniCredit získala souhlas Bruselu k převzetí Commerzbank
    11:30Novo Nordisk hlásí povzbudivé výsledky u nižších dávek léku nové generace
    10:20Obstojí Anthropic na Wall Street? Rizik pro byznys společnosti je více
    9:07Rozbřesk: Bankovní rada ČNB není tak rozdělená, jak se zdálo
    8:54ČR zvažuje vyšší zdanění nikotinových sáčků, Anthropic míří k rekordnímu IPO a Nvidia čelí dalšímu tlaku  
    6:01Hubbard: Smutné důvody k optimismu při řešení dluhů
    15.11.2026
    9:18Víkendář: Měly by centrální banky preventivně reagovat na prudké zvyšování vládního zadlužení?
    14.11.2026
    13:56SpaceX a Tesla údajně pracují na plánu fúze. Oznámená by mohla být už koncem roku
    9:46Víkendář: Měl o dluzích pravdu Milton Friedman?
    13.11.2026
    22:02S&P 500 zaznamenal nejlepší týden od srpna; tech byl opět pod tlakem  
    17:09Nahrazování dolaru a páky na Spojené státy
    16:28Traders Talk: Nvidia se oklepává z paniky. Nasdaq bojuje o důležitou úroveň
    15:25Expanze Nubank pokračuje, brazilský fintech překonal očekávání
    13:42SAB Finance a.s.: Veřejná nabídka nových akcií SAB Finance a.s. – oznámení o výsledku úpisu a zastavení příjmu dalších žádostí

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    11:00DE - Index očekávání ZEW
    14:00HU - Jednání MNB, základní sazba
    14:30USA - Maloobchodní tržby, m/m
    15:15USA - Průmyslová výroba, m/m