Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Co pohřbilo Phillipsovu křivku? Možná hlavně centrální banky

    Co pohřbilo Phillipsovu křivku? Možná hlavně centrální banky

    30.05.2018 10:47
    Autor: Redakce, Patria.cz

    Ve Spojených státech i v jiných zemích lze již nějakou dobu pozorovat určitou averzi k Phillipsově křivce, která popisuje vztah mezi inflací a nezaměstnaností. I vedení Fedu je rozpolceno tím, že klesající míra nezaměstnanosti jde ruku v ruce s tvrdohlavě nízkou inflací. Phillipsova křivka totiž tvrdí, že inflace by se měla zvyšovat s tím, jak se přibližujeme k plné zaměstnanosti. Co se v ekonomice skutečně děje?

    Monetarista David Beckworth z Mercatus Center na George Mason University poukazuje na řadu pokusů o vysvětlení tohoto jevu. Někteří ekonomové dospěli například k závěru, že vztah mezi inflací a nezaměstnaností se plně projeví až při velmi nízkých úrovních nezaměstnanosti, jiní zase tvrdí, že používáme špatné měřítko nezaměstnanosti.

    Paul Krugman zase poukazuje na rostoucí vliv monopsonů, který snižuje relevanci Phillipsovy křivky. Jiní zase poukazují na teorie Miltona Friedmana a tvrdí, že Fed dokázal tak dobře cílit inflaci, že tím eliminoval veškerý vztah mezi volnými kapacitami na straně jedné a inflací na straně druhé. Cílení inflace by se pak stalo „obětí svého vlastního úspěchu“, protože zničilo inflační signál, podle kterého by měla centrální banky nastavit svou politiku během cyklu.

    Beckworth poukazuje na Paula Krugmana i proto, že ten na základě dat ze Španělska varoval proti přílišné ukvapenosti při vyhlašování smrti Phillipsovy křivky. Podle monetaristy ale nejde o nejlepší volbu, protože monetární politiku ve Španělsku řídí ECB a „není tak úplně jasné, jak by situace vypadala, kdyby země měla vlastní centrální banku“. Lepší je podle něj Argentina, která disponuje vlastní centrální bankou a navíc si prošla obdobím nestability, které eliminuje možný efekt „oběti vlastního úspěchu“ popsaný výše.

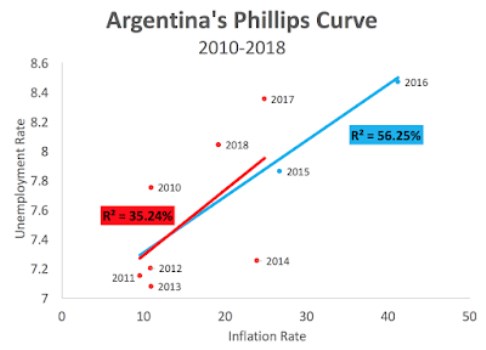
    Pokud se podíváme na data z této země, vyvstane před námi následující trochu problematická Phillipsova křivka, respektive křivky dvě (liší se v tom, zda jsou zahrnuty problematické roky 2015 a 2016, kdy nejsou dostupná plně spolehlivá data od MMF). Míří totiž nahoru, a tudíž přesně opačným směrem, než by podle standardní teorie měla:
    0

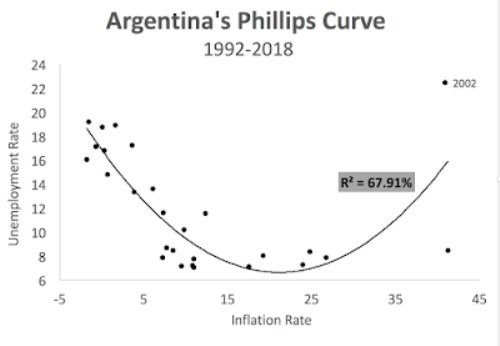
    Beckworth ale přináší i dlouhodobější pohled a ten již ukazuje obrázek, který je částečně v souladu s tradičně vypadající Phillipsovou křivkou:
    0

    „Pokud si z tohoto příkladu můžeme něco vzít, pak je to následující: Standardně vypadající Phillipsovu křivku dostaneme s inflací pod 10 %, pro období, kdy nefunguje Friedmanův mechanismus. Jenže pokud ten nefunguje, centrální banka nedělá svou práci dobře. Jinak řečeno, tam, kde centrální banka dosahuje dobrých výsledků, Phillipsova křivka nemusí být moc přínosným nástrojem. Je dost dobře možné, že právě Spojené státy jsou takovým místem,“ uzavírá ekonom úvahu na svém populárním blogu MacroMarketMusing.

    Zdroj: MacroMarketMusing


    Čtěte více:

    Krugman: Proč mzdy nerostou mnohem více a centrální bankéři používají mizerné modely
    15.05.2018 12:21
    Podle Paula Krugmana pracují centrální bankéři s jednou utkvělou předs...
    Pictet: Akcie mají ještě potenciál, ten je ale „křehký“
    16.05.2018 13:55
    Christophe Donay působí jako hlavní stratég v investiční společnosti P...
    Vrací se Marxova doba?
    18.05.2018 19:31
    Marxovo dílo můžeme rozdělit na část popisnou a část radící. První z n...
    Viceguvernér ČNB Hampl: Ekonomika se přehřívá, je čas utáhnout kohouty
    21.05.2018 12:33
    Česká ekonomika se přehřívá, a je tedy načase utáhnout měnové kohouty ...
    Fidelity: Investice do vládních dluhopisů zůstávají zajímavé kvůli rostoucí inflaci
    28.05.2018 6:09
    Rostoucí inflační očekávání a obavy ohledně financování zvětšujícího ...

    Váš názor
    • Snd by bylo lepší podobné
      30.05.2018 11:38

      Snad by bylo lepší podobné povrchnostzi vůbec nezvěřejňovat. Zpochybňuje to soudnost a příčetnost mnoha nositelů Nobelovyých cen (za ekonomii) a výborně vzdělaných a placených expertů. Zaprvé, zatím nevíme, jak dlouhodobý dopad bude vůbec QE mít. Zadruhé, zpochybňovat kladnou úrokovou míru, tlak ceny na poptávku a nabídku a podobné procesy je jako zpochybňovat kulatost zeměkoule nebo existenci slunce.
    Aktuální komentáře
    12.10.2026
    14:40Peníze jako nové úzké hrdlo AI, shodují se šéfové Broadcomu a Intelu
    13:45DOORNITE míří na burzu: Zhlédněte webinář s CEO Pavlem Šatným o firmě, plánech růstu i detailech IPO
    13:10Týdenní výhled: Inflace v USA nejspíš na vzestupu, začíná výsledková sezóna  
    12:02Evropa zpřísňuje dovoz hybridů. Čínské automobilky to ale nezastaví  
    11:45Týden startuje pro akcie pozitivně, pozornost investorů míří k firemním výsledkům  
    10:33Americké banky startují výsledkovou sezonu. Co od nich čekat?
    10:27UNICAPITAL Invest VI a.s.: Pololetní finanční zpráva 2026
    10:22První malý modulární reaktor v Česku o krok blíž. ČEZ odevzdal dokumentaci EIA
    9:02Rozbřesk: Měsíční průmysl a maloobchod potvrzují, že růst zaostane za odhady ČNB
    8:51Evropské akcie před otevřením míří vzhůru, investoři vyhlížejí výsledkovou sezonu  
    6:08Kontrariáni se probouzejí: Russell 2000 zaostává za technologiemi nejvíce za roky  
    11.10.2026
    9:18Víkendář: Slavné ekonomické omyly, které hodně pomohly
    10.10.2026
    9:10Víkendář: Umělá inteligence - a komu to prospěje?
    09.10.2026
    22:01Akcie rostly díky sázkám na silnou výsledkovou sezónu, ropa mírně polevila  
    18:06Zdání klame a paradox monetární politiky prováděné přes rozvahu
    16:39PODCAST Trhy & Bohatství s Tomášem Holubem: Proč se Česko zadlužuje i v době růstu a co to znamená pro naše peněženky?
    16:09Investoři utíkají do bezpečí. Do peněžních fondů nalili nejvíce peněz od pandemie  
    14:34Dluhopisový veterán mění názor. Poprvé za dekádu sází na růst amerických bondů  
    12:47Perly týdne: Přílišný pesimismus na akciích a taktická rally na zlatě
    12:06Akcie i dluhopisy v režii ropy. Závěr týdne v pozitivním módu  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data