Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Kam se příští rok vyšplhají sazby?

    Kam se příští rok vyšplhají sazby?

    31.12.2021 16:37

    V roce 2022 se bude na trzích asi hodně mluvit o zvedání sazeb americkou centrální bankou. Nedávno jsem tu poukazoval na to, že ti, kteří skutečně investují (tedy ne slova, ale činy), se domnívají, že sazby půjdou nahoru pomaleji, než by nyní signalizoval takzvaný dot plot. Tedy očekávání jednotlivých představitelů Fedu. K tomu jsem dodal, že ti, kteří hovoří (analytici, ekonomové) zase na druhou stranu nezřídka kdy tvrdí, že Fed je za křivkou. Tedy že zvedání sazeb bude muset být rychlejší/razantnější, než o jakém hovoří Fed. Mezi zástupce tohoto tábora se řadí i Goldman Sachs, na jehož projekce se dnes s pár poznámkami podíváme.

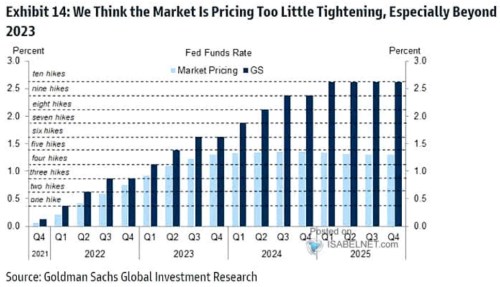
    GS v následujícím grafu porovnává vývoj trhem implikovaných sazeb a vývoj, který predikují ekonomové této banky:
    Goldman Sachs Patria 1
    Zdroj: Twitter

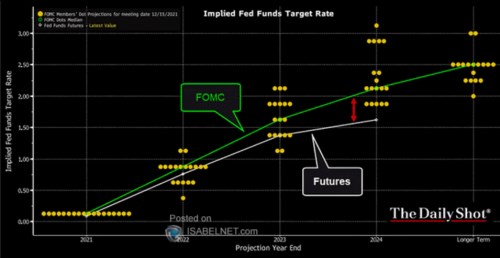
    Uvedený graf si můžeme srovnat s tím, který jsem ukazoval před pár dny a který zase porovnává tržní očekávání s oním „dot plot“ od FOMC/Fedu. Podle tohoto staršího grafu trhy futures implikují na konci roku 2024 sazby mírně nad 1,5 %, podle grafu od GS jsou tržní očekávání v této době na necelých 1,5 %. Podle FOMC (mediánu oněch bodů ve spodním grafu) budou ale v té době sazby už na 2 %. A jak jsme viděli výše, GS predikuje na konci roku 2024 sazby ve výši téměř 2,5 % a v následujícím čtvrtletí nad 2,5 %. Což by mělo odpovídat desateru zvýšení sazeb.
    Goldman Sachs Patria 2
    Zdroj: Twitter

    V jednom extrému tak máme očekávání trhů, uprostřed FOMC a v druhém extrému očekávání GS a jemu podobných. Jak tu přitom občas připomínám, pro akcie není rozhodující výše krátkodobých a zejména dlouhodobých sazeb sama o sobě. Záleží na poměru sazeb a tempu růstu. Sazby mohou být například u nuly. Ale pokud to bude kvůli tomu, že na ekonomiku doléhají silné deflační tlaky, půjde o horší prostředí, než když budou sazby třeba na 2 %, ale ekonomika bude díky nabídkovému boomu silně růst.

    I u projekcí GS se tedy nabízí otázka, co jeho ekonomové predikují na oné druhé straně – na straně růstu. Jak ukazuje následující graf, ono rychlejší zvedání sazeb tu nejde ruku v ruce s predikcemi rychlejšího tempa růstu v následujících pár letech* (ve srovnání Fedem, či konsenzem). Naopak. GS čeká prudší pokles někam na 2 % reálný růst:

    Goldman Sachs Patria 3
    Zdroj: Twitter

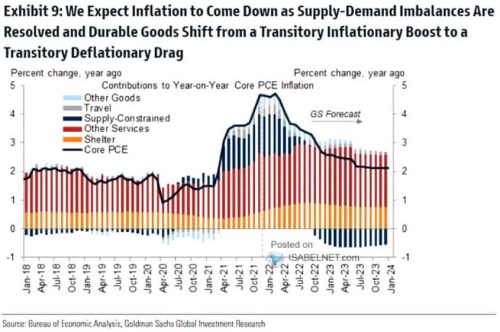
    Poslední dnešní graf pak ukazuje projekce GS týkající se inflace. Jednoduše řečeno, ta by se do konce roku 2023 měla vrátit blízko 2 %, v roce příštím by se ale měla stále v průměru pohybovat nad cílem Fedu. A to z velké části proto, že tenze na nabídkové straně ekonomiky by měly začít působit dezinflačně až ke konci příštího roku. A existuje samozřejmě přímá spojitost mezi tím, co GS ukazuje v tomto grafu a obrázku prvním, tedy mezi očekávanou inflací a sazbami.
    Goldman Sachs Patria 4
    Zdroj: Twitter

    *U akcií rozhoduje poměr sazeb k růstu, ale jedná se hlavně o růst zisků a to dlouhodobý – viz i „Nejdůležitější číslo pro akcie“.


    Čtěte více:

    Otočí rozvahy centrálních bank, tenze ve výrobních vertikálách poleví
    17.12.2021 18:40
    V dubnu letošního roku očekávala většina investorů zahrnutých v průzku...
    Kde budou Spojené státy, Evropa a další vyspělé země v ekonomické aktivitě v roce 2030?
    20.12.2021 18:01
    V Kanadě a Itálii možná nemají radost z projekcí OECD, podle kterých b...
    Tapering a technologické akcie
    21.12.2021 17:20
    Kapitalizace velkých technologických firem na americkém trhu dosahoval...
    Sazby v budoucnosti – co říkají slova, co činy a co predikuje Fed
    22.12.2021 18:17
    Včera jsme probírali vztah mezi monetární politikou a cenami akcií vel...
    Co ukazuje index vedoucích indikátorů a propast zející mezi cenami akcií a tunami přepravovanými po silnicích
    23.12.2021 17:45
    Dopravní sektor byl po dlouhá desetiletí považován za vedoucí indikáto...
    Globální (de)synchronizace
    24.12.2021 17:04
    Během roku jsem tu opakovaně ukazoval aktuální vývoj čínského úvěrovéh...
    Nejdůležitější číslo pro akcie
    27.12.2021 17:20
    Morgan Stanley předpokládá, že globální ekonomická aktivita se někdy v...
    Ve které fázi cyklu se nachází americká ekonomika a co to implikuje pro akcie
    28.12.2021 17:31
    Jeden z mnoha návodů, jak investovat, se nese v duchu „urči, ve které ...
    Negativní návratnost akcií?
    29.12.2021 17:55
    Akcie někdy přináší ztráty, a tudíž by zmínka o jejich negativní návra...
    Aktuální cyklus a akcie malých firem
    30.12.2021 17:02
    Pokud uvažujeme o tom, jak by se na relativně efektivním trhu daly rea...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    17.10.2026
    9:42Víkendář: Co je třeba udělat dřív, než by přišlo případné zklamání z umělé inteligence
    16.10.2026
    22:01Americké indexy strmě padají  
    16:14Bank of America: Čekají nás týdny averze k riziku. Dluhopisy, AI a volby zvyšují nervozitu
    14:41Cesta k „likvidaci dolaru“
    13:03Perly týdne: Pochyby o budoucnosti hyperscalerů a evropské Silicon Valley
    12:06Akcie se koncem týdne zvedají, ale polovodiče zůstávají nejisté. Dluhopisy zvládly vysoké PPI  
    11:44Výsledková sezóna v Evropě slibuje silné čtvrtletí. Barclays věří bankám, energetice i čipům  
    10:10Rozjetý americký IPO trh přibrzdil. Díky Anthropicu ale může být letošní rok stále mimořádný
    9:21Tesla představila sportovní vůz s raketovými tryskami
    8:51Po turbulentním týdnu přichází uklidnění. Investory podpořila umírněná rétorika Fedu  
    8:47Rozbřesk: Francouzský dluh pod politickým tlakem
    6:00Přijde restrukturalizace dluhů?
    15.10.2026
    22:00Wall Street se poprvé v týdnu vymanila ze silného prodejního tlaku  
    17:55Přijde fiskální dominance, kvantitativní utahování, nebo něco jiného?
    16:31Traders Talk: NASDAQ může spadnout až k 29 tisícům bodů. Kam se schovat?
    16:28Výrobní ceny v USA v září rostly nejrychleji za čtyři a půl roku
    15:13Jihokorejský index Kospi spadl do medvědího trhu  
    13:53Maďarsko po Orbánovi cílí na euro, rozhodnou ale rozpočtové škrty
    12:07CoreWeave děsí trhy. Akcie i dluhopisy signalizují pochybnosti o AI infrastruktuře  
    11:23Inflace nepotěšila, ale hlavní důvod propadu trhů je třeba hledat v sektoru polovodičů  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data