Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Fed bude zvedat sazby do trhu s velmi vysokými valuacemi. Co na to historie a fundament?

    Fed bude zvedat sazby do trhu s velmi vysokými valuacemi. Co na to historie a fundament?

    07.02.2022 16:43

    V posledních dvou týdnech jsem se tu poměrně intenzivně věnoval tomu, co se obvykle děje s různými investičními aktivy a zejména s akciemi během cyklu zvedání sazeb. Popřípadě tomu, proč by se tentokrát mělo, či nemělo dít něco jiného. Pokud bychom o tématu měli chuť ještě pouvažovat, mohlo by být zajímavé podívat se na pohyb sazeb a valuace. Chování akcií by totiž mohlo být znatelně rozdílné v době, když Fed zvedá sazby do trhu s velmi nízkými, či naopak vysokými valuacemi. Jak to tedy bylo a je?

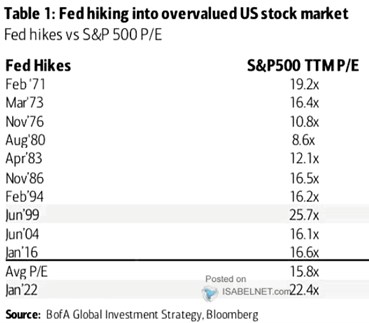
    Pokud bychom valuace amerických akcií soudili na základě poměrů cen a zisků PE, tak nyní se nachází mimořádně vysoko, kolem 22. Tedy z historického hlediska, protože se lze samozřejmě dohadovat o tom, nakolik takové PE odpovídá současnému poměru sazeb a požadované návratnosti k růstovému výhledu u zisků. Minimálně z onoho historického pohledu ale bude Fed (pokud se v následujících týdnech nic výrazně nezměnit) zvedat sazby do valuačně mimořádně situace. A následující tabulka od BofA ukazuje, do jakých valuací zvedával Fed sazby v minulosti.
    Fed bude zvedat sazby do trhu s velmi vysokými valuacemi. Co na to historie a fundament?
    Zdroj: Twitter

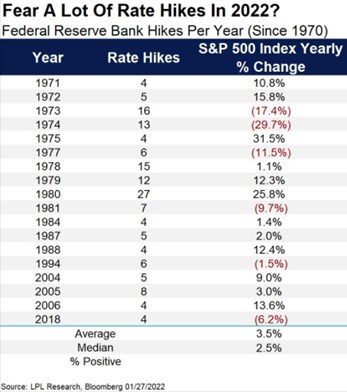
    BofA v tabulce neuvádí, co trh následně v jednotlivých obdobích dělal, my si ale pomůžeme druhou tabulkou od LPL Research:
    Fed bude zvedat sazby do trhu s velmi vysokými valuacemi. Co na to historie a fundament?
    Zdroj: Twitter

    Nejvyšší valuaci měl podle první tabulky trh v roce 1999, v druhé ale toto období z nějakého důvodu nenajdeme. Nevadí, protože je známo, co se dělo během praskání internetové bubliny. Druhá největší valuace panovala v roce 1971, rok poté si trh připsal více než 10 %, pak asi 16 %. Podle toho by se zdálo, že zvedání do vysokých valuací nemá v první fázi na akcie moc negativní dopad. Ale pak to přijde – prasknutí internetové bubliny, roky 1973, 1974 (viz tabulka).

    Pak máme několik let, kdy se valuace trhu pohybovaly kolem 16 a jeho chování poté, co Fed zvednul sazby, v těchto případech vyznívá dosti smíšeně. Výrazný propad pak přišel vlastně jen v roce 1973. Celkově tu pak nějakou výraznou korelaci mezi chováním trhu na straně jedné a valuacemi, do kterých Fed zvedá sazby, moc nevidím. Důvod, který je podle mne rozhodující, lze formulovat v duchu toho, co jsem uvedl ve druhém odstavci:

    Valuacím nezáleží na sazbách samotných, ale na požadované návratnosti celkové (tedy sazbách a rizikových prémiích) a jejich poměru k očekávanému růstu zisků. Fed tedy může zvedat sazby do historicky vysokých valuací, které jsou ale opřeny o příznivý poměr požadované návratnosti a očekávaného růstu. A pokud zvedání sazeb tento poměr nijak zvlášť nenaruší, může trh vesele růst dál. V opačném případě může Fed zvedat do valuací historicky nízkých, ale pokud jeho politiky výrazně naruší dosavadní vnímaný/očekávaný poměr požadovaná návratnost/růst, valuace a trh mohou ještě klesnout. Tím ale nechci říci, že vysoké valuace jsou irelevantní – trhu se lépe roste, pokud jej nahoru mohou táhnout zisky i valuace, než pouze zisky.

    Ohledně valuací a sazeb se samozřejmě nabízí otázka, jak to tedy bude nyní. Podle mne je trh velmi zkráceně stále naceněn na dlouhodobě velmi příznivý ekonomický vývoj, který kombinuje relativně vysoké a hlavně dlouhodobě neinflační tempo růstu ekonomiky. Tedy kombinované s relativně nízkými sazbami a požadovanou návratností.


    Čtěte více:

    Co udělá zvedání sazeb s nejdůležitější proměnnou na finančních trzích?
    21.01.2022 17:40
    Nějaké objektivní měřítko, podle kterého by se dala hodnotit důležitos...
    Růst klíčových sazeb Fedu a relativní atraktivita hodnotových a růstových akcií
    25.01.2022 18:05
    Po většinu minulého roku získávaly růstové akcie znatelný náskok před ...
    Blíží se bod nula. Jak se kolem něj chovají různá investiční aktiva?
    26.01.2022 17:11
    Bodem nula bývá označován časový okamžik, kdy se dostaví nějaká význam...
    Když Fed zvedl sazby 27krát, akcie posílily o více než 25 %. Když jen 4krát, oslabily o více než 6 %
    28.01.2022 17:56
    Při fungujících sebenaplňujících se proroctvích může vést neustálé ohl...
    Nenechme se mýlit současnou korekcí. Akcie stále počítají s velmi přívětivou budoucností
    31.01.2022 17:26
    Za poslední půl rok jsou americké akcie v indexu SPX na černé nule, za...
    Apple a míra předraženosti největších akcií na trhu
    02.02.2022 17:35
    Pěti největšími firmami na americkém trhu v roce 2000 byly Microsoft, ...
    Dolar, komodity a začátek cyklu zvedání sazeb
    03.02.2022 17:28
    Obecně se tvrdí, že silný dolar jde ruku v ruce se slabším vývojem na...
    Obrací se Američané k čínským receptům? A jak to reálně vypadá s monetární uvolněností ve světové ekonomice?
    04.02.2022 17:35
    Třeba u akcií není z fundamentálního pohledu vůbec rozhodující, kdy a ...

    Váš názor
    •  
      07.02.2022 17:34

      Panovala představa, že příčina nízkých sazeb je z důvodu nadbytu úspor. Můžeme tedy nyní udělat závěr, že sazby se zvyšují z důvodu nízkých úspor?????
      abc1
      • tento
        07.02.2022 18:09

        článek je velmi dobře vysoustružen, má můj laik.
        lime
    Aktuální komentáře
    02.11.2026
    17:30Optimismus ohledně AI nyní znamená určitou skepsi k převažujícím předpovědím
    16:49Americký průmysl vypadá solidně hlavně díky umělé inteligenci
    16:28PODCAST Týdenní výhled: Americké volby, sazby ČNB a test důvěry investic do AI  
    16:27Schodek rozpočtu narostl na 231 miliard. Česko hospodaří se čtvrtým nejvyšším říjnovým deficitem v historii
    15:05Midterms 2026: Demokraté útočí na republikánskou většinu v Kongresu. Rozhodnou Texas, Ohio, Iowa a Maine
    13:30Bloomberg: Strnad vnáší zvrat do sporu v rodině stojící za značkou Ray-Ban
    12:40Začátek týdne je sice zelený, ale rizik je stále ve hře víc než dost  
    11:09-31 procent. Akcie Alstomu hledají dno po problémových projektech, sníženém výhledu a záporném volném cash flow
    11:05Česká exportní banka, a.s.:Informace o výplatě výnosu s rozhodným dnem 1. listopadu 2026
    10:38Český průmysl překvapuje odolností. Nálada je nejlepší od začátku ruské agrese
    10:33Ryanairu klesl zisk, chystá úsporná opatření kvůli drahému palivu
    9:00Rozbřesk: Koruna vyčkává na inflaci a ČNB, eurodolar vstupuje do nového týdne pod hranicí 1,12
    8:52Primoco UAV SE: Investorská prezentace 3Q 2026
    8:46Primoco navýšilo tržby, Erste spouští odkup v Polsku a trhy vyhlížejí Apple a Palantir  
    6:06Paulsen: Na akciích bude pokračovat zklamání, medvěd ale nepřijde. Investoři jsou příliš pohodlní, zvykli si na zisky
    01.11.2026
    14:21Americké zásoby mědi rostou, čínské mizí. Boj o červený kov žene prémii na historické maximum  
    13:10Víkendář: Co vysvětluje záhadnou odolnost ekonomiky?
    31.10.2026
    15:22Evropské firmy dohánějí USA. Silné výsledky a nižší valuace lákají kapitál  
    10:03Víkendář: Ropné šoky se pro USA staly přínosem. Včetně akcií
    30.10.2026
    17:02Rekordní obliba akcií v amerických domácnostech. Které peníze budou nyní „chytré“?

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    10:00EMU - PMI v průmyslu
    16:00USA - Index ISM v průmyslu