Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Kde je neutrální monetární území?

    Kde je neutrální monetární území?

    13.05.2022 17:21

    Jeremy Siegel by uvítal, kdyby Fed zvedl sazby o 100 bazických bodů, řekl v rozhovoru pro CNBC. Jde o poměrně razantní doporučení ve světle toho, že většinou se spekuluje tak maximálně o 75 bazických bodech. Které navíc samotný Fed zatím dává stranou. Jak moc jestřábí by zvýšení sazeb podle návodu profesora Siegela bylo?

    1 . Neutrální sazby, skutečné hrdličky a jestřábi: Navazuji dnes na téma, které jsem otevřel včera a které se týkalo uvolněnosti finančních podmínek a toho, kdy je hrdlička v centrální bance skutečně hrdličkou a kdy je jestřáb skutečným jestřábem. Je to snad v trochu zábavnější forma diskuse o tom, kdy je monetární politika skutečně utažená a kdy skutečně uvolněná. Měřítek, podle kterých to můžeme posuzovat je více. Já zde operuji s tím, které je nazýváno neutrálními sazbami. Tedy sazbami, které by neměly ekonomiku ani stimulovat, ani brzdit. Neutrální sazby bývají označovány jako r* a dnes se toho pro zkrácení budu držet.

    Podíváme se dnes hlavně na to, kde tyto sazby v případě USA vlastně jsou. Ale nejdříve krátké připomenutí principu: Pokud jsou sazby skutečné nad r*, monetární politika je na této úrovni utažená a ekonomiku brzdí. Pokud jsou sazby pod r*, politika je uvolněná. To je jednoduchý princip, z kterého ale plyne i následující:

    Pokud centrální banka sazby snižuje, byť prudce, ale stále se pohybují nad r*, je politika stále utažená. A naopak. Pokud banka sazby třeba i prudce zvedá, ale stále jsou pod r*, politika je stále uvolněná, i když méně, než před zvýšením. Je to podobné, jako rozdíl mezi sundáváním nohy z plynu a brzděním. V kontextu hrdliček a jestřábů sedí v prvním zmíněném případě ve vedení banky i přes pokles sazeb stále jestřábi, v druhém i přes zvyšování sazeb stále hrdličky.

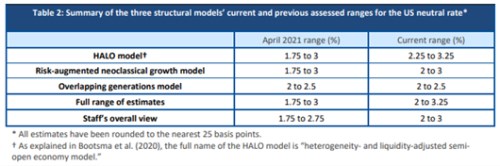
    2 . Kde leží r*: Pokud se ztotožníme s tímto rámcem, zbývá pro nějaké zhodnocení současného stavu v USA jediný detail – zjistit, kde neutrální sazby skutečně jsou. Jak možná čtenář tuší, tento detail je ve skutečnosti určitým oříškem v dobách usazených, o současném turbulentním prostředí to platí násobně. Je proto až s podivem, že (pokud mohu soudit) panuje docela konsenzus, že r* je někde mezi 2 – 2,5 %, popřípadě 2 – 3 %. Tyto odhady často zaznívají z úst představitelů Fedu, dospěla k nim ale i čerstvá studie z dílny Bank of Canada. Její závěry a výstupy z různých modelů shrnuje následující tabulka:
    Kde je neutrální monetární území?

    Pokud by Fed nyní zvedl sazby o panem Siegelem doporučovaný jeden procentní bod, dostaly by se na úroveň 2 %. Tedy na spodní hranici uvedených odhadů r*. Ani takový skok by tedy z tohoto pohledu nebyl žádným jestřábím extrémem, ale posunem monetární politiky na neutrální úroveň, respektive její spodní hranici stále zavánějící hrdličkovostí.

    3 . Nezáleží jen na sazbách: Výše uvedeným ale nechci tvrdit, že Fed by k takovému skoku měl skutečně přikročit. Včera jsem například psal o tom, že finanční podmínky v USA se již znatelně utáhly. Vezměme si v této souvislosti jednoduchý příklad:

    Dejme tomu, že sazby Fedu jsou na 2,5 % a výnosy dlouhodobých obligací jsou o jeden procentní bod výše. V jednom scénáři jsou ale rizikové spready na historických minimech, v druhém velmi vysoko kvůli vysoké nejistotě. Pomyslný průměrný náklad kapitálu pro firemní sektor tak může být v prvním případě třeba kolem 6 %, v druhém u 10 %. A to se stejnými sazbami Fedu.


    Čtěte více:

    Hladké přistání americké ekonomiky
    29.04.2022 17:54
    Tak se opět hovoří o hladkém přistání americké ekonomiky, o které se p...
    Parita eura a dolaru a zlomy v trendech
    02.05.2022 17:36
    Pokud posloucháme měnové odborníky, často slyšíme, že dolar je již ně...
    Jak se budou vyvíjet ceny nejdůležitějšího aktiva na globálních finančních trzích?
    03.05.2022 17:57
    Pokud bych měl vybrat jedno nejdůležitější aktivum na globálních trzíc...
    Sledování chytrých peněz – verze insider trading
    04.05.2022 17:31
    Variant takzvaného sledování chytrých peněz je více. Tomuto vyloženě n...
    Ceny akcií, růst peněžní zásoby a vzácnost ještřábů
    05.05.2022 17:55
    Vztah mezi cenami akcií a vývojem peněžní zásoby je poměrně intenzivně...
    Dvě nejdůležitější investiční témata současnosti – inflace a valuace
    06.05.2022 17:32
    Americký akciový index SPX se nyní pohybuje na podobných úrovních, jak...
    Nůžky mezi cenami ropy a investicemi v sektoru stále široce rozevřené. Jak jsou na tom valuace sektoru?
    09.05.2022 17:30
    Před časem jsem tu ukazoval srovnání cen ropy s investicemi velkých r...
    Příležitosti na trhu a kolik se ve světě vypije piva
    10.05.2022 17:31
    U akcií menších firem se často hovoří o tom, že přináší určitou ziskov...
    Monetární kontrakce proti rekordnímu objemu odkupů. A pár slov o jejich fundamentu a opomíjených druhých stranách mincí
    11.05.2022 18:53
    O odkupech se někdy hovoří jako o jednom ze způsobů, jak „vracet peníz...
    Utahování finančních podmínek v USA a zavádějící klasifikace letců v čele centrálních bank
    12.05.2022 17:35
    I u nás se v souvislosti se změnami ve vedení ČNB hovoří o tom, jaké j...

    Váš názor
    •  
      13.05.2022 22:37

      A v našich podmínkách při inflaci 15% máme taky neutrální sazby ve výši 3%???? No to dost pochybuji, i když někdo z ČNB Rusnok? řekl, že jsme v situaci, kdy už můžeme vyčkávat, protože jsme nad neutrálními sazbami....Hypotéka 5% při inflaci 15% je přeci výhodnější než hypotéka 2% při inflaci 0 %. Zvýší mi plat o 10% a jak se mi to bude dobře splácet
      abc1
    Aktuální komentáře
    09.10.2026
    22:01Akcie rostly díky sázkám na silnou výsledkovou sezónu, ropa mírně polevila  
    18:06Zdání klame a paradox monetární politiky prováděné přes rozvahu
    16:39PODCAST Trhy & Bohatství s Tomášem Holubem: Proč se Česko zadlužuje i v době růstu a co to znamená pro naše peněženky?
    16:09Investoři utíkají do bezpečí. Do peněžních fondů nalili nejvíce peněz od pandemie  
    14:34Dluhopisový veterán mění názor. Poprvé za dekádu sází na růst amerických bondů  
    12:47Perly týdne: Přílišný pesimismus na akciích a taktická rally na zlatě
    12:06Akcie i dluhopisy v režii ropy. Závěr týdne v pozitivním módu  
    11:14OpenAI chce letos překonat 70 miliard dolarů anualizovaných tržeb
    10:56Traderův deník: Nepovedený obchod nemusí být hned pohromou  
    9:23Rozbřesk: Obce mají rekordní přebytky, bojují ale s nízkou efektivitou
    8:52CSG vyvíjí zbraň proti rojům dronů, HARDWARIO hlásí rekordní zisky a Revolut míří do USA  
    8:36Trump nakupoval akcie Mety i dluhopisy SpaceX. V srpnu provedl přes 500 obchodů
    6:07Akcie zatím drží nad vodou zisky. To se ale může změnit, varuje Dalio
    08.10.2026
    22:00Americké indexy čelí silným výprodejům  
    18:06Zdání klame. Necháte se oklamat i vy?
    17:21DOORNITE míří na burzu: Webinář s CEO Pavlem Šatným o firmě, plánech růstu i detailech IPO
    15:46Evropské bankovní akcie zažívají nejhorší dvoudenní pokles od března  
    14:27Německo zvýšilo odhad růstu ekonomiky. Pomáhají investice do infrastruktury i obrany
    14:03Bezprecedentní obrat na dluhopisovém trhu: Rekordní objem firemních dluhopisů se obchoduje pod vládními výnosy  
    12:57PepsiCo se spoléhá na zahraniční trhy, celoroční výhled zisku kvůli pomalejšímu obratu doma snižuje

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data