Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Stav akciového trhu podle „skutečných“ rizikových prémií: Spojené státy

    Stav akciového trhu podle „skutečných“ rizikových prémií: Spojené státy

    11.09.2023 12:52

    Goldman Sachs přišel v jedné ze svých posledních analýz s přehledem odhadů rizikových prémií na akciových trzích. Ten je výjimečný. Jednak tím, že se nezaměřuje jen na Spojené státy, ale i na zbytek světa. A také (možná hlavně) tím, že jde o prémie „skutečné“ a ne jejich často používaný, ale hodně volný odhad. Podívejme se dnes na Spojené státy, zítra na onen zbytek světa.

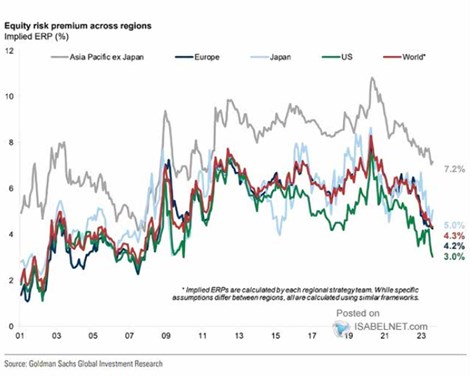
    Goldman Sachs v komentáři k následujícímu grafu píše, že regionální týmy mohou uvedenou rizikovou prémii příslušného akciového trhu počítat ne úplně stejnými metodami, nicméně celkově by mělo jít o porovnatelná čísla.
    sss
    Zdroj: X

    PE indexu SPX se nyní pohybuje kolem 18,5, obrácené PE (EP) je tedy na 5,4 %. Výnosy desetiletých vládních dluhopisů na cca 4,2 %, rozdíl mezi nimi tedy dosahuje 1,2 %. Tento rozdíl třeba v Morgan Stanley, ale zdaleka nejen tam, prezentují jako rizikovou prémii akciového trhu. Je to ale číslo, které v sobě má vedle prémie i růstová očekávání (a poměr dividend k ziskům). Tedy ne jen prémie, ale takový indikátor celkového fundamentálního optimismu, či pesimismu na trhu. Ten nyní ukazuje, že optimismus je hodně vysoko.

    GS nyní pro americký trh uvádí rizikovou prémii ve výši 3 %. Takže popsanou zkratku (rozdíl mezi EP a výnosy dluhopisů) očividně nepoužívá. Podle obrázku je tato „skutečná“ riziková prémie v USA hodně nízko: Standard řady let po roce 2008 byl někde mezi 5 – 6 %, já sám na základě studií zaměřujících se na hodně dlouhé období používám 5,5 %. I ona 3 % tak ukazují na optimismus – přesněji řečeno nízkou averzi k riziku. Jinak řečeno, současné ceny a valuace v USA by podle tohoto odhadu nebyly podporovány jen vizemi a příběhy o tom, jak nové technologie podpoří růst. Výraznou roli by tu hrála i dost nízká averze k riziku.

    Nyní se hodně hovoří o tom, že výnosy desetiletých vládních dluhopisů jsou na zmíněných více než 4 % a tudíž nejvýše za posledních cca deset let. Výše uvedené také ukazuje, že rizikové prémie by tento efekt minimálně znatelně vyvažovaly. Tj., celková požadovaná návratnost nevzrostla ve srovnání s předchozími cca deseti lety zdaleka tolik, jak by naznačovaly vyšší výnosy dluhopisů Možná dokonce kvůli nízkým prémiím (nízké averzi k riziku) klesla.

    Položit si pak můžeme otázku, proč by v současné, v nejednom ohledu výjimečné ekonomické době, měla tato averze být extra nízko. Možná něco napoví pohled na to, jak si vedou prémie ve zbytku světa.


    Čtěte více:

    Yardeni: Hladké přistání a po něm další dvacátá léta rychlého růstu zisků i mezd
    08.09.2023 6:28
    Ed Yardeni z Yardeni Research se domnívá, že na počátku letošního roku...
    Silný růst a zároveň recese?
    06.09.2023 18:11
    Občas se pochybuje o relevanci některých ekonomických ukazatelů, ale o...
    Je Nvidia levná?
    11.09.2023 8:35
    Ben Reitzes z Melius Research ve své nové analýze tvrdí, že akcie spol...
    Probíhá prudký pokles rozvah největších centrálních bank - pár souvisejících příběhů a zajímavostí
    08.09.2023 16:11
    Rozvahy největších centrálních bank ve světě již nějaký čas znatelně k...
    Perly týdne: Září akciím obvykle nesvědčí, ekonomika míří na hladké přistání
    08.09.2023 12:22
    Goldman Sachs vidí poslední data z americké ekonomiky jako potvrzení n...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    17.11.2026
    17:02Jedna dávno zapomenutá analýza od JPMorgan, která může být dnes hodně relevantní…
    15:14Goldman Sachs: Brent může do konce příštího roku klesnout pod 80 dolarů  
    14:45Evropská komise: Ekonomika je odolnější, inflace vytrvalejší
    13:07FX Strategie: Korunu brzdí silný dolar, euro pod tlakem Fedu a francouzského ratingu  
    10:22Akcie Deutsche Bank padají o šest procent. Únik dokumentů oživil kauzy kolem Epsteina i Trumpa
    9:07Buffett daroval na charitu dalších 5,5 miliardy dolarů. Většinu svého jmění chce postupně rozdat
    8:54Technologie pod tlakem, Nvidia před výsledky. Trhy čekají na další směr AI sektoru  
    7:15Preview Nvidie: Dočasnou šéfku čeká řada nelehkých otázek
    16.11.2026
    22:04Výprodej na Wall Street pokračuje  
    17:13PODCAST Týdenní výhled: V hlavní roli Nvidia, Anthropic i financování technologického boomu
    16:16Raiffeisenbank a.s.: Výplata úrokového výnosu dluhopisu XS2406886973
    16:05Jak moc se bude další vývoj rýmovat s praskáním technologické bubliny?
    15:17Morgan Stanley: Maximálně navyšte podíl akcií. AI cyklus zdaleka nekončí  
    12:27Tento týden bude patřit Nvidii a Anthropicu a technologie jsou z toho dost nervózní  
    12:07UniCredit získala souhlas Bruselu k převzetí Commerzbank
    11:30Novo Nordisk hlásí povzbudivé výsledky u nižších dávek léku nové generace
    10:20Obstojí Anthropic na Wall Street? Rizik pro byznys společnosti je více
    9:07Rozbřesk: Bankovní rada ČNB není tak rozdělená, jak se zdálo
    8:54ČR zvažuje vyšší zdanění nikotinových sáčků, Anthropic míří k rekordnímu IPO a Nvidia čelí dalšímu tlaku  
    6:01Hubbard: Smutné důvody k optimismu při řešení dluhů

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    11:00DE - Index očekávání ZEW
    14:00HU - Jednání MNB, základní sazba
    14:30USA - Maloobchodní tržby, m/m
    15:15USA - Průmyslová výroba, m/m