Ve vyspělých zemí jasně převládá názor, že největší ekonomickou pohromou je vysoká inflace. Tento postoj je patrný z různých diskusí a promítá se i do politiky centrálních bank. Příkladem může být ECB se svým asymetrickým inflačním cílem ve výši 2 %. Tato hranice by totiž podle jejího mandátu neměla být překročena. Tolerováno může ovšem být její podstřelování. Což má podle mne znatelný dopad na efektivitu jejích kroků v době, kdy se snaží stimulovat. Dnes bych se tak rád věnoval jedné základní otázce: Proč ve společnosti tak moc převyšuje averze k hyperinflaci nad averzí k hluboké deflaci?
Odpověď je důležitá, protože mimo jiné hrozí, že v budoucnu budeme bojovat v minulých inflačních válkách, zatímco proti nám bude stát deflační hrozba. Neselektivní historie nám přitom ukazuje, že hyperdeflace je minimálně stejně ničivá, jako hyperinflace. Konec konců největšími problémy moderního věku procházely vyspělé ekonomiky v silně deflačních třicátých letech minulého století a ne během neustále skloňovaných inflačních let sedmdesátých. I přesto ale v posledních letech, která byla poznamenána znatelnou deflační hrozbou, byla stále jasně patrná rezervovanost veřejnosti a velké části ekonomů k ekonomické politice, která by byť jen teoreticky mohly vést k vyšší inflaci. O mudrování o návratu ke zlatému standardu nemluvě. Opět se tedy nabízí otázka: Proč?
Možných vysvětlení je řada. Sedmdesátá léta nám jsou například časově přece jenom blíže, než léta třicátá. Někdo také tvrdí, že škody napáchané vysokou inflací jsou přece jen vyšší, než škody způsobené hlubokou deflací. Něco na některých z podobných vysvětlení může být, ale pro mě samotného tato věc stále zůstávala trochu záhadnou. Uspokojivě mě jí nyní pomohl vyřešit skvělý ekonom– historik Jesus Fernandez-Villaverde z University of Pennsylvania. Ten v rozhovoru pro MacroMarketMusings poukázal na vlastně hodně jednoduchou věc:
Během hyperinflace se prudce rostoucí ceny dotýkají všech. Ekonomická bolest se tak šíří napříč celou společností a vzpomínky na ní mají následně velmi hluboké kořeny. Deflace, byť hluboká, se dotkne jen části společnosti – zejména té, která ztratí pracovní místo. Ti, kteří mají to štěstí a zaměstnání neztratí, si mohou užívat klesajících cen. Jak Fernandez-Villaverde říká, i ve Španělsku v hluboce útlumových pokrizových letech byli lidé, kteří měli zaměstnání a pochvalovali si, že restaurace jsou poloprázdné a instalatér k nim v případě potřeby dorazí během patnácti minut. Během předchozího boomu na něj totiž čekali měsíce a restaurace byly narvané k prasknutí.
Deflační bolest je tedy koncentrovanější a jednoduše řečeno značně snižuje její vzpomínkovou trvanlivost. Hyperinflace se dotýká všech a tudíž si jí pamatujeme hodně dlouho. Němcům se tak může v noci stále zdát o inflační Výmarské republice, ale na Velkou depresi si moc nevzpomenou. Jak jsem uvedl, pro mě je to vysvětlení uspokojivé, ale na druhou stranu nám asi v praxi moc nepomůže. V tom lepším případě tak žádná velká deflace nepřijde, protože v boji s ní bychom si nějaký čas sami svazovali ruce našimi selektivními vzpomínkami.
Je to o mzdách
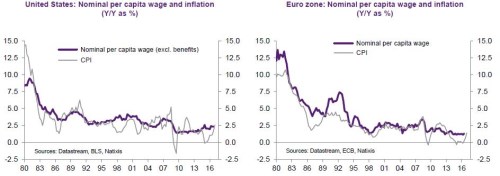
Jaká je inflačně/deflační situace nyní? Minulý týden jsem poukazoval na to, že v Evropě, respektive eurozóně letos celková inflace pravděpodobně vzroste blízko k cíli, ale mohlo by jít o přechodný jev, na který by ECB neměla reagovat ukvapenou změnou kurzu směrem k monetární restrikci. Jádrová inflace totiž zůstane značně utlumena a to zejména kvůli vývoji mezd. V USA podle mne Fed zatím ukazuje, že je připraven v případě rychlejšího zvedání inflace prudčeji šlápnout na brzdu (nová inflační čísla budou zveřejněna v pátek). Zaznamenal jsem sice hlasy, že Fed je „za křivkou“, ale o soustavném posunu směrem k inflaci nad 2 % se dá podle mne uvažovat stále jen případě tvrdé intervence ze strany černých labutí v Bílém domě. A i v této ekonomice bude hrát významnou roli vývoj mezd.
Commerzbank se shodnou okolností v jedné ze svých posledních analýz věnuje právě tomu, proč mzdy v řadě vyspělých ekonomik rostou stále tak pomalu (v Německu i USA je přitom ekonomika blízko plné zaměstnanosti). Výsledkem je následující seznam: Globalizace může mít sice nejlepší roky za sebou, ale levná pracovní síla z rozvíjejících se ekonomik stále tlumí mzdy i na Západě. Klesá obliba a síla odborů. Růst produktivity je slabý. A inflační očekávání se stále drží nízko (mezi mzdami a inflací se tedy také uplatní sebenaplňující se proroctví).
Celkově to tedy vypadá, že se nacházíme v relativně komfortní situaci, kdy nehrozí ani vysoká inflace, ani silné deflační tlaky. Těšme se, že to tak zůstane a diskuse o našich selektivních vzpomínkách a jejich dopadech na naši akceschopnost bude jen takovou zajímavostí. A že ty mzdy začnou růst o něco rychleji, protože ekonomické oživení bez zdravého růstu mezd nebude nikdy udržitelné. Dlouhodobý vývoj celkové inflace a mezd v USA a eurozóně shrnují následující dva grafy: