Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Jedna z největších bublin historie a firma, co dává naději všem opovrhovaným

    Jedna z největších bublin historie a firma, co dává naději všem opovrhovaným

    09.05.2017 18:58

    Christopher McDougall ve své knize Zrozeni k běhu celkem přesvědčivě tvrdí, že moderní běžecká obuv, kterou na trh poprvé přinesla společnost Nike někdy v sedmdesátých letech, běžcům škodí. Zjednodušeně řečeno, namísto toho, aby naše nohy chránila od tvrdých dopadů a eliminovala tak negativní vliv běhu na klouby, kosti, chrupavky, působí přesně opačně. Nutí totiž nohu do nepřirozených pohybů a poloh, eliminuje tím její přirozenou schopnost vypořádat se a přizpůsobit se i dlouhým běžeckým tratím a nadělá tak mnohem více škody či užitku.

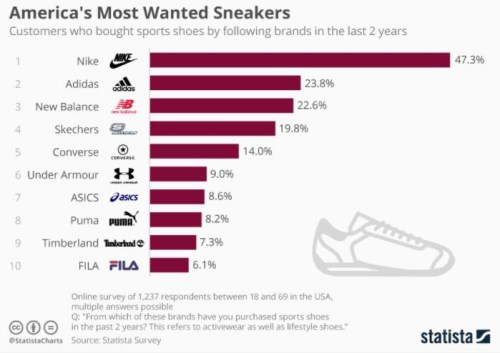
    S uvedeným souzním ze dvou důvodů. Jedním jsou mé vlastní praktické zkušenosti. Druhým to, že podobných případů, kdy naše snaha něco napravit celou věc jen zhorší, najdeme mnohem více. Pokud je pak výše uvedené skutečně pravdivé, společnosti jako Nike (ale zejména ona – viz následující graf) prodávají něco, co nepotřebujeme, či co nám dokonce škodí. A to už nějakých čtyřicet let. Neviňme z toho ovšem jen jejich ziskuchtivost, i když podle McDougalla o rozporu mezi tím, co by měla její obuv přinášet a co skutečně přináší, ví již od osmdesátých let. Byli bychom my sami ochotni si přiznat, že pro uběhnutí pár či více kilometrů nepotřebujeme tu nejmodernější „in“ obuv? Že nejlepší je jednoduchá kecka s poměrně tvrdou podrážkou, či dokonce běh naboso? První graf ukazuje nejvíce poptávané kecky v USA, Nike jednoznačně dominuje:

    Soustružník 

    Pokud bychom se s uvedeným ztotožnili i investičně, jsou Nike a spol. vlastně jasným kandidátem na otevření krátké pozice. Mohli bychom totiž uvažovat o tom, že pokud by se informace o škodlivosti vytuněné sportovní obuvi dostaly na veřejnost, tržby, zisky a rozvahy firem v odvětví by byly pod značným tlakem. Jenže jak jsem psal, tyto informace jsou k dispozici už hodně, hodně dlouho. Buď jsou tedy mylné, či značně neúplné. Nebo se stále z nějakého důvodu nedostaly do podvědomí široké veřejnosti a společnosti jako Nike jsou jednou z největších bublin historie. Nebo v této oblasti podstupujeme jakýsi dobrovolný mírný masochismus a vše pojede dál v zajetých kolejích. Tipuji na odpověď „c“.

    David proti Goliášovi

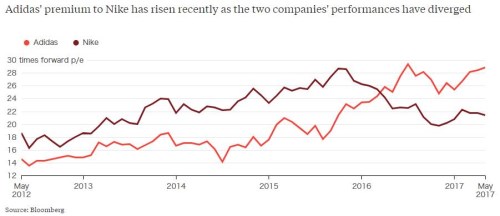
    O Nike a Adidasu tu občas píšu i proto, že jde o dobrou ukázku toho, jak se marketingová a následně tržní štěstěna může během relativně krátké doby téměř úplně obrátit. Zde se konkrétně odklonila od dlouho velmi dobře si vedoucího giganta Nike k téměř opovrhovanému Adidasu. Vedle samotného vývoje cen akcií obou společností je to patrné i z vývoje jejich valuace, který shrnuje následující obrázek. PE obecně odráží riziko a výhled na růst ziskovosti. Až do počátku roku 2016 na tom byla v tomto ohledu lepší Nike, pak se ale karty poměrně znatelně obrátily a PE Adidasu nyní atakuje maxima blížící se 30:
    Soustružník

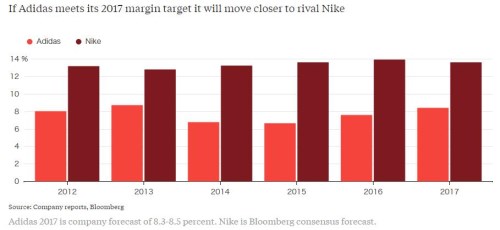
    Jak ukazuje druhý obrázek, v Nike jsou dlouhodobě schopni z tržeb vyždímat mnohem více zisků. Nicméně z hlediska dalšího vývoje se na tento rozdíl v maržích dá hledět i tak, že Adidas má stále velký prostor ke zlepšení. Od roku 2015 se tímto směrem skutečně pohybuje:
    Soustružník 

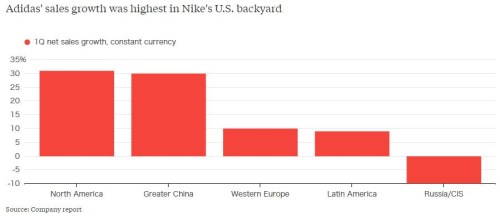
    Vítězné tažení Adidasu snad nejvíce dokumentuje poslední obrázek. Z něj je zřejmé, že růst tržeb této společnosti v prvním čtvrtletí tohoto roku byl největší právě na hřišti „domácích“, tedy v USA. K 30 % se tempo růstu blíží i v Asii:
    Soustružník 

    Výkon managementu Adidasu je pozoruhodný, jak dlouho ale bude tato vítězná jízda trvat netuším. Je možné, že jsme jen na začátku tažení směrem k dominanci této německé společnosti, či že se za čas karty opět obrátí ve prospěch Američanů. Každopádně ale Adidas dává naději všem Davidům, jejichž šance čelem ke Goliášovi všichni hodnotí jako vcelku mizerné. Přesně v takové pozici totiž Adidas před několika lety byl.


    Čtěte více:

    Mzdy trpí, kapitál jásá. Může za to Čína, robot, monopol, či dlouhodobá podvýživa?
    01.05.2017 17:45
    Zisky obchodovaných společností v USA (a mnohde jinde) ve velmi dlouhé...
    Švýcarský kandidát na nejpodivnější akcii na světě
    02.05.2017 19:11
    Občas narazím na nějaký titul, který by mohl být kandidátem na nejpodi...
    Facebookoví humanizátoři a investiční příležitost desetiletí
    03.05.2017 18:46
    Citi v jedné ze svých posledních analýz dává svým klientům impulz k za...
    Nejlepší investiční doporučení
    04.05.2017 19:16
    Přes všechny rozumné výhrady vůči pokusům o správné časování trhu bych...
    Nákladová výhoda Číny a spol. je pryč, vstupujeme do nové éry
    05.05.2017 18:12
    Z Asie a některých dalších vyspělých ekonomik se během posledních něko...
    Neměl by Fed utahovat rychleji?
    08.05.2017 12:30
    Když Fed během krize a v pokrizových letech prováděl masivní monetární...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    17.11.2026
    15:14Goldman Sachs: Brent může do konce příštího roku klesnout pod 80 dolarů  
    14:45Evropská komise: Ekonomika je odolnější, inflace vytrvalejší
    13:07FX Strategie: Korunu brzdí silný dolar, euro pod tlakem Fedu a francouzského ratingu  
    10:22Akcie Deutsche Bank padají o šest procent. Únik dokumentů oživil kauzy kolem Epsteina i Trumpa
    9:07Buffett daroval na charitu dalších 5,5 miliardy dolarů. Většinu svého jmění chce postupně rozdat
    8:54Technologie pod tlakem, Nvidia před výsledky. Trhy čekají na další směr AI sektoru  
    7:15Preview Nvidie: Dočasnou šéfku čeká řada nelehkých otázek
    16.11.2026
    22:04Výprodej na Wall Street pokračuje  
    17:13PODCAST Týdenní výhled: V hlavní roli Nvidia, Anthropic i financování technologického boomu
    16:16Raiffeisenbank a.s.: Výplata úrokového výnosu dluhopisu XS2406886973
    16:05Jak moc se bude další vývoj rýmovat s praskáním technologické bubliny?
    15:17Morgan Stanley: Maximálně navyšte podíl akcií. AI cyklus zdaleka nekončí  
    12:27Tento týden bude patřit Nvidii a Anthropicu a technologie jsou z toho dost nervózní  
    12:07UniCredit získala souhlas Bruselu k převzetí Commerzbank
    11:30Novo Nordisk hlásí povzbudivé výsledky u nižších dávek léku nové generace
    10:20Obstojí Anthropic na Wall Street? Rizik pro byznys společnosti je více
    9:07Rozbřesk: Bankovní rada ČNB není tak rozdělená, jak se zdálo
    8:54ČR zvažuje vyšší zdanění nikotinových sáčků, Anthropic míří k rekordnímu IPO a Nvidia čelí dalšímu tlaku  
    6:01Hubbard: Smutné důvody k optimismu při řešení dluhů
    15.11.2026
    9:18Víkendář: Měly by centrální banky preventivně reagovat na prudké zvyšování vládního zadlužení?

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    11:00DE - Index očekávání ZEW
    14:00HU - Jednání MNB, základní sazba
    14:30USA - Maloobchodní tržby, m/m
    15:15USA - Průmyslová výroba, m/m