Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Jsou odkupy investiční příležitostí, či spíše varováním?

    Jsou odkupy investiční příležitostí, či spíše varováním?

    26.09.2017 18:52

    Když Fed prováděl svou monetární stimulaci, zaznívala dlouhá řada názorů tvrdících, že ceny akcií jsou touto politikou uměle nafouknuty a vše zkolabuje ve chvíli, kdy Fed kohoutky s likviditou zavře. Nestalo se tak, což by ale nemělo být zase takové překvapení: Ziskovost firem se během let znatelně zvedla, sazby a výnosy obligací jsou nízko zejména kvůli fundamentu a ne kvůli centrálním bankám, ekonomika je podivuhodně stabilní. Likvidita ale svou roli určitě hraje také. Jenže jiná, než ta od Fedu.

    Likviditu akciovému trhu nedodával ani tak Fed, jako samotné obchodované společnosti odkupem svých akcií. Firmy si tak svým způsobem prováděly a dál provádí své vlastní QE, které je objemem peněz neporovnatelně větší než odhady toho, kolik likvidity na akciový trh (nepřímo) dodal Fed. Na odkupech přitom není v principu nic špatného - pokud rozvahám firem svědčí, či je alespoň nepoškozuje. Což v podstatě znamená, že nesmí vést k přílišnému zadlužení. Firmy by konec konců měly odkupy provádět jen v případě, že zvedají hodnotu společnosti a jejích akcií.

    Jenže v praxi se z odkupů nejednou stává hra založená na příliš zjednodušeném pravidlu: Odkupy na jedné straně zvyšují poptávku po akciích a zároveň snižují počet akcií. Což by mělo vést ke zvýšení zisků na akcii (EPS). A pokud na takové vyšší zisky nasadíme stejnou valuaci (stejné PE) dostáváme i „fundamentálně“ ospravedlněný základ pro růst cen akcie. V podstatě by tedy šlo o ideální strojek pro akciové býky – zvyšoval by fundamentální atraktivitu akcií a zároveň by poskytoval zdroje – likviditu, na jejich nákup. S podobnými strojky je to ale samozřejmě tak, že kreslí jen polovinu obrázku a s takovými polovinami se musí hodně opatrně. 

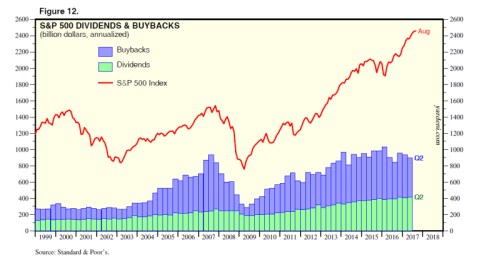
    Jak je to s odkupy nyní? Z následujícího obrázku vidíme, že vrcholu již možná bylo dosaženo, ale o nějakém výrazném útlumu nemůže být řeči. Z obrázku je navíc zřejmá vysoká korelace mezi pohybem indexu a výší odkupů. Kauzalita tu ale pravděpodobně funguje oběma směry.
    a

    Klíčová otázka zní: Pohybují se obchodované firmy se svými odkupy ještě v oné bezpečné zóně, kdy jimi nepoškozují své rozvahy, nebo jsme již za touto hranicí? Agregátní měřítka včetně různých pohledů na zadluženost podle mne dávají smíšenou odpověď. A to samé platí o pohledu na řadu konkrétních firem. Některé z nich měly podle mne s odkupy skončit již dávno. Jde většinou o společnosti, jejichž hospodaření se zhoršuje, ale ony se snaží udržet dojem pozitivní dojem výplatou relativně vysokých dividend a odkupy. Na druhou stranu tu je řada společností, které drží v rozvahách obrovskou zásobu hotovosti a je otázkou, nakolik je to ku prospěchu akcionářů (o tomto tématu již brzy více). 

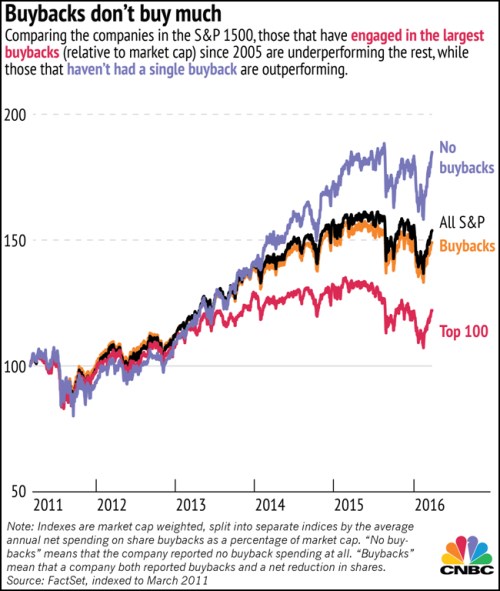
    Přesnou odpověď na výše uvedenou otázku tedy nemám, ale hodně o celé věci vypovídá následující na první pohled dost překvapující obrázek. Není sice úplně aktuální, ale jasně ukazuje, že po roce 2010 si společnosti provádějící největší odkupy vedou ve srovnání se zbytkem trhu (a vlastně i v absolutním měřítku) dosti mizerně (červená křivka). Naopak společnosti, které odkupy neprovádí, si vedou výjimečně dobře (modrá křivka). Možná to tedy s oněmi příliš zjednodušenými pravidly, o kterých jsem hovořil v úvodu, tak zlé není. A investoři vidí dál, než za odkupovou likviditu a povrchní fundament vyšších EPS:
    0


    Čtěte více:

    Nejtrestanější akcie na trhu a dlouhá sága boje sportovních gigantů
    12.09.2017 11:54
    Adolf Dassler, přezdívaný Adi, může být považován za zakladatele jedno...
    Jedna hloupá otázka: Na co budou vlastně jezdit miliony elektromobilů?
    13.09.2017 18:41
    Tak se stále více zdá, že o osudu elektromobility nebude rozhodovat sp...
    Ještě hloupější otázka: Co budeme vlastně dělat v samořízených autech?
    14.09.2017 18:07
    Morgan Stanley přišel s investiční tezí, která si minimálně za kreati...
    Potřebujeme Newtonovu, Einsteinovu, či kvantovou ekonomii?
    15.09.2017 18:12
    Kniha „Einstein - Jeho život a vesmír“ od Waltera Isaacsona je pozoru...
    Je možné, že by se trhy a ekonomika vracely do Velkého uklidnění?
    18.09.2017 19:51
    Pokud trochu poodstoupíme od týdenních, měsíčních, či čtvrtletních čís...
    Obrovské IPO „pneumatikové Prady“ ukáže na moc prémiových valuačních kouzel
    19.09.2017 18:12
    Dnes si na úvod dovolím jednu hádanku: Jaké odvětví dodává významné so...
    Tvrdá růstová past a investiční sebeklam
    20.09.2017 17:53
    Na trhu existuje jedna skupina akcií, kterou bychom mohli nazvat růst...
    Tři akcie pro dlouhodobé investory, z toho jedna do elektrických šoků
    21.09.2017 18:46
    Na investičním webu Fool.com se poměrně často objevují doporučení a čl...
    Proč o nejvýznamnějším kapitálovém trhu na světě soustavně tvrdíme dvě neslučitelné věci?
    22.09.2017 18:12
    Některé věci jsou naprosto jasné. Tak jasné, že ani není třeba se o n...
    Fed by chtěl akciového býka hýčkat ještě řadu let
    25.09.2017 18:58
    Při hodnocení současné mimořádně dlouhé fáze expanze americké ekonomik...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    23.10.2026
    12:23Čína je pro nás minulostí, přiznal šéf Volva. Akcie automobilky se po výsledcích zřítily o 29 procent dolů
    11:38Nervozita kolem AI a hrozící ropa. Americké akcie vyčkávají, zatímco Evropa klesá  
    11:02Perly týdne: Anthropic skončí jako velice spekulativní akcie, trhy začaly regulovat AI
    9:54Na stáří si skrze DIP spoří už téměř 300 tisíc lidí
    9:40Akcie DOORNITE se začínají obchodovat na trhu Start. Otevírají nad upisovací cenou
    9:10Litner: Moneta výrazně překonala očekávání. Zklamáním je pouze chybějící mimořádná dividenda  
    8:54Rozbřesk: Služby zdražily víc, než na co si česká ekonomika vydělala
    8:51Trhy pod tlakem AI i drahé ropy. Moneta překvapila silnými výsledky, ale i absencí mimořádné dividendy  
    8:20Moneta zvýšila výhled zisku. Navyšuje odhad na letošní rok, drží dividendovou politiku
    7:55MONETA Money Bank, a.s.: Čistý zisk za tři čtvrtletí 2026 vzrostl na 5,5 mld. Kč
    6:01Umělá inteligence jako hrozba lidstvu?
    22.10.2026
    22:01Akcie prudce oslabily, technologický sektor zasáhl výprodej a trh přešel do režimu „risk off“  
    17:28AI přestane být poptávkovým tahounem zisků. Na vyšší růst celkové produktivity se zatím čeká
    16:30Nervozita kolem AI? Apple se stává bezpečným přístavem technologického sektoru  
    15:03Rostoucí zásoby a výprodej AI akcií srážejí ceny mědi
    13:25Meta: Reklamní stroj nadále financuje útok na špičku AI, účet ale začíná být opravdu velký  
    13:02Spotify dál roste, reklama ale zůstává slabinou. Audioknihy mají být dalším motorem
    12:05Kde letos zakončí evropské akcie? Analytici se rozcházejí nejvíce za sedm let  
    11:09SAP potvrzuje sílu cloudu. AI poptávku po jejím softwaru neohrožuje
    10:50Datová centra nahrazují 5G. Nokia nachází nový motor růstu v AI

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    9:30DE - PMI v průmyslu
    10:00EMU - PMI v průmyslu
    16:00USA - Index spotř. důvěry Mich. university