Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Když akciím neprospívá to, co svědčí dlouhodobému zdraví celé ekonomiky

    Když akciím neprospívá to, co svědčí dlouhodobému zdraví celé ekonomiky

    11.03.2019 17:54

    Diskuse o příjmové nerovnosti je pestrá a mnohdy je těžké se shodnout vůbec na tom, zda nyní její míra představuje nějaký problém, či ne. Podle mne tu příjmová nerovnost vždy bude a je to v podstatě přirozený jev. Diskuse je ale namístě o tom, zda nebyla překročena míra, která již není zdravá pro ekonomiku a společnost jako celek.

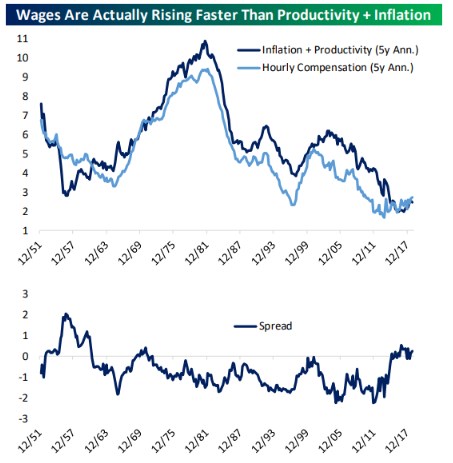
    Jedním z indikátorů toho, že tato míra mohla být překročena, je vývoj mezd relativně k produktivitě. Nedá se čekat, že by obojí vždy rostlo stejným tempem už kvůli tomu, že hospodářství se pohybuje v cyklech. Pokud by se ale tempo růstu obou lišilo skutečně dlouhodobě, je to na pováženou. První z následujících dvou grafů od investiční společnosti Bespoke ukazuje vývoj produktivity (upravený o inflaci) a vývoj mezd. Druhý usnadňuje porovnání temp růstu obou veličin – ukazuje jejich rozdíl.
    0
    Zdroj: Bespoke

    Grafy vypráví přesně ten příběh, o kterém jsem hovořil, a to ve formě, kdy růst mezd dlouhodobě a v podstatě soustavně zaostává za růstem produktivity. Teorií, proč tomu tak je, existuje celá řada. Nejedna se točí kolem poklesu vyjednávací síly práce ve vyspělých zemích. Ten může být dán sníženým vlivem odborů, postupně se zřejmě dostavil i znatelný dopad globalizace – konkurence levné práce z rozvíjejících se zemí. A v neposlední řadě se hovoří o vlivu automatizace a robotizace.

    Pokud pak skutečně dospějeme k závěru, že dlouhá desetiletí, během nichž se tempo růstu mezd pohybovalo pod růstem produktivity, jsou jevem nezdravým, budeme pozitivně vnímat konec grafů. Tam se totiž situace konečně obrací. Ovšem za značně utlumeného růstu obou proměnných, což samo o sobě potěšující není.

    Jde asi o situaci, z které se asi nebudou radovat akcie, protože ty nějaká dlouhodobější rovnováha v ekonomice většinou moc nezajímá a jejich horizont se pohybuje maximálně v rozsahu několika málo čtvrtletí. Nyní to budou čtvrtletí, kdy se vývoj popsaný v grafu projeví negativně na ziskovosti obchodovaných společností (o ziskové recesi v prvním čtvrtletí se již hovoří běžně. Ale mějme na paměti, jak dlouhé bylo období, kdy naopak tato ziskovost těžila z růstu produktivity převyšující růst mezd.

    Akciový skeptik by dokonce mohl uvažovat o tom, že nyní se vývoj překlopí na podobně dlouhé období. Tedy že vstupujeme do několika desetiletí, kdy bude růst mezd převyšovat růst produktivity, a to bude ukrajovat ze ziskovosti firem. V tuto chvíli bych ale takovému scénáři velkou pravděpodobnost nepřičítal. Zejména kvůli zmíněné automatizaci, robotizaci a novým technologiím. Pokud by se totiž schylovalo k tomuto pro akcie dlouhodobě negativnímu scénáři, motivace k investicím do automatizace by byla mnohem vyšší a práce by byla intenzivněji nahrazována kapitálem.


    Čtěte více:

    Naše příjmy se zdvojnásobí, pomoci musí hlavně produktivita, trh práce je stále příliš zatuhlý
    09.11.2018 18:28
    Před časem jsem se tu věnoval novým projekcím OECD velmi dlouhodobého ...
    Vyhazují firmy peníze oknem?
    29.11.2018 15:57
    Podle investiční banky Natixis by bylo dobré najít odpověď na jednu vý...
    Francouzi stále protestují, ale mají opravdu na co si stěžovat?
    25.01.2019 6:13
    Ve Francii pokračují protesty nespokojených žlutých vest a hlavní ekon...
    Ekonomická záhada jménem Mexiko a jeho destruktivní kreace
    30.01.2019 6:15
    Mexická ekonomika představuje podle ekonoma Tima Taylora záhadu. Tato ...
    Itálie zapomíná na jeden podstatný „detail“. A my často také
    22.02.2019 17:21
    Není to tak dávno, co se živě diskutovalo o tom, že světové ekonomice,...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    22.10.2026
    22:01Akcie prudce oslabily, technologický sektor zasáhl výprodej a trh přešel do režimu „risk off“  
    17:28AI přestane být poptávkovým tahounem zisků. Na vyšší růst celkové produktivity se zatím čeká
    16:30Nervozita kolem AI? Apple se stává bezpečným přístavem technologického sektoru  
    15:03Rostoucí zásoby a výprodej AI akcií srážejí ceny mědi
    13:25Meta: Reklamní stroj nadále financuje útok na špičku AI, účet ale začíná být opravdu velký  
    13:02Spotify dál roste, reklama ale zůstává slabinou. Audioknihy mají být dalším motorem
    12:05Kde letos zakončí evropské akcie? Analytici se rozcházejí nejvíce za sedm let  
    11:09SAP potvrzuje sílu cloudu. AI poptávku po jejím softwaru neohrožuje
    10:50Datová centra nahrazují 5G. Nokia nachází nový motor růstu v AI
    9:54Doosan prodal část podílu ve Škodě Power. Za akcie získal téměř 2,2 miliardy korun
    9:46Tesla vydělala méně, než loni. Investory ale překvapila miliardovou hotovostí
    9:01Rozbřesk: Hypotéky dále zdražují. Část práce za ČNB odvedou trhy
    8:45Výprodej pokračuje. Investory znervózňují smíšené výsledky i vyhrocení na Blízkém východě  
    6:03Preview: MONETA může překvapit dividendou. Analytik čeká růst zisku i silné úrokové výnosy  
    21.10.2026
    22:34Meta tržbami překonala odhady a oznámila novou třídu akcií
    22:00Americké indexy kompenzují cenové ztráty minulých dní  
    18:27Světová ekonomika v příštím roce - přínosy AI stále nic?
    17:32MONETA Money Bank, a.s.: MONETA Money Bank oznamuje snížení kapitálového požadavku pro rok 2027
    16:26Česká exportní banka, a.s.: Informace o výplatě výnosu s rozhodným dnem 21. října 2026
    15:55Čína chce levnou energii, buduje největší jednotný trh na světě

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    14:30USA - Nové žádosti o dávky v nezam.