Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Akcie a cena inflační nejistoty

    Akcie a cena inflační nejistoty

    25.11.2022 17:28

    Morgan Stanley hovoří o možné taktické rally na akciích, jednou z jejích překážek ale podle banky mohou být reálné sazby. Podíváme se proč, ale hlavně ne na taktické, ale strategické věci kolem sazeb a akcií.

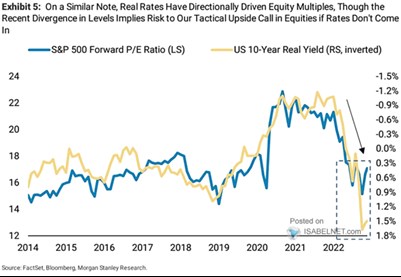
    1 . Vyšší sazby, nižší valuace: MS v následujícím grafu srovnává reálné výnosy desetiletých dluhopisů a valuace akcií v indexu SPX. Graf jsem tu ukazoval před časem s tím, že se mezi jindy poměrně sblíženými proměnnými vytvořila atypická mezera. Ta podle obrázku stále přetrvává. Její uzavření by vyžadovalo nějakou kombinaci poklesu reálných sazeb a poklesu valuací. Jinak řečeno, s ohledem na současnou (dlouho nevídanou) výši reálných sazeb jsou valuace příliš nízko:
    1
    Zdroj: Twitter

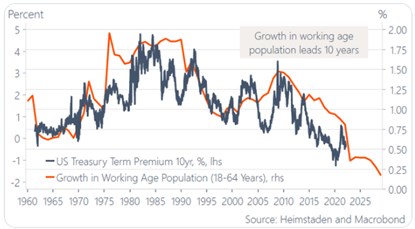
    2 . Výnosy a časová prémie: MS v komentáři píše, že pokud se výnosy nesníží, oslabuje uvedená situace taktické argumenty pro rally na akciích. Mě zajímají spíše dlouhodobější a strukturálnější příběhy a grafem navazuji na svou včerejší úvahu. V ní jsem poukazoval na to, že pokud pracujeme se skutečně bezrizikovými reálnými výnosy, výrazně se mění jeden z hlavních finančně ekonomických příběhů posledních několika desítek let. Bezrizikové sazby očištěné o takzvanou časovou rizikovou prémii totiž dlouhodobě neklesají, ale spíše stagnují (krátkodobé fluktuace jsou pak taženy cyklem). Dnešní druhý graf ukazuje dlouhodobý vývoj oné časové prémie:
    2
    Zdroj: Twitter

    V prvním grafu jsme tedy viděli, že valuace akcií možná až překvapivě korelují s reálnými sazbami. Z druhého grafu je pak zřejmé, že v dlouhodobém vývoji sazeb hraje významnou roli časová prémie. Ta se v posledních letech o něco zvedla z historického dna, stále se ale nachází dost nízko. Pro její relativně vyšší hodnoty a tudíž vyšší nominální a i reálné výnosy hovoří podle mne to, že i kdyby současné období vyšší inflace bylo přechodné, celková inflační nejistota znatelně vzrostla. Konec konců, druhý graf jasně ukazuje, jak dlouho trvalo, než prémie klesly z úrovní z přelomu sedmdesátých a osmdesátých let.

    Druhý graf ale ukazuje jeden z možných protiargumentů, kterým je demografický vývoj, respektive vývoj populace v produktivním věku. A výše uvedený graf vedle pomalého tempa poklesu prémií také ukazuje, že nahoru se také dostávaly trendově, i když skok z druhé poloviny sedmdesátých let je velký. Každopádně vysoké valuace akcií jsou určitě udržitelnější v prostředí, kdy jsou časové prémie dluhopisů nízko a ne vysoko.


    Čtěte více:

    Skrytý optimismus megatechnologií
    17.11.2022 17:30
    Velké technologické firmy již celá desetiletí získávají svou návratnos...
    Dolar extrémně vysoko a princip, který funguje, ale použít se moc nedá
    18.11.2022 14:49
    Jak jsme se mohli dočíst v posledních Perlách týdne, dolar je nyní po...
    Odkud vane inflační vítr a asymetrie symetrického inflačního cíle
    21.11.2022 17:26
    Goldman Sachs přichází s detailnějšími predikcemi inflace v USA, kter...
    Recese jako býčí tečka za posledními dvěma roky
    22.11.2022 17:25
    Indikátorů, které ukazují na znatelný pokles zisků v příštím roce, nen...
    Od „mírně pod cílem“ k „mírně nad cílem“?
    23.11.2022 17:42
    Před pandemií se predikce inflace točily kolem desetin, či setin proc...
    S jedním z nejdůležitějších finančních příběhů posledních 40 let to je trochu jinak
    24.11.2022 17:24
    Jedním z hlavních finančních a ekonomických příběhů posledních desetil...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    30.10.2026
    8:54Erste překonala odhady, trhy ale zaměstnává AI výprodej, hackerský útok na kryptoměny i dražší ropa  
    8:53Amazon minul odhady trhu, pokles akcií nezastavil ani silný růst cloudu
    8:38Vyšší zisk, lepší úrokové výnosy i ambicióznější cíle u Erste Bank brzdí opatrný výhled úvěrů
    29.10.2026
    21:01Rotace na trhu zasáhla vítěze AI boomu, Alphabet spustil výprodej technologických akcií  
    18:25Druhá derivace zlata
    16:45Preview Erste: Banka potvrdí růst klíčových výnosů, zisk ale bude stagnovat  
    15:54ECB ponechala sazby beze změny, Lagardeová oznámila předčasný odchod
    15:35Výsledky Microsoftu: AI konečně vydělává, Azure roste o 48 % a miliardový účet se nově přesouvá i na věřitele  
    14:44Komplikace pro Dukovany: KHNP ukončila jednání o smlouvě na stavební práce bez dohody
    13:40Poptávka po lécích na hubnutí zůstává silná, a tak Eli Lilly zvyšuje celoroční výhled
    13:15Lagardeová v únoru předčasně odstoupí z funkce šéfky ECB
    12:18Výsledky Alphabetu: Cloud září, ale účet za umělou inteligenci začíná děsit i ty největší optimisty  
    11:31Výsledky Alphabetu táhnou dolů americké indexy, Evropě však v růstu nepřekáží  
    10:55Vysoká očekávání ServiceNow nenaplnila. Akcie padají až o 18 procent
    9:16Komerční banka překonala odhady. Lepší zisk ale stojí hlavně na nákladech a rezervách  
    8:55Zisk Volkswagenu za tři čtvrtletí klesl o 98,7 procenta
    8:50Rozbřesk: Říjnová pauza, prosincové zvýšení. ECB sleduje i francouzský dluh
    8:48Po výsledcích KB přichází na řadu Erste. Investoři řeší i Fed, ECB a Big Tech  
    8:10Komerční banka dál roste v úvěrech i počtu klientů. Nižší marže ale brzdí ziskovost
    7:11Komerční banka, a.s.: Hospodářské výsledky 3Q 2026

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    JP - Základní O/N úroková sazba
    10:00CZ - HDP, q/q
    11:00DE - HDP, q/q
    12:00EMU - HDP, q/q
    15:00DE - Harmonizovaný CPI, y/y
    15:45USA - Index aktivity ISM Chicago