Index S&P 500 si zatím ani letos nevede zle, ne všechny akcie se ale mohou chlubit slušnými zisky. Pokud se omezíme na větší a známější společnosti, mezi největší propadáky letošního roku patří Under Armour, Transocean a . Tyto tituly totiž zatím dokázaly investorům generovat minimálně 30 % ztráty a nyní tak stojíme před klasickou otázkou: Jde jen o ochutnávku věcí příštích, či trhy naopak přestřelily?
Příběh Transoceanu je stále relativně jednoduchý – jde o oběť vývoje na trhu s ropou a zemním plynem. Aktivita v sektoru mořských vrtů se ne a ne zvednout a i když se firma snaží, co může o mezení nákladů a investic, využití kapacit zůstává nízko. A stejným směrem míří i cena akcie. Podle investora Dana Caplingera se v tomto případě někteří investoři upínají k naději, že Transocean provede nějakou významnou akvizici a začne konsolidovat celé odvětví s cílem získat lepší vyjednávací pozici vůči zákazníkům. Jádro ropného pudla je ale v tom, že cenám ropy se nechce vysoko nad úroveň 50 dolarů za barel, která se zdá být potřebná pro oživení tohoto segmentu energetického trhu. A při nízkých cenách ropy by se akviziční dobrodružství mohla stát hodně kontraproduktivní.
Snad ještě jednodušší je příběh . Na konci roku 2016 panoval optimismus, že podobné akcie budou těžit z politiky nového amerického prezidenta. Jak se ale dalo čekat, řada jeho slibů zůstává nenaplněna a mezi ně patří i obrovské investice do infrastruktury, které by polykaly tuny oceli vyráběné v . Akcie se podle toho chová.
Pro Under Armour si vyhradím trochu více místa, protože tuto akcii sleduji již delší dobu. Důvodem není to, že bych se dříve domníval, že jde o extra zajímavou investiční příležitost. Jde spíše o zájem ekonoma, který hledí na to, jak se ve velmi saturovaném odvětví sportovního oblečení a doplňků dokáže štěstěna velmi rychle přelévat od jednoho hráče k druhému. Asi nejvýraznějším příkladem je dvojka a . I si ale ve srovnání s UA vede docela dobře:
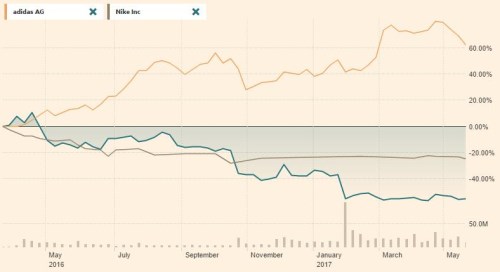
Zdroj: Financial Times
UA se dlouhou dobu dařilo vytvořit si zdání výjimečnosti a generovat prudký růst. Jenže takové období musí jednou skončit a zdá se, že k tomu již došlo. A jelikož trhy mají často tendenci k prosté extrapolaci toho, co se dělo doposud, jsou hodně zklamány z toho, že dvojciferný růst nemůže trvat do nekonečna. Poslední výsledky a komentáře konkrétně naznačují, že v USA na UA doléhá bankrot několika řetězců, které prodávaly zboží této značky. K tomu se přidávají obavy z nedostatečných investic do internetového prodeje. Na druhou stranu tu jsou stále slušně rostoucí prodeje v Evropě a Japonsku.
První dvě z dnes zmíněných akcií to mají svým způsobem těžší – osud obou firem je značně závislý na tom, jak se bude vyvíjet celé odvětví. Prostor pro manévrování tu tedy je relativně omezený. Nad rámec zvyšování efektivity a nákladových úspor toho už moc udělat nelze, o nějakém brandingu, hledání specifické niky na trhu, chytrých marketingových tazích a podobných krocích zde nemá smysl hovořit. UA tuto možnost má a jak jsem zmínil, štěstěna se v marketingových válkách výrobců sportovního oblečení může rychle vydávat překvapivým a nečekaným směrem. Není to tak dlouho, co Adidasu věřil jen málokdo. Uvidíme, zda se UA podaří něco podobného, co jeho německé konkurenci. Pokud ano, kdo by pak byl na té druhé, ztrácející straně?
Za pozornost stojí to, že i v dobách ne tak úspěšných vydělávat stovky milionů eur volného cash flow. Jinak řečeno, své investice hravě pokrýval svým provozním tokem hotovosti a ještě mu toho hodně zbývalo pro akcionáře. UA takový finanční polštář ani zdaleka nemá. V roce 2016 firma na provozu vydělala rekordních 304 milionů dolarů, ale proinvestovala opět rekordních 388 milionů dolarů. V tomto smyslu prodělávala i v roce 2015. Nejde o žádnou krizi, protože firma má velkou zásobu hotovosti v rozvaze a její poměr čistého dluhu k EBITDA je hluboko pod dvěma. O nějakém strojku na peníze tu ale nemůže být řeči.