Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Mnohem více, než si myslíme

    Mnohem více, než si myslíme

    12.07.2021 17:53

    Máme mnohem více, než si myslíme. Všude, ale mám teď na mysli jen to, že oficiální ekonomická čísla mohou významně podhodnocovat to, co skutečně tvoříme a spotřebováváme. S posunem našich aktivit směrem od tvrdého k měkkému, tedy například od oceli k Facebooku, je totiž stále těžší tyto aktivity nějak dát do čísel. Jaká je třeba hodnota nějakého vzdělávacího videa na Youtube „zadarmo“, které nám uspoří hodiny námahy? Jak jsme ale mohli číst v posledním Víkendáři, tento podhodnocovací jev tu s námi může být mnohem déle a šířeji.


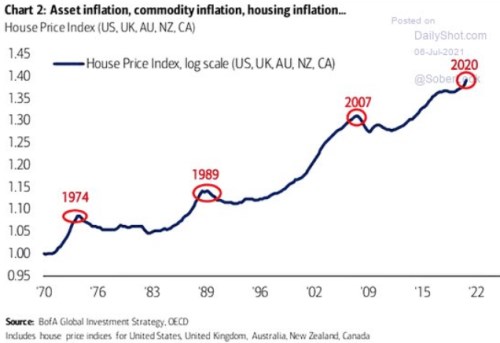
    1 . Dražší a dražší nemovitosti: Následující graf ukazuje vývoj cen nemovitostí ve vybraných vyspělých zemích včetně USA a to již od počátku sedmdesátých let. Vidíme několik cyklů a trendový růst – výstup na lokální vrchol, částečnou korekci a výstup na další maxima...:
     

    Mnohem více, než si myslíme 1

    Zdroj: Twitter


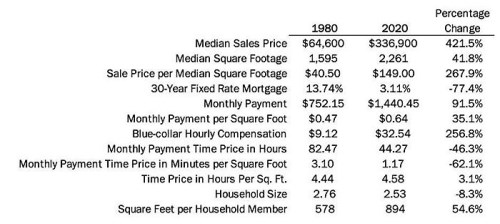
    2 . Stále stejné: V posledním Víkendáři jsme si mohli přečíst úvahu z Cato Institute, která dokonce tvrdila, že medián prodejních cen domů se v USA od roku 1980 do roku 2020 zvedl o 421 % (srovnej s grafem). K tomu ale autoři úvahy tvrdili, že bydlení zlevnilo, či zhruba vyjde stále na to samé. Jak to? Základem tvrzení je následující tabulka:


    Mnohem více, než si myslíme 2

    Zdroj: Cato Institute


    Cato k výše uvedenému růstu cen nemovitostí přidává tři klíčové věci: Za prvé, mění se plocha domů (domy prodávané dnes nejsou to samé, jako ty z počátku osmdesátých let). Za druhé, rostou i mzdy. Za třetí, zlevňuje financování, tedy hypotéky. Cena za čtvereční stopu bydlení tak vzrostla „jen“ o 267 %. Odměny „modrých límečků“ se přitom zvýšily o 256 %. K tomu se snížila průměrná velikost domácností o 8,3 %. Takže s ohledem na délku časového období jsme z tohoto pohledu „reálně“ cca na nulovém růstu cen/nákladu na bydlení.


    3 . Levnější a levnější: Uvedená úvaha z Cato Institute ještě pracuje s cenou hypoték. Tedy s celkovými měsíčními splátkami, které musí lidé směřovat na bydlení v případě, že si nemovitost nekoupí z vlastního.


    Podle mne je celkem zřejmé, že pokud chceme zasadit pohyb cen bydlení do nějakého smysluplného kontextu, je dobré brát v první řadě do úvahy onu změnu jejich velikosti. Pokud bychom z nějakého důvodu začali vyrábět a konzumovat dvakrát tak velké rohlíky, také nemá velký smysl porovnávat jejich cenu s cenou těch starých (jinak než na gram).


    Pokud nám pak jde o pohyb cen nemovitostí v kontextu jejich dostupnosti, má samozřejmě smysl srovnávat jej i s růstem příjmů. U hypoték již to je trochu volnější, najdeme asi argumenty pro i proti jejich reflexi v podobné úvaze. Pokud je reflektovat chceme, zjistíme to, co bylo uvedeno ve Víkendáři – náklady hypoték výrazně klesly a v takto uchopeném celku jsou nemovitosti v USA dokonce levnější, než bývaly před desetiletími*.


    4 . Současnost: Výše uvedeným jsme v duchu samotného úvodu trochu rozebral téma vypovídací schopnosti ekonomických čísel. Ta je v době IT ekonomiky zřejmě hodně snižována tím, že nové technologie přináší věci, které čísla odráží hůře. Zasadit si věci do nějakého smysluplného rámce ale dá určitou práci i v tradičních oblastech, jakými jsou třeba nemovitosti. A výsledky mohou být i překvapivé.


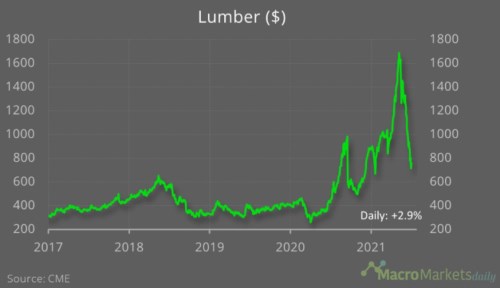
    To vše pak ale není diskusí o tom, co se na nemovitostech děje právě nyní kvůli řadě dosti specifických nabídkových a poptávkových faktorů. Dnes bych se o toto téma jen rád otřel grafem, který s nemovitostmi zejména v USA úzce souvisí a může mít vypovídací hodnotu i mimo dřevo:
     

    Mnohem více, než si myslíme 3

    Zdroj: Twitter


    * Na straně hypoték to můžeme formulovat tak, že dlouhodobě zlevnila cena úspor, které nemalá část populace poptává pro nákup nemovitosti. Mohli bychom pak rozebírat, zda zlevnily úspory, či likvidita, zda jde o nějaký umělý, či přirozený jev a podobně. Svůj názor na toto téma tu ale prezentuji v jiných úvahách a nechci jím zaplevelovat tu dnešní. Ohledně relevance ceny úspor pro posuzování vývoje celkového nákladu bydlení bych zde jen rád upřesnil, že cena úspor vlastně není relevantní jen pro ty, kteří si berou hypotéky. Jako náklad příležitosti vstupuje i do rozhodování u těch, kteří financují nákup nemovitosti z vlastního.


    Čtěte více:

    Čínské překvapení a „OSB“ příběhy
    28.06.2021 17:36
    Čínská ekonomická překvapení míří podobně jako úvěrový cyklus dolů, co...
    Firmy kdysi vyplácely všechny zisky na dividendách. Dnes mnohem méně
    29.06.2021 18:11
    Goldman Sachs přišel se zajímavým a málokdy vídaným grafem. Popisuje d...
    Zpět ke 140letému akciovému standardu
    30.06.2021 18:06
    Před několika desetiletími vyplácely obchodované společnosti dividendy...
    Kolik peněz se akcionářům vracelo v historii a jaké to má dopady na valuace
    01.07.2021 15:38
    Populárním „valuačním“ cvičením je porovnávání dividendových výnosů ak...
    Víkendář: Elektrozávod o jednom běžci se začne měnit
    03.07.2021 9:15
    Lucid Motors má prý deset tisíc objednávek pro své elektromobily a jeh...
    Víkendář: Svět už netancuje tak, jak Američané jezdí
    04.07.2021 9:36
    V USA panuje široce rozšířený pocit, že to, co se stane zde (a možná j...
    Kdo s dominantní měnou nemoudře zachází...
    02.07.2021 17:32
    Dolar má v globální ekonomice dominantní roli, je používán jako rezerv...
    Co si hodíme před sebe, do toho potom šlápneme
    05.07.2021 17:31
    Na Financial Times uvažují o tom, že fiskální politika by se měla změn...
    Noví členové výjimečného akciového klubu. A Microsoft
    06.07.2021 17:13
    Zatímco jsme se tu minulý týden věnovali problematice dividendových vý...
    Case a co v případě, že trh bude léta stagnovat?
    07.07.2021 17:39
    Mario Gabelli je ve světě akciových investic známou postavou a na Bloo...
    Předražená otevírací rotace
    08.07.2021 18:25
    Na trhu se říká, že útlum ekonomiky nahrává defenzivním akciím, naopak...
    Víkendář: Dostupnost bydlení se v USA za posledních 40 let nezhoršuje, naopak
    10.07.2021 8:17
    Zatímco americká média hovoří o tom, že bydlení se stává stále méně do...
    Víkendář: Do roka jsme z toho venku
    11.07.2021 8:28
    Dostanou se globální výrobní a dodavatelské řetězce opět do stavu, ve ...
    Dvě čínské židle
    09.07.2021 17:35
    Nedávno jsem tu poukazoval na chladnoucí čínský úvěrový cyklus a na je...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    15.11.2026
    9:18Víkendář: Měly by centrální banky preventivně reagovat na prudké zvyšování vládního zadlužení?
    14.11.2026
    13:56SpaceX a Tesla údajně pracují na plánu fúze. Oznámená by mohla být už koncem roku
    9:46Víkendář: Měl o dluzích pravdu Milton Friedman?
    13.11.2026
    22:02S&P 500 zaznamenal nejlepší týden od srpna; tech byl opět pod tlakem  
    17:09Nahrazování dolaru a páky na Spojené státy
    16:28Traders Talk: Nvidia se oklepává z paniky. Nasdaq bojuje o důležitou úroveň
    15:25Expanze Nubank pokračuje, brazilský fintech překonal očekávání
    13:42SAB Finance a.s.: Veřejná nabídka nových akcií SAB Finance a.s. – oznámení o výsledku úpisu a zastavení příjmu dalších žádostí
    13:36Primární emise Anthropicu je šestinásobně přeupsaná a ještě nekončíme. Začátek obchodování může být velmi silný
    12:05Perly týdne: Nvidia jako centrální banka AI. Může u ní nastat „scénář Apple“?
    10:34Otazníky kolem Nvidie, ale také citelný nárůst výnosů. Evropa obchoduje smíšeně  
    10:30Kdo je Colette Kressová, nová dočasná šéfka Nvidie?
    9:46Rozbřesk: Lagardeová odchází. Kdo bude jejím nástupcem?
    8:57Patria pokrývá M2C, Huang z Nvidie rezignoval a IPO Anthropic jde na dračku  
    8:05Martin Novák: Změny cen elektřiny zůstávají hlavním hybatelem našich výsledků, přístup k dividendě ČEZ nemění
    7:01M2C: Levná expozice na obnovu marže. Patria zahajuje analytické pokrytí
    12.11.2026
    22:00Akcie oslabily po otřesu v Nvidii, růst ropy tlačil výnosy vzhůru  
    17:11Jak uvažuje trh o dalších letech?
    15:32Nvidia bez Huanga? Investoři přehodnocují budoucí vítěze sektoru  
    15:21Jensen Huang to neustál, na postu CEO Nvidie končí

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    0:50JP - HDP, q/q
    3:00Čína - Maloobchodní tržby, y/y
    3:00Čína - Průmyslová výroba, y/y
    9:00CZ - PPI, y/y
    11:00EMU - Průmyslová výroba, y/y
    14:30USA - Empire State Manufacturing index