Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Pokud chce Čína rychle růst v „politicky významném roce“, bude se zadlužovat. Její uvěrový cyklus přitom významně promlouvá i do poptávky polovodičů

    Pokud chce Čína rychle růst v „politicky významném roce“, bude se zadlužovat. Její uvěrový cyklus přitom významně promlouvá i do poptávky polovodičů

    26.11.2021 18:08

    Touha po nějakém vševysvětlujícím či dokonce všepredikujícím globálním ekonomickém indikátoru zůstane asi navždy neuspokojena. Mezi ty, které se něčemu takovému alespoň velmi vzdáleně přibližují, můžeme možná zařadit čínský úvěrový cyklus. Ten úzce souvisí s vývojem hospodářství druhé největší ekonomiky světa a celkovými finančními podmínkami a koreluje, či dokonce ovlivňuje řadu věcí. Jak je na tom nyní? A co samotná čínská ekonomika?

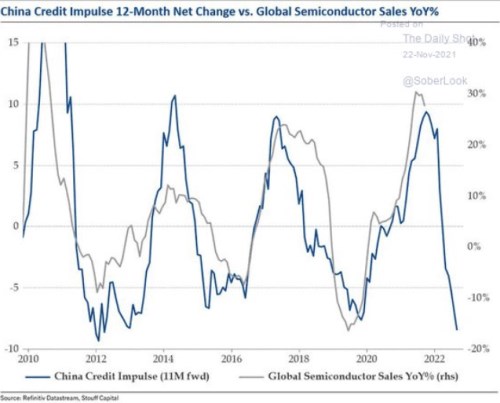
    1 . Impuls a polovodiče: Mezi ony korelace, na jejichž jedné straně stojí čínský úvěrový impuls můžeme zařadit ceny komodit, kurz dolaru k euru, či třeba výnosy amerických vládních obligací. A jak ukazuje následující graf, dokonce jí lze vystopovat i ke globálním prodejům polovodičů (impuls by je měl předbíhat o 11 měsíců):
    Pokud chce Čína rychle růst v „politicky významném roce“, bude se zadlužovat. Její uvěrový cyklus přitom významně promlouvá i do poptávky polovodičů

    Zdroj: Twitter

    Polovodiče se rychle staly až jakýmsi symbolem problémů ve výrobních vertikálách, predikce zlepšení se i zde liší, ale obecně se operuje s tím, že stavba nových výrobních kapacit je otázkou let. Graf ovšem ukazuje, že pokud bude korelace, neřkuli kauzalita dál držet, tlaky by měly do necelého roku polevit znatelně na straně poptávkové. Jak totiž vidíme, čínský úvěrový cyklus míří stále dolů. Podle obrázku se dokonce ani nepotvrzuje to, co se zdálo před několika týdny – že by se mohl odrážet ode dna.

    Pokud by tedy úvěrový impuls opětovně nesílil, či dokonce dál slábl, mohlo by to mimo jiné mít intuitivní dopad na komoditní trhy a samo o sobě by to minimálně brzdilo tlaky na růst výnosů amerických vládních obligací. Vývoj impulsu je přitom odrazem vládní ekonomické politiky. Jaká je situace na tomto poli?

    2 . Dluhy a vyšší růst ruku v ruce: Pro predikce vývoje v Číně se často obracím směrem k tam působícímu ekonomovi Michaelu Pettisovi. Ten nyní v kostce tvrdí, že pokud se Čína bude příští rok chtít vrátit k vyššímu tempům růstu, bude se také muset vrátit k tomu, co sám její prezident nazývá růst „nafukovaný“. Návrat do těchto sfér je přitom podle ekonoma pravděpodobný, protože rok 2022 bude „politicky významný“.

    Pan Pettis konkrétně tvrdí, že pokud má čínská ekonomika růst znatelně nad 2 – 3 %, zvýší se poměr dluhů k HDP o dalších 4 – 6 procentních bodů a banky budou dál financovat neproduktivní investice do realit a infrastruktury. K tomu ekonom mimochodem dodává, že třeba podle SCHMP vzrostlo zadlužení zemí jako UK, USA, Japonsko, či Indie od začátku pandemie mnohem více, než tomu bylo v Číně. Jenže pokud porovnáváme čísla stejnou metodologií (ne ta čínská konstruovaná na plovoucí roční bázi), tak dluhy vzrostly všude podobně. A to o cca 30 procentních bodů.

    Celý čínský systém je přitom nastaven na redistribuci příjmů a kapitálu směrem k velkým investičním projektům. A to jak na straně formální, tak na straně neformální – osobních zájmů a prospěchu. Podle ekonoma lze takový systém úspěšně změnit, ale neslo by to sebou významnou „redistribuci ekonomické a politické moci“. Což, myslím, můžeme lehce vnímat jako další z forem pasti středních příjmů. Někdo přes ní přešel, někdo ne.


    Čtěte více:

    Co kdyby se všichni investoři začali chovat jako pan Buffett?
    12.11.2021 17:55
    Obvykle se vyhýbám tomu, abych něco přidával k nekonečné řadě různých ...
    Monetární režim a inovace, které zastavují inflaci
    15.11.2021 18:48
    Na Financial Times vyšel před několika dny článek, který se jmenuje a ...
    Evropské akcie valuačně jen mírně nad pětiletým průměrem, americké úplně jinde. Ale záleží na úhlu pohledu
    16.11.2021 18:38
    Diskutovat o cenách akcií a hodnotách indexu nemá zase tak velký smysl...
    Rivian, nástup elektromobility a řízené zániky
    17.11.2021 16:24
    Má ten, kdo v měnícím se prostředí začne od píky, lepší pozici, než te...
    Padá poslední korporátní dinosaurus, nebo čekají změny mnohem více firem?
    18.11.2021 17:34
    Na Bloomberg Markets před pár dny hovořili o GE. Důvodem jsou oznámené...
    Recese či další boom americké ekonomiky a čím jsou napumpovány americké akcie
    19.11.2021 17:59
    Nejčtenějším článkem na VoxEU je nyní ten, který na konci října na zák...
    Ziskovost obchodovaných firem – přijdou ještě větší extrémy, nebo obrat a doba zaměstnanecká?
    22.11.2021 17:52
    Někdy v polovině devadesátých let vydělávaly technologické firmy a zby...
    Ropná investiční stopka a Tobinovo Q
    23.11.2021 17:31
    Pokud se podíváme na energetický sektor přes poměry cen akcií a jejich...
    Evropské akcie si po letech útlumu mohou opět užívat znatelného růstu zisků. Jak jsou na tom ve srovnání s USA?
    24.11.2021 17:33
    Zisky firem obchodovaných na evropských trzích rostly během devadesátý...
    „Dobré“ firmy, které špatně hospodaří se svým kapitálem?
    25.11.2021 17:35
    Je možné, že by nějaká firmy byla „dobrá“ a zároveň by špatně hospodař...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    16.09.2026
    22:08Warshův jestřábí Fed: sazby nahoru a na delší dobu?  
    22:00V zámoří došlo k očekávanému zvýšení sazeb  
    20:02Fed doručil očekávané a zvýšil sazby
    17:40Investuje se skutečně tak moc? Záleží na tom, o čem vlastně hovoříme
    15:20UniCredit: Polské akcie přitahují zahraniční kapitál. Jejich silný růst bude dál pokračovat  
    13:38SK Hynix jedná s Intelem o výrobě paměťových čipů v USA
    12:42Německé firmy více investují v Číně, do USA ale už tolik nechtějí
    12:04FX Strategie: Drahé energie vracejí korunu pod tlak. Fed může trhy překvapit spíše tónem než sazbami  
    11:46Akcie jsou lehce zelené při vyčkávání na vyšší sazby Fedu  
    10:35Bezpečnost kolem AI rozděluje technologické giganty na dva tábory: Huang s Zuckerbergem věří trhu, Amodei chce brzdit
    9:56SAB Finance a.s.: Průběžné hospodářské výsledky k 31. 8. 2026
    9:05Rozbřesk: Vyšší úrokové sazby budou bolet. Firmy, domácnosti i státní rozpočet
    8:50Ocenění podílu ČEZ v JESS potvrzeno, Kofola rozšiřuje aktivity a v centru pozornosti Fed, ropa a AI  
    6:04Nvidia jako novodobý Robin Hood
    15.09.2026
    22:04Americké trhy nadále klesají  
    18:15Zisky, jaké svět neviděl
    16:26PODCAST GEVORKYAN: Silný růst, nové příležitosti a cíl pozitivního cash flow otevírají cestu k vyšší návratnosti
    14:02Evropský IPO trh potřebuje silný podzim na překonání loňského objemu. Spoléhá se hlavně na Londýn
    12:33Akcie Maersku letos navzdory skeptickým analytikům výrazně posilují
    11:30Dluhopisy zůstávají zdrojem nervozity, výnosy míří dál nahoru  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    11:00EMU - CPI, y/y
    13:00UK - Jednání BoE, základní sazba
    14:30CZ - Měnové jednání ČNB, zákl. sazba
    14:30USA - Index filadelfského Fedu
    14:30USA - Nové žádosti o dávky v nezam.
    14:30USA - Počet nově zahájených staveb